
Forex-markederne er ret stille i dag, da de fleste lande stadig holder ferie. Yen handles generelt lavere, men tabet er begrænset indtil videre. Japan Tankan-undersøgelsen sendte nogle skuffende data, men blev trukket på skuldrene. Australske dollar er også en smule svagere. Blandede data fra Kina og forventningen om, at RBA stående klap og opretholder neutral holdning giver ikke megen inspiration til Aussie. Kina startede formelt de afståede toldsatser på 128 amerikanske produkter. Mens handelen er afdæmpet, er der meget at se frem til i dag i løbet af ugen.
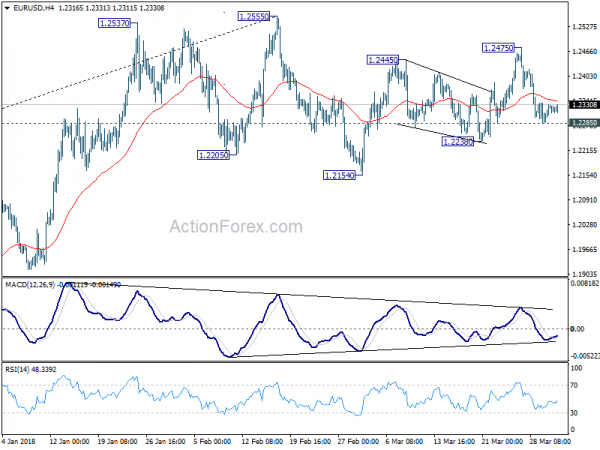
Teknisk set er et nøglepunkt lige nu, at EUR/USD, på trods af sidste uges fald, holder på 1.2285 mindre støtte. Der er således endnu ingen bekræftelse af en bearish vending på kort sigt. GBP/USD holder også over 1.3982 mindre støtte. Disse to niveauer vil blive overvåget nøje fremover.
Japan Tankan viser en lille forringelse i stor fabrikantens følelse
Der var en lille forringelse af det store fremstillingsindeks fra 26 til 24 og manglende forventning om 25, og store producenters udsigter fra 21 til 20, der manglede forventninger til 22. Stor ikke-fremstillingsindeks faldt til 23, ned fra 25 og savnet forventning fra 24. Store ikke-fremstillingsudsigter var uændrede på 20, under konsensus af 21. Over erhvervslivets tillid var dog fast. Faldet i tillid og udsigter er sandsynligvis mere på grund af Yens seneste påskønnelse. Og hidtil havde frygten for en global handelskrig begrænsende konsekvenser for følelser. Indekserne blev beregnet som mange andre lignende serier i verden ved at trække antallet af respondenter ned, idet de siger, at betingelserne er dårlige fra de reaktive betingelser, der er gode.
Også frigivet fra Japan blev PMI-fremstillingen færdiggjort på 53.1 i marts, revideret ned fra 53.2.
Kina starter tariffer på 128 amerikanske produkter som svar på 232 ståltariffer
Kina starter formelt tolden på 7 typer, 128 produkter fra USA i dag, ifølge en erklæring (link på forenklet kinesisk) fra finansministeriet. Dette er en del af det pakket, der blev annonceret i sidste måned, som sigter mod op til 3 mia. USD i import. Og det er et modmål til USA's 232 stål- og aluminiumtariffer, som ikke er geo-målrettet.
Kinas svar ses af mange som symbolske hidtil og afstødte. Og virkningen skal være ubetydelig sammenlignet med størrelsen af det bilaterale handelsforhold mellem landene. Det er også rapporteret, at USA allerede er i forhandling med Kina om en handelsaftale. Men for øjeblikket holder Kina stadig kortene vedrørende Sektion 301-taksterne, som er målrettet mod kinesiske varer, der giver op til USD 50-60b af værdi.
Trump administrationen forventes at annoncere listen over produkter, der skal påvirkes, og taler om Sektion 301-taksterne. Det antages, at listen vil koncentrere sig om dem, der er berørt af intellektuel ejendomsdrift alene. Og en stor del ville være banebrydende teknologiprodukter.
Kina Caixin PMI-fremstillingen viste "marginale svækkelse" i marts
Kina Caixin PMI-fremstillingen faldt til 51.0 i marts, ned fra 51.6 og savnet forventning fra 51.7. Det er også det laveste niveau i fire måneder. Dr. Zhengsheng Zhong, direktør for makroøkonomisk analyse hos CEBM Group noterede sig i udgivelsen, at "fremstilling af PMI-læsning i marts viste, at efterspørgslen ikke var så stærk som forventet, hvilket medførte lavere producenternes vilje til at producere og genopbygge."
Imidlertid var "producenternes evne til at opnå en fortjeneste, kvæget af den stabile stigning i nye ordrer og det meget langsommere spring i input omkostningerne." Zhong bemærkede også, at "vækstmomentet i den kinesiske fremstillingsøkonomi kan være svækket i marts, men i et marginalt tempo. "
Udgivet i weekenden, men den officielle Kina PMI-produktion steg til 51.5, op fra 50.3. Officiel PMI-produktion steg til 54.6, op fra 54.4.
RBA at holde klappe, AUD for at forblive svag
RBA forventes generelt at holde kontantsatsen uændret til 1.50% i morgen. Økonomer har skubbet tilbage deres forventning om tidspunktet for en RBA-stigning efter den seneste svage lønvækst og inflationsdata. Sidste sidste år var der spekulationer om, at RBA kunne gå to gange ved udgangen af dette år. Og nu er markederne kun priser i omkring 40% chance for en vandring i 2018. Flertallet forventer, at tilspændingen ikke vil starte før 2019.
Selv om jobmarkederne har været stærke i Australien, fortsatte lønvæksten træg. Arbejdsløshedsprocenten er nu stabiliseret til 5.5-5.6% efter sidste års vækst. Tallet er dog gulvet ved fortsat stigning i deltagelsesraten. I den forstand vil arbejdsløshedsprocenten forblive væk fra at ramme et 5% -niveau i et stykke tid, hvilket niveau anses for at være fuldt beskæftiget. Det vil sige, slap vil forblive i økonomien.
RBA-rentespekulationer, faldende jernmalm pris og bekymringer vedrørende handelskrig mellem USA og Kina forlod Aussie som en af de svageste tilbage i marts, især mod Euro og Sterling. Aussie vil sandsynligvis blive presset efter morgendagens RBA-satsopgørelse.
Fremadrettet
ISM-fremstilling vil være hovedfokus i dag. Og faktisk vil amerikanske data også blive overvåget nøje, herunder ISM-tjenester, handelsbalance og ikke-gårdsløn. Bortset fra det vil Storbritannien frigive PMI'er, mens eurozonen vil frigive CPI-flash. Canada vil også offentliggøre beskæftigelsesdata og Ivey PMI. Det ville også være en stor uge for australske dollar med RBA-kursbeslutning, detailsalg og handelsbalance. Men Aussie reagerer måske mere på nyheder om handelsspændingen mellem USA og Kina.
- Mandag: US ISM-fremstilling, byggeudgifter
- Tirsdag: Japans monetære base; RBA sats beslutning; tysk detailsalg; Schweizisk detailsalg, fremstillings-PMI; Eurozone fremstilling PMI endelig; PMI for britisk fremstilling
- Onsdag: Australien detailsalg, byggegodkendelser; UK konstruktion PMI; Eurozone CPI flash; US ADP-ansættelse, ISM-tjenester, fabriksordrer
- Torsdag: Australiens handelsbalance; schweizisk CPI; Tyske fabriksordrer, Eurozone-tjenester PMI endelige, PPI, detailsalg; UK services PMI; US Challenger jobnedskæring, arbejdsløshedskrav, handelsbalance; Canadas handelsbalance
- Fredag: Japans husholdningers forbrug, gennemsnitlig kontantindtjening, førende indikatorer; tysk industriproduktion; Eurozonens detail-PMI; schweiziske valutareserver; US non-farm lønningsliste; Canada beskæftigelse, Ivey PMI
EUR / USD Daglig Outlook
Daglige drejninger: (S1) 1.2290; (P) 1.2310 (R1) 1.2337; Mere....
På dette tidspunkt holder EUR/USD stadig over 1.2285 mindre støtte, og intradag bias forbliver neutral. På opsiden vil over 1.2475 målrette en test på 1.2555 høj, hvilket er tæt på 1.2516 nøgle langsigtet fibonacci niveau. Vi ville være forsigtige med at vende derfra. Men et afgørende brud vil have større bullish implikationer. På nedsiden vil mindre støtte under 1.2285 vende bias til nedadgående for 1.2154 og derunder for at forlænge faldet fra 1.2555.
På det større billede forbliver nøglefibre niveau ved 38.2% retracement af 1.6039 (2008 høj) til 1.0339 (2017 lav) ved 1.2516 intakt trods forsøg på at bryde. Derfor er stigningen fra 1.0339 mellemlangt bunden stadig set som en korrigerende bevægelse for øjeblikket. Afvisning fra 1.2516 vil opretholde langsigtede bearish outlook og holde sagen til retesting 1.0039 live. Fast pause af 1.1553 support vil tilføje mere mellemlangt bearishness. Imidlertid vil vedvarende brud på 1.2516 bære større bullish implikationer og mål 61.8% retracement af 1.6039 til 1.0339 på 1.3862 på mellemlang sigt.
Opdatering af økonomiske indikatorer
| GMT | CCY | Events | Actual | Forecast | Tidligere | Revideret |
|---|---|---|---|---|---|---|
| 23:50 | JPY | Tankan Large Manufacturing Index Q1 | 24 | 25 | 25 | 26 |
| 23:50 | JPY | Tankan Large Manufacturers Outlook Q1 | 20 | 22 | 19 | 21 |
| 23:50 | JPY | Tankan Large Non-Manufacturing Index Q1 | 23 | 24 | 23 | 25 |
| 23:50 | JPY | Tankan Non-Manufacturing Outlook Q1 | 20 | 21 | 20 | |
| 23:50 | JPY | Tankan Small Manufacturing Index Q1 | 15 | 14 | 15 | |
| 23:50 | JPY | Tankan Small Manufacturing Outlook Q1 | 12 | 10 | 11 | |
| 23:50 | JPY | Tankan Small Non Manufacturing Index Q1 | 10 | 8 | 9 | |
| 23:50 | JPY | Tankan Small Non-Manufacturing Outlook Q1 | 5 | 5 | 5 | |
| 23:50 | JPY | Tankan Large All Industry Capex Q1 | 2.30% | 1.00% | 7.40% | 6.40% |
| 00:30 | JPY | PMI Manufacturing Mar F | 53.1 | 53.2 | 53.2 | |
| 01:00 | AUD | TD Securities Inflation M / M Mar | 0.10% | -0.10% | ||
| 01:45 | CNY | Caixin PMI Manufacturing Mar | 51 | 51.7 | 51.6 | |
| 13:30 | CAD | Produktion PMI Mar | 55.6 | |||
| 13:45 | USD | Produktion PMI Mar F | 55.7 | 55.7 | ||
| 14:00 | USD | Konstruktion Udgifter M / M Feb | 0.40% | 0.00% | ||
| 14:00 | USD | ISM Manufacturing Mar | 60 | 60.8 | ||
| 14:00 | USD | ISM-priser betalt mar | 72.5 | 74.2 | ||
| 14:00 | USD | ISM Beskæftigelse Mar | 59.7 |
Link til informationskilden: www.actionforex.com




 Signal2forex.com - Bedste Forex robotter og signaler


