
Handelskrig mellem USA og Kina var det dominerende tema på finansmarkederne i sidste uge. USA startede med at annoncere listen over 1300 produktlinjer, der skal tariferes under Section 301 actions. Kina reagerede hurtigt ved at annoncere 25 % gengældelsestold på amerikansk import, svarende til størrelsen på 50 mia. USD produktværdier. Den amerikanske præsident, Donald Trump, eskalerede derefter spændingen ved at beordre handelsrepræsentanten til at komme med en ekstra liste på 100 mia. USD i produkter til toldpålæggelse. Så kom Kina tilbage med verbalt svar, da den nye liste ikke er offentliggjort endnu. DOW havde en rutsjebanetur i sidste uge med et sving på 1278 point, før det lukkede på 23932.76, hvilket er et fald på 170 point i forhold til ugen før.
Svarene på valutamarkederne var meget mildere. Dollar sluttede ugen blandet, op mod euro, yen, schweiziske franc og australske franc, ned mod sterling, canadisk og newzealandsk land. Canadiske dollar var den stærkeste som understøttet af positive NAFTA-nyheder. Det menes, at Trump skynder sig at underskrive noget vedrørende NAFTA i næste uge på topmødet i Amerika, selvom det blot er symbolsk. Sterling fulgte efter som den næststærkeste uden nogen åbenbar grund. Måske er ingen nyhed gode nyheder for pundet. Eller som nogle nævnte, er det sæsonbestemt, der drev pundet op. På den anden side endte yenen og schweiziske franc som de svageste trods risikoaversion.
USA-Kina i ordkrig, ikke handelskrig endnu
Det skal gentages her igen, at alt om handelskrig mellem USA og Kina nu kun er ord. Der er ingen implementeringsdato for nogen nye tariffer, undtagen de amerikanske 232 ståltariffer og de kinesiske gengældelsestariffer på 3 mia. USD af amerikanske varer. USA bliver i det mindste nødt til at gennemgå offentligt input vedrørende Section 301-tarifferne på 50 mia. USD af kinesisk import indtil den 22. maj. Produktlisterne og det faktiske samlede beløb kan derefter færdiggøres bagefter, med en implementeringsdato tilføjet. Trumps intention om at tredoble og hæve indsatser på 100 mia. USD af kinesiske produkter er stadig hans eget forslag. Det er endda usikkert, hvor mange procent af arbejdet vedrørende dette spørgsmål, som handelsrepræsentanten har udført.
Så hvorfor skulle markederne genere det? Onsdagens salg af lagre kan tilskrives Kinas hurtige og faste reaktion, med en intensitet, der retter sig mod Trump og den republikanske base med told på sojabønner og landbrugsprodukter samt fly. Men det skal mindes om, at DOW iscenesatte en massiv 700 point come back for at lukke højere onsdag. Det betyder, at denne runde af verbal udveksling, den amerikanske told på 50 mia. USD på kinesisk import og Kinas lige store gengældelse, bare udløste knæfald.
Men nok er nok på Trump skabte forvirring
Fredagens salg af amerikanske aktier afslørede på den anden side, at investorer i USA blev mere og mere utålmodige med Trump og den forvirring, han skabte. Den økonomiske rådgiver i Det Hvide Hus, Larry Kudlow, var ikke klar over forslaget om nye toldsatser på 100 mia. USD af kinesisk import før Trumps udtalelse sent torsdag. Kudlow forsøgte at berolige markederne, at "vi ikke er i en handelskrig". Men finansminister Steven Mnuchin sagde, at "der er potentialet for en handelskrig". Mnuchin sagde, at USA er i "kommunikation" med Kina, men Kudlow sagde, at handelsforhandlinger "ikke rigtig er begyndt endnu". Og Trump sagde også "vi er ikke i en handelskrig med Kina", men han blev ved med at hæve indsatsen, selv før forhandlingerne starter. Så hvad vil de have? Vil de tale eller ej? Ønsker Trump forhandling eller eskalering?
På den anden side har meddelelserne fra Kina været meget klare og konsekvente (bemærk, at vi bare siger, at de er konsekvente, og ikke godkender, at disse meddelelser er korrekte og sandfærdige). Den kinesiske regering nægtede tyveri af intellektuel ejendom. Og de forsøgte at forme situationen som et resultat af amerikansk unilateralisme og protektionisme (dette er til en vis grad sandt baseret på, hvad USA gør med NAFTA og 232 ståltarifferne). Kina lovede at kæmpe tilbage for enhver pris. Og det, Kina konsekvent har gjort, er at lade USA finde ud af, hvad de vil gøre først, og så hurtigt slå bolden tilbage. Der er ingen grund til at skynde sig at sætte en dato på taksterne på 50 mia. USD for varer endnu. Og der er ikke behov for at fortælle USA, hvordan de vil reagere på tolden på 100 mia. USD af varer lige nu. Men Kina ser ud til at være klar til at slå ild til enhver tid.
Fremadrettet? Under normale omstændigheder er det fantastisk tid fra nu af og frem til den 22. maj for nogle voksne diplomater fra de to lande at komme til bordet for at ordne tingene. Det skal være fred mellem nu og da. Men som Nader Naeimi, Sydney-baseret leder af dynamiske markeder hos AMP Capital Investors Ltd sagde, "det er ved at blive barnligt". Med voksne som Gary Cohn og Rex Tillerson væk, er det usikkert, hvad Trump ville gøre næste gang. Så lad os se.
Her er nogle analyserapporter om handelskrig mellem USA og Kina til læsning:
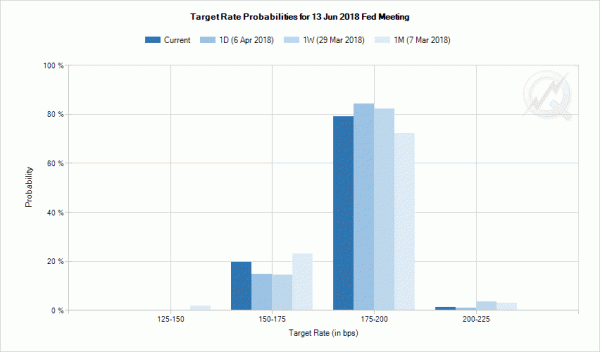
Markederne parrer væddemål på Fed-stigninger på grund af handelskrig og NFP
En vigtig udvikling at bemærke er, at markederne sænkede nogle forventninger til Fed-renteforhøjelser forude. Fed fund futures prissætter nu en ændring på 80.3% af en stigning på 25bps til 1.75-2.00% (eller mere) på mødet i juni. For en uge siden prissatte Fed Fund-futures 85.6 % chance for en eller flere stigninger i juni. Det er omkring 5.3 % mindre chance siden for en uge siden. Ser man dybere ned i detaljerne, var der for en uge siden en ændring på 82.11 % på 25bps stigning, 3.51 % chance for 50bps stigning. For en dag siden var der 84.28 % chance for stigning på 25 bps, 0.88 % chance for stigning på 50 bps. Og i øjeblikket er der 79.07 % chance for stigning på 25 bps, 1.24 % chance for stigning på 50 bps. Det betyder for det første, at markederne har reduceret aggressive priser på 50bps-forhøjelser på udviklingen i handelskrig. For det andet gav nogle yderligere op på en vandretur i juni efter NFP. Til september prissætter Fed Funds-futures nu kun 48.9 % chance for i alt to 25bps-stigninger. For en dag siden var det 54.0 % chance for to stigninger på 25bps inden september. For en uge siden var det 57.13 % chance. For nu er der ingen ændring i forventningen om, at Fed vil have yderligere to stigninger i år. Fed-formand Jerome Powells kommentarer bekræftede også dette. Men den seneste udvikling begynder at mindske chancen for en mere inden årets udgang.
DOWs trekantmønster i form
DOW's afvisning fra 55 dages EMA, under den nære trendlinje, og fredagens udsalg satte mønsteret fra 23360.29 op til at være et trekantskonsolideringsmønster. Umiddelbart fokus vil være tilbage på 23360.29 i denne uge. Samlet set ses prishandlinger fra rekordhøje 26616.71 for at korrigere op-tendensen fra 2016-laven på 15450.56. Vi forventer et dybere fald, før korrektionen er fuldført. Og brud på 23360.29 vil målrette 38.2% retracement på 15450.56 til 26616.71 ved 22351.24.
Dollarindeksudbrud er forestående
Dollarindekset forblev i området 88.25/91.01 i sidste uge, da sidelæns handel fortsatte. Det nærmer sig nu mellemsigtet trendlinjemodstand, og et udbrud er sandsynligvis nært forestående. Indtil videre er der endnu ingen tegn på en trendvending. Og faldet fra 103.82 (høje 2017) er mere tilbøjelige til at forlænge end ikke. Brud på 88.25 vil bane vejen for 61.8% retracement på 72.69 til 130.82 ved 84.58. Vi fastholder den opfattelse, at fald fra 103.82 er et korrigerende træk. Og stærk støtte forventes fra 84.58/75 at indeholde ulemper og endelig bringe et bæredygtigt opsving.
CAD/JPY kan stå over for risiko for salg-på-NAFTA-nyheder
CAD/JPY var den største bevægelse i sidste uge og steg 1.59% eller 131 pips. Vi har i hurtige kommentarer påpeget, at krydset havde et solidt opadgående momentum. På trods af solide canadiske jobdata kunne krydset dog ikke forlænge gevinsten, da Yen blev løftet af risikoaversion igen fredag. Et andet problem er, at mens canadiske dollar blev løftet af positive NAFTA-nyheder, kan der være salg-på-nyheder tilbagegang i næste uge, når det forventede symbolske NAFTA-udkast er leveret.
Teknisk set er det også usikkert, om rebound fra 80.52 er et korrigerende rebound efter at have trukket støtte fra 80.55, eller det vender trenden fra 91.56. For nu, for hurtig handel, så længe 80.36 mindre støtte holder, kunne lang position stadig overføres til 38.2% retracement på 91.56 til 80.52 til 84.73 for profit. For positionshandel må vi hellere vente og se, om den efterfølgende tilbagetrækning først er impulsiv eller korrigerende.
På trods af et fald til 1.3964 oprindeligt i sidste uge, trak GBP/USD solid støtte fra 1.3982 og vendte tilbage. Bruddet på 1.4096 mindre modstand tyder på, at pull back fra 1.4243 allerede er gennemført. Indledende bias vendes tilbage til opsiden for 1.4243 først. Break vil målrette en test på 1.4345 high næste. På nedsiden vil et vedvarende brud på 1.3964/82 dog indikere fuldførelse af stigningen fra 1.3711. I så fald skal en dybere nedgang ses tilbage for at genteste 1.3711.
På det større billede, så længe 1.3651-modstanden vendte tilbage, vil mellemlangtidsudsigterne i GBP / USD forblive bullish. Stigningen fra 1.1946 korrigerer i det mindste den langsigtede nedadgående trend fra 2007 højt ved 2.1161. Yderligere rally vil ses tilbage til 38.2% retracement af 2.1161 (2007 high) til 1.1946 (2016 low) ved 1.5466. GBP / USD undlader imidlertid at opretholde over 55 måned EMA (nu på 1.4267) hidtil. Break of 1.3651 vil være det første tegn på omvendt mellemlangt sigt og dreje fokus til 1.3038-support til bekræftelse.
På det længere sigt burde stigningen fra 1.1946 i det mindste korrigere hele den langsigtede nedadgående tendens fra 2.1161 og bør målrette 38.2% retracement på 2.1161 (2007 høj) til 1.1946 (2016 lav) på 1.5466. Det er for tidligt at sige, om det udvikler sig til en langsigtet optrend. Vi vil overvåge opadgående momentum og reaktion på 1.5466 for at beslutte senere.
Link til informationskilden: www.actionforex.com




 Signal2forex.com - Bedste Forex robotter og signaler


