
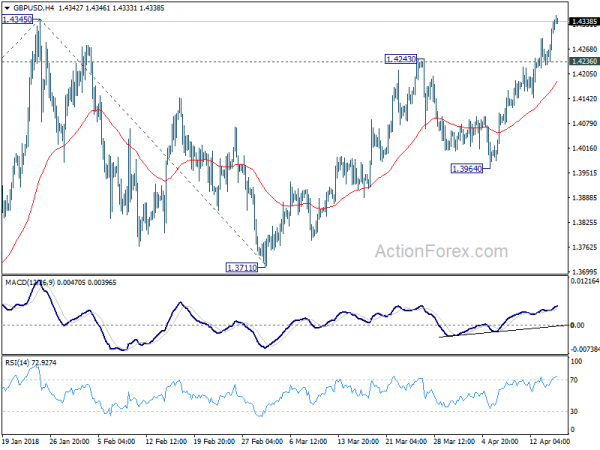
Sterling trækker sig mildt i asiatisk session i dag, mod dollar, euro og yen. Men det er stadig den stærkeste for ugen. Bruddet af 1.4345-modstanden i GBP / USD over natten signalerer mellemlangt sigt opadgående genoptagelse. Men rallyet sænkede en lille smule derovre. For øjeblikket er GBP / JPY begrænset under sidste uges høje på 133.83, mens EUR / GBP holdes på tilsvarende niveau på 0.8627. Traders afventer britiske beskæftigelsesdata i dag og KPI i morgen, hvilket ville være vigtigt at fastslå BoEs rentevej i år.
Øvrige steder på valutamarkederne handler australske dollar stort set lavere i dag, efter at RBA-minutter gentog sin patientstilling på stramning. New Zealand og canadiske dollar er også bløde. Dollar var under noget salgstryk i går, men det er så langt ved at holde på til langsigtede støtteniveauer. Mest set ligger EUR / USD under 1.2396 og USD / CAD holder over 1.2544. Disse to niveau ser dog sårbare ud.
UK job data og lønvækst skal overvåges nøje
- reklame -
UK jobdata vil være et centralt fokus i den kommende session. Arbejdsløshedsprocenten forventes at være uændret til 4.3% i februar. Og vigtigere, forventes den gennemsnitlige ugentlige indtjening at accelerere til 3.0% 3moy. Lønvæksten sammen med morgendagens KPI-frigivelse vil være afgørende for at fastslå BoEs prisstigning i år.
Ifølge en Bloomberg-undersøgelse, der netop blev offentliggjort i dag, forventer tre fjerdedele analytiker nu en stigning i maj BoE, op fra 54% sidste måned. Derefter forventede flertallet BoE at klare sig gennem resten af 2018 indtil en anden stigning i februar 2019.
For nu er der med gode fremskridt, der ses i Brexit-forhandlingerne, at usikkerhederne ligger mere på økonomiske data. Der er stadig et par mulige scenarier. Hvis data forværres, kan BoE vælge at holde ild indtil november. Eller hvis inflationen forbliver robust med acceleration i lønvæksten, kan BoE tilføje endnu en stigning i november, hvilket gør det til to i år.
RBA-minutter: Vækst overstiger potentialet, men stadig ikke stærkt tilfælde for nærtidsvandring
Protokollen fra april-RBA-mødet syntes at være ret balance. RBA lyder optimistisk og sagde over 2018, forventes BNP-væksten at "overstige potentialet. KPI-inflationen forventes at "stige gradvist" til lidt over 2% mål. Også de førende indikatorer fortsatte med at pege på "over gennemsnittet vækst i beskæftigelsen" i den kommende periode.
RBA advarede dog også, at "muligheden for en eskalering i handelsrestriktioner udgjorde en risiko for det globale udsigter, der skulle overvåges nøje". Derudover fortsatte "det store gældsniveau i Kina og den betydelige andel af finansmarkedsaktiviteten i uregulerede sektorer fortsat at udgøre vigtige risici for udsigterne for den kinesiske økonomi".
Med hensyn til udvekslingsområdet gentog RBA, at "en appreciering af den australske dollar forventes at resultere i en langsommere afhentning i økonomisk aktivitet og inflation end forventet." På monetær politik gentog RBA også, at det næste skridt "ville være op, snarere end ned ". Men "der var ikke et stærkt tilfælde for en langsigtet tilpasning i pengepolitikken".
Kina BNP voksede 6.8% i Q1, tilføjede USD 8.5B amerikanske gældsbeholdninger i februar
Udgivet fra Kina voksede Q1 BNP 6.8% yoy, samme som kvartalet og opfyldte forventningen. Detailomsætningen steg 10.1% yoy i marts, op fra tidligere 9.7% yoy og slog forventning om 9.7% yoy. Industriproduktionen steg imidlertid 6.0% yoy, sænket fra tidligere 7.2% yoy og savnede forventninger til 6.9% yoy. Investeringer i faste aktiver faldt også til 7.5% yoy, ned fra 7.9% yoy og savnede forventninger til 7.7% yoy. Samlet set viste dataene et robust vækstmoment.
Separat viste US Treasury-data, at Kina forblev den største udenlandske kreditor til USA og holdt USD 1.18T i amerikanske obligationer, regninger og noter i februar. Gældsbeviser i Kina har faktisk ved USD 8.5B for måneden, den største stigning i seks måneder. Men det skal bemærkes, at dataene var for perioden, selv før USS-ståltarifferne fra 232, for ikke at nævne afsnittet 301-tariffer over for Kina. Virkningen af handelsspændinger på kinesisk interesse for amerikanske gæld er fortsat at se. I mellemtiden kom Japan som næststørste udenlandske indehaver af amerikanske gæld, faldt lidt fra USD 1.07T til USD 1.06T.
Andre steder
Tysk ZEW økonomiske følelse vil være en anden funktion i europæisk session. Canada frigiver internationale værdipapirtransaktioner senere på dagen. USA vil frigive boligstart og byggetilladelser, industriel produktion og kapacitetsudnyttelse.
GBP / USD Daily Outlook
Daglige drejninger: (S1) 1.4261; (P) 1.4302; (R1) 1.4379; Mere….
GBP / USDs rally fortsætter så højt som 1.4353 hidtil, og brud på 1.4345 indikerer genoptagelse af mellemlang sigtetrend. Intradag-bias forbliver på oversiden for 61.8% projektion af 1.3038 til 1.4345 fra 1.3711 ved 1.4519 næste. På downside, under 1.4236 mindre understøttelse vil vende intraday bias neutral igen. Men tilbagetrækningen bør være godt placeret over 1.3964-støtte for at bringe endnu et rally.
I det større billede er stigningen fra 1.1946 (2016 lav) på vej og genoptages. Det korrigerer i det mindste den langsigtede down trend fra 2007 højt på 2.1161. Yderligere rally vil ses tilbage til 38.2% retracement af 2.1161 (2007 high) til 1.1946 (2016 low) ved 1.5466. Vi ville fortsætte med at favorisere denne mellemstore termiske visning, så længe 1.3711-supporten holder, selv i tilfælde af dyb trækker tilbage.
Opdatering af økonomiske indikatorer
| GMT | CCY | Events | Actual | Forecast | Tidligere | Revideret |
|---|---|---|---|---|---|---|
| 1:30 | AUD | RBA april mødemøder | ||||
| 2:00 | CNY | BNP Y / Y Q1 | 6.80% | 6.80% | 6.80% | |
| 2:00 | CNY | Detailhandel Salg YTD Y / Y Mar | 10.10% | 9.70% | 9.70% | |
| 2:00 | CNY | Industriel Produktion YTD Y / Y Mar | 6.00% | 6.90% | 7.20% | |
| 2:00 | CNY | Faste aktiver uden for landdistrikterne YTD Y / Y Mar | 7.50% | 7.70% | 7.90% | |
| 4:30 | JPY | Industriel Produktion M / M Feb F | 4.00% | 4.10% | ||
| 8:30 | GBP | Arbejdsløse krav Ændring mar | 9.2k | |||
| 8:30 | GBP | ILO Arbejdsløshedsrente 3Mths Feb | 4.30% | 4.30% | ||
| 8:30 | GBP | Gennemsnitlig ugentligt indtjening 3M / Y Feb | 3.00% | 2.80% | ||
| 9:00 | EUR | Tysk ZEW Økonomisk Sentiment Apr | 88 | 90.7 | ||
| 9:00 | EUR | Tysk ZEW Forventninger Apr | -1 | 5.1 | ||
| 9:00 | EUR | Eurozone ZEW Økonomisk Sentiment Apr | 7.3 | 13.4 | ||
| 12:30 | CAD | Internationale værdipapirtransaktioner (CAD) feb | 5.68B | |||
| 12:30 | CAD | Produktion Salg M / M Feb | 1.00% | -1.00% | ||
| 12:30 | USD | Boliger starter mar | 1.27M | 1.24M | ||
| 12:30 | USD | Bygningstilladelser Mar | 1.33M | 1.30M | ||
| 13:15 | USD | Industriel Produktion M / M Mar | 0.40% | 1.10% | ||
| 13:15 | USD | Kapacitetsudnyttelse Mar | 77.90% | 78.10% |
Link til informationskilden: www.actionforex.com




 Signal2forex.com - Bedste Forex robotter og signaler


