
Dollar handles stort set højere i dag, hjulpet af opsvinget i amerikanske statsobligationer. 10 års rente lukkede op 0.042 til 2.937 natten over. Med en base dannet på 2.759 i sidste uge, vil TNX sandsynligvis gå højere til 3.000 håndtag. Udviklingen vil være dollarstøttende på kort sigt. I mellemtiden skærer australske dollar nogle af denne uges overraskede stigninger tilbage, efter at RBA efterlod kontantrenten uændret på 1.50 % som almindeligt forventet. Den medfølgende erklæring er stort set uændret i forhold til den tidligere. RBA gentog igen, at stigningen i lønvæksten og inflationen vil være gradvis. Desuden fastholdt centralbanken en neutral holdning og afholdt sig fra at indikere en stramning bias.
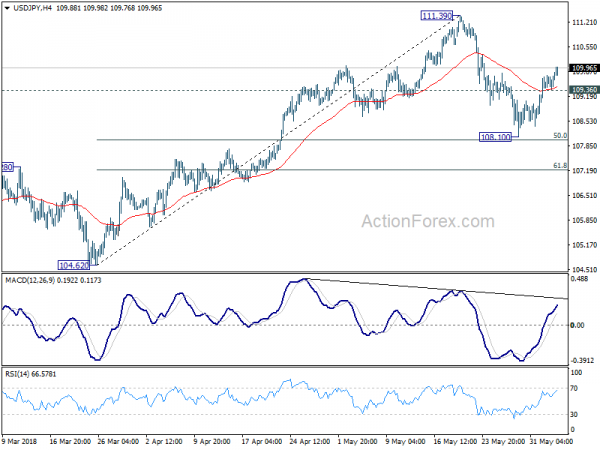
Teknisk set genoplivede USD/JPY's brud på 109.82 mindre modstand bullishness i parret, og mere opad kunne ses på kort sigt tilbage til 111.39 high. Et spørgsmål er, om opsvinget i USD/JPY ville tage EUR/JPY og GBP/JPY højere gennem vigtige kortsigtede modstandsniveauer på henholdsvis 128.94 og 147.04. På den anden side ser opsvinget i EUR/USD og GBP/USD ud til at have mistet dampen. Fokus vil være tilbage på 1.1617 mindre støtte i EUR/USD og 1.3253 i GBP/USD. Så det kan være svagheden i EUR/USD og GBP/USD, der trækker EUR/JPY og GBP/JPY ned. Det er meget interaktivt.
BoE Tenreyro stod pat i maj for at vente lidt mere
- reklame -
BoE MPC-medlem Silvana Tenreyro sagde i går, at "meget af nedadgående BNP-nyheder for 1. kvartal sandsynligvis vil være uberegnelige". Det øgede dog stadig "muligheden for en underliggende svaghed i efterspørgslen". Tilbage på mødet i maj sagde Tenreyo, at omkostningerne ved at vente og se i en kort periode var relativt langsomme. Og BoE vil sandsynligvis få et "betydeligt klarere billede af den underliggende styrke i den indenlandske efterspørgsel ganske snart". Derfor var der "at forlade politikken uændret." Samlet set sagde Tenreyo, "mens jeg forventer, at et par rentestigninger vil være nødvendige, er tidspunktet for disse rentestigninger et åbent spørgsmål."
Tenreyros budskaber stemte overens med BoEs egen prognose i inflationsrapporten om, at der ville komme en renteforhøjelse i august. Det vil sige, at BoE valgte at vente lidt endnu i maj til august med at træffe en beslutning. Og det er dataafhængigt.
IMF: Canadas udsigter er underlagt betydelige risici, indenlandske og eksterne
I en rapport udgivet i går bemærkede IMF, at væksten på 3 % i 2017 i Canada var den højeste blandt G7-nationerne i året. Men fremover er de økonomiske udsigter underlagt "betydelige risici, indenlandske og eksterne".
På hjemmemarkedet er en væsentlig risiko en skarp korrektion på boligmarkedet. Det kan udløses af et "pludselig skift i prisforventningerne eller en hurtigere end forventet stigning i realkreditrenterne". Og banksystemet er "stærkt udsat for husholdningernes og virksomhedernes gæld." Hvis boligkorrektionen følges af en stigning i arbejdsløsheden og en kraftig nedgang i det private forbrug, kan der således "opstå risici for finansiel stabilitet og vækst".
Eksternt kan den mellemfristede virkning af amerikanske skattelettelser gøre Canada til en "mindre attraktiv destination for investeringer". Manglende opnåelse af en NAFTA-aftale inden for en rimelig tidsramme kan påvirke investeringer og vækst i en "forlænget periode". Og tilbagevenden til WTO-reglerne kan reducere BNP-væksten med -0.4 %. Andre eksterne risici omfatter svagere vækst i vigtige avancerede økonomier, kraftig afmatning i Kina, strammere globale finansielle forhold.
Med hensyn til pengepolitikken sagde IMF, at BoC bør stramme "gradvis", da "inflationspresset er ved at opbygge, og højere renter vil hjælpe aktivitet og inflation med at konvergere mod mere bæredygtige niveauer." Men den nuværende risikobalance berettiger "gradvis politisk normalisering."
NZ Treasury: Væksten i 1. kvartal kan komme under 0.7 % prognose
I den månedlige økonomiske indikator-rapport, der blev offentliggjort i dag, bemærkede New Zealands finansminister, at sporingen af data for marts-kvartal antydede, at den reale BNP-vækst kan falde til under 0.7 % som forventet i Budget Economic and Fiscal Update (BEFU) 2018. Ikke desto mindre, juni kvartals aktivitetsindikatorer har været "lidt mere positive". Afdæmpet lønpres bidrager sandsynligvis til lav inflation og forventningen om, at RBNZ vil holde OCR på 1.75 % "i nogen tid fremover".
Risici er skæv til nedadgående afhængighed af den internationale udvikling. Finansministeriet noterede især afmatning i Japan, Eurozonen og Storbritannien i 1. kvartal. Og den advarede om, at politisk ustabilitet i Italien vil trække væksten i eurozonen yderligere. Ikke desto mindre er udsigterne for Kina og USA "fortsat relativt positive".
På datafronten
Japans husholdningers forbrug faldt -1.3 % år/år i april mod forventning om 0.8 % mor. China Caixin PMI-tjenester var uændret på 52.9 i maj. Australiens betalingsbalanceunderskud faldt til AUD -10.5 mia. i 1. kvartal. UK BRC detailsalgsmonitor steg 2.8 % år/år i maj.
Tjenestedata er hovedfokus i dag. Især britiske PMI-tjenester forventes at stige 0.1 i maj til 52.9. Eurozonen vil også offentliggøre PMI-tjenester finalen. Senere på dagen vil USA frigive ISM ikke-fremstilling, mens Canada vil frigive arbejdsproduktivitet.
USD / JPY Daily Outlook
Daglige drejninger: (S1) 109.50; (P) 109.69; (R1) 110.02; Mere…
Brud på 109.82 mindre modstand tyder på, at pull back fra 111.39 allerede er afsluttet på 108.10. foran 50% retracement på 104.62 til 111.39. Udviklingen genoplivede den sag, at rebound fra 104.62 stadig er i gang. Intraday bias er tilbage på opsiden til 111.39 først. Break vil målrette en test på 114.73 nøglemodstandsniveau. På den negative side vil mindre støtte under 109.36 dog forsinke den bullish sag og blive bias neutral igen.
I det større billede, på dette tidspunkt, favoriserer vi en smule det tilfælde, at et korrigerende fald fra 118.65 (2016 høj) er afsluttet med tre bølger ned til 104.62. Over 111.39 vil bekræfte dette synspunkt og målrette 114.73 til bekræftelse. Det skal dog bemærkes, at USD/JPY er afgrænset i faldende kanal på mellemlang sigt fra 118.65 (høj i 2016). Vedvarende brud på 61.8% retracement på 104.62 til 111.39 ved 107.20 vil sandsynligvis genoptage faldet fra 118.65 til 104.62 lav.
Opdatering af økonomiske indikatorer
| GMT | CCY | Events | Actual | Forecast | Tidligere | Revideret |
|---|---|---|---|---|---|---|
| 23:01 | GBP | BRC Retail Sales Monitor Y / Y maj | 2.80% | -4.20% | ||
| 23:30 | JPY | Husholdning Tilbring Y / Y Apr | -1.30% | 0.80% | -0.70% | |
| 01:30 | AUD | Nuværende konto (AUD) Q1 | -10.5B | -9.9B | -14.0B | -14.7B |
| 01:45 | CNY | Caixin PMI Services maj | 52.9 | 53 | 52.9 | |
| 04:30 | AUD | RBA Rate Decision | 1.50% | 1.50% | 1.50% | |
| 07:45 | EUR | Italien Tjenester PMI maj | 52.9 | 52.6 | ||
| 07:50 | EUR | Frankrig Service PMI Maj F | 54.3 | 54.3 | ||
| 07:55 | EUR | Tyskland Service PMI maj F | 52.1 | 52.1 | ||
| 08:00 | EUR | Eurozone Services PMI maj F | 53.9 | 53.9 | ||
| 08:30 | GBP | Tjenester PMI maj | 52.9 | 52.8 | ||
| 09:00 | EUR | Eurozone Detailhandel Salg M / M Apr | 0.50% | 0.10% | ||
| 12:30 | CAD | Arbejdskraft Produktivitet Q / Q Q1 | 0.30% | 0.20% | ||
| 13:45 | USD | US Services PMI maj F | 55.7 | 55.7 | ||
| 14:00 | USD | ISM Non-Manufacturing Composite maj | 57.4 | 56.8 |




 Signal2forex.com - Bedste Forex robotter og signaler


