
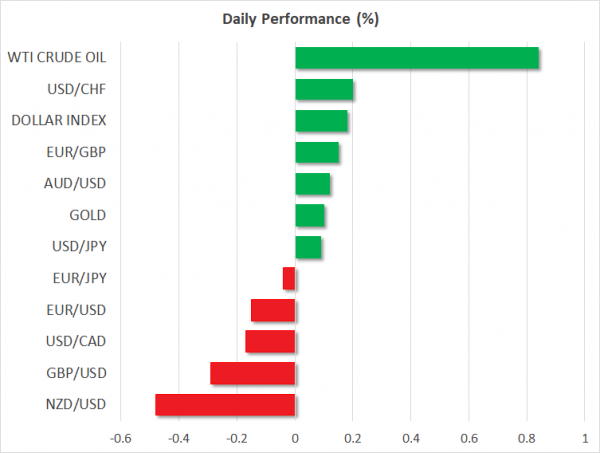
Her er de seneste udviklinger på globale markeder:
FOREX: Dollar / yen formåede at genoprette tidligere tab for at klatre tilbage til 110.14 (+ 0.08%) som en amerikansk embedsmand, der meddelte onsdag, at Washington ikke vil bruge strengere handelsfriktioner mod Kina, men overvåge kinesiske investeringer gennem et eksisterende nationalt sikkerhedsvurderingssystem. Dollarkursen blev også avanceret til at berøre 94.79 (+ 0.14%), mens investorer forberedte deres positioner forud for varige ordrer senere på dagen og foreløbige PCE-inflationstal på fredag. På den anden side gik euroen nedad, da handelsrisici og politiske forhold i Tyskland fortsatte med at hænge i baggrunden. Euro / dollar flyttede lavere til 1.1626 (-0.15%), før EU-topmødet starter torsdag, selvom Italiens eurosceptiske senat Alberto Bagnai sagde i dag, at regeringen ikke vil handle imod euroen. Pund / dollar forblev negativt, og faldt under 1.3200-håndtaget (-0.10%), efter at BOE Governor Carney fremhævede risici fra Brexit på sin økonomiske stabilitetspræsentation. Han argumenterede også for, at stigende handelsusikkerheder kunne få verdensrenterne tilbage. Dollar / loonie var lidt op på 1.3310. Aussie / dollar holdt under åbningsniveauet omkring 0.7386 (-0.14%), mens kiwi / dollar faldt til 0.6820 (-0.61%) forud for RBNZ-politimødet natten over
LAGRE: De europæiske aktier var i grønt på 1200 GMT, med den paneuropæiske STOXX 600 og den blå chip Euro STOXX 50 steg med 0.54% og 0.65% repsectively. Den tyske DAX 30 sprang af 0.97%, den franske CAC 40 fik 0.74 %%, mens den italienske FTSE MIB flyttede op 0.66%. Det Forenede Kongeriges FTSE 100 avanceret af 0.81%. I Asien lukkede aktiemarkederne i det negative område med undtagelse af den japanske Topix, mens i USA var futuresporing store aktieindekser peger på en positiv åbenhed.
RÅVARER: Oliepriserne havde en signifikant vindende dag efter gårsdagens API-aflæsninger trykt en meget større lagerudnyttelse end forventede analytikere. Bekymringer over amerikanske sanktioner mod Iran støttede også markedet i dag. .West Texas Intermediate (WTI) -olien overgik $ 71 pr. Tønde, og sendte en ny en måned høj og tilføjede 0.78% til dens daglige ydeevne. London-baseret Brent crude klatrede med 0.48% til $ 76.68 pr. Tønde. I ædle metaller, guld tilbagetrukket af 0.21% til $ 1,257.43 per ounce, rammer en frisk seks måneders lav på $ 1,253 tidligt i dag.
Dag fremad: Amerikanske varige varer tiltrækker opmærksomhed; RBNZ at holde priserne stabile, men øjne på outlook
Varige varer ordrer og ventende hjemme salg ud af USA vil fremhæve den økonomiske kalender senere onsdag, mens handelsudviklingen fortsat vil blive nøje overvåget, med investorer venter ivrig efter at se, om USA vil blødgøre sin protektionistiske holdning til Kina.
På 1230 GMT forventes US Census Bureau at sige, at amerikanske varige ordrer er faldet med 1.0% m / m i maj, med mindre end 1.6% faldet i den foregående måned, mens der ikke er transportprodukter, er måleren forventes at registrere en vækst på 0.5% m / m i forhold til 0.9% ekspansion i april. Den ikke-forsvarsbaserede foranstaltning, der udelukker fly, forventes også at aftage, hvilket letter fra 1.0% m / m til 0.5%. Hvis tallene overrasker opadrettede, beroligende bekymringer for, at de amerikanske handelsfriktioner kan reducere investeringerne i erhvervslivet, kunne dollaren tiltrække nogle købsrenter.
I afventning forventes hjemmehandel på grund af 1400 GMT at stige med 0.5% m / m i maj efter en nedgang på 1.3% i den foregående måned.
Alligevel kan enhver forringelse eller forbedring i handelssituationen opveje virkningen af ovenstående data.
I oliemarkederne kunne VVM-ugentlige rapport om amerikanske oliebeholdninger flytte priserne på 1430 GMT. Husk, at API-tallene viste en kraftig nedgang i 9.2mn tønder i amerikanske råstoffer i ugen, der sluttede juni 22, med råpriser, der rammer nye højder i kølvandet på dataene. Hvis VVM-tallene uventet viser et større fald end 2.5mn-faldet, der præsenteres i øjeblikket, kunne markedet efterlade yderligere gevinster.
På pengepolitisk front vil New Zealand Reserve Reserve offentliggøre sin beslutning om renten tidligt torsdag (onsdag 2100 GMT). Analytikere forventer dog meget, at politikerne holder op med at låneomkostninger uændret til 1.75% for ellevte gang i træk, idet væksten i BNP i 1. kvartal svækkes som forventet, hvilket tyder på, at økonomien ikke er klar endnu at byde på en stigning i takt, når risiciene omkring global handel blinker rød takket være den amerikanske handelspolitik. Tidligere i dag savnede New Zealands ANZ forretningssikkerhedsstatistik prognoser og trak sig fra -27.2% til -39.0%, den laveste siden november. På grund af datafviken vil investorer derfor gøre opmærksom på den satsopgørelse, der fremsendes langs renteafgørelsen for at identificere RBNZs udsigter for økonomien. Hvis banken bliver mere bekymret over økonomiens udsigter (for at undgå udsigter to gange), at sende meddelelser om, at et satser kan stadig være på kortene, kan kiwi udvide tab. Alternativt, hvis politikerne bruger en mere hawkish tone, hvilket tyder på, at afmatningen kan være midlertidig, kan den lokale valuta vende om til omvendt.
Med hensyn til offentlige fremskridt er Fed Vice Chair for Supervision Randal Quarles (1500 GMT - permanent FOMC-stemmeberettiget), Boston Fed præsident Eric Rosengren (1430 GMT - ikke-vælger i 2018) og Bank of Canada Governor Stephen Poloz (1915 GMT) nogle af politikerne til at afholde taler senere i dag.




 Signal2forex.com - Bedste Forex robotter og signaler


