
Dollar holder sig fast i den asiatiske session i dag efter nattens rally. Markets modtog Fed-formand Jerome Powells sammensatte og balancerede vidnesbyrd ret godt. Og han bekræftede dybest set, at Fed er på sporet af sin forventede rentebane. Især USD/JPY har allerede genoptaget den seneste stigning og bryder 113-håndtaget. Dykket i USD/CHF i går var dybere, end vi forventede. Men efterfølgende rebound satte parret tilbage i bullish form. Mens dollaren stadig handler i rødt mod schweiziske franc og newzealandske dollar, kan den snart genvinde kontrollen. På den anden side forsøger Sterling at komme sig i dag, men forbliver som den svageste i ugen med hensyn til Brexit-usikkerhed. Afstemningerne om handels- og toldlovforslaget i parlamentet i denne uge viste, at premierminister Theresa May står over for et stadig mere splittet Storbritannien om Brexit, snarere end et samlende.
Teknisk set tyder EUR/GBP's brud på 0.8901-modstanden på, at det seneste rally fra 0.8620 genoptages, men med ret svagt momentum igen. GBP/JPY trykker tilbage på 147.63 mindre støtte, og en fast pause der vil indikere en vending på kort sigt. GBP/USD, med gårsdagens dyk, er sat til at tage et lavpunkt på 1.3048. For Dollar, et fokus på 1.3216 modstand i USD/CAD. Pause dér vil genoptage sidste uges rebound fra 1.3063 til 1.3385.
Fed Powell: Udbytte i den lange ende indikerer neutrale renter, protektionistiske lande har gjort det værre
I Fed-formand Jerome Powells Kongressens vidnesbyrd natten over malede han et optimistisk billede af den amerikanske økonomi. Han bemærkede, at "med passende pengepolitik vil arbejdsmarkedet forblive stærkt, og inflationen vil forblive tæt på 2 procent i løbet af de næste mange år." Og "risikoen for, at økonomien uventet svækkes som nogenlunde afbalanceret med muligheden for, at økonomien vokser hurtigere, end vi i øjeblikket forventer." Han bekræftede også den kendte politiske vej og sagde, at "den bedste vej frem er at blive ved med gradvist at hæve federal funds rate."
Senere i Q&A-afsnittet talte han også om det varme emne om udfladning af rentekurven og recession. Powell påpegede, at det, der betyder noget, er udbyttet i den lange ende som en indikation af den såkaldte neutrale rente. Lige nu ligger 30 års udbytte på omkring 2.96 efter at have ramt så højt som 3.247 tidligere i år. 10 års udbytte ligger på omkring 2.85 efter at have ramt så højt som 3.115.
Med hensyn til USA's handelspolitik kommenterede Powell ikke direkte som forventet. Det skal mindes om, at Powell allerede har gjort sin holdning klar før. Han kommenterer ikke på politikker, han ikke laver. Og for at vogte Feds uafhængighedslinje må han også afstå fra at kommentere på administrationens politik. I stedet tager han dem som givne. Selvom han var villig til at tale om handel fra "principper"-perspektiv. Og for ham havde lande, der omfavnede frihandel og lave toldsatser, tidligere bedre resultater og højere produktivitet. Lande, der har været mere protektionistiske, "har gjort det værre".
Kansas City Fed George: Både opadrettede og nedadrettede risici er betydelige
Kansas City Fed-præsident Esther George "Threading the Needle", at den amerikanske økonomi er i "fremragende" form og "syner ud til at skyde på alle cylindre". Hendes baseline udsigter er, at udvidelsen vil "fortsætte i et moderat tempo". Og pengepolitikken "blir nødt til at bevæge sig fra en imødekommende holdning til en mere neutral holdning". Men fremtidige politiske handlinger vil "i stigende grad skulle være dataafhængige."
Men der er "betydelig usikkerhed" om, hvor den "neutrale rente" er. "Forskellige strukturændringer" antydede, at den neutrale kurs er "lavere" end tidligere. Men "cykliske faktorer" kunne delvist have opvejet det, mens "finanspolitisk stimulus" er som at hæve den neutrale kurs. Ligeledes er den naturlige arbejdsløshedsrate også usikker, og "pengepolitikken afprøver i øjeblikket grænserne for, hvor lav arbejdsløsheden kan gå uden at forårsage en uønsket stigning i inflationen."
Risici for udsigterne "ser ud til at være afbalancerede", men George understregede, at både op- og nedadgående risici er "betydelige". De "overvejende opadrettede risici" er "procyklisk amerikansk finanspolitik og globalt imødekommende pengepolitik." Regeringens skattelettelser og øgede udgifter under en "konjunkturekspansion ... kan have den fordel på kort sigt at fremme udgifterne og måske øge økonomiens vækstpotentiale på længere sigt". Men "de har også en risiko for at presse økonomien ud over dens produktionskapacitet."
De "overvejende nedadrettede risici kommer fra usikkerhed omkring handelspolitikken." Hun har endnu ikke indarbejdet nogen væsentlig effekt i sit syn. Men anekdotiske rapporter fra vores forretningsforbindelser tyder på, at nogle virksomheder tager en "vent og se"-tilgang til nye kapitaludgifter på grund af usikkerhed om fremtidige handelspolitikker." Og om dette vil bremse økonomien væsentligt i løbet af de næste par år eller true ekspansionens holdbarhed er noget, jeg vil overvåge nøje.
Sterling stabiliserede sig, da May med nød og næppe undgik nederlag på Brexit-handelsregningen
Sterling faldt markant natten over, efter at premierminister Theresa May led uventet nederlag på et ændringsforslag til Brexit Trade Bill i parlamentet. Denne ændring kræver, at regeringen tager "alle nødvendige skridt" for at tilslutte sig den europæiske lovgivningsramme for lægemidler. Pundet stabiliserede sig efter, at May snævert forsvarede den vigtigste ændring af handelsloven med 307 mod 301 stemmer. Den ændrede krævede, at regeringen forhandlede en toldunionsordning med EU, hvis den inden den 21. januar 2019 ikke forhandlede en aftale om friktionsfri handel med varer.
Sterling holder sig over 1.3048 mod Dollar i øjeblikket, mens EUR/GBP's brud på 0.8901 indtil videre var svagt. I det mindste indtil videre er Mays stilling stadig sikker, og hun har undgået en tillidsafstemning. Ikke desto mindre viste den tætte afstemning mandag og tirsdag, hvor splittede de pro- og anti-EU-lejre er, og det er ligesom en umulig opgave at bygge bro mellem dem. En tillidsafstemning om maj kan finde sted når som helst, hvis hun skrider. Og pundet ville formentlig forblive lige så svagt som maj på trods af den forventede stramning af BoE i august.
På datafronten
Australien Westpac førende indeks steg 0.0 % mor i juni. Storbritanniens inflationsdata vil være hovedfokus i dag. Overordnet CPI forventes at accelerere tilbage til 2.6 % år/år i juni. Kerne-CPI forventes at stige til 2.2 % år/år. RPI, PPI og husprisindeks vil også blive frigivet. Eurozonen udsender CPI-finalen i juni. USA vil frigive påbegyndte boliger og byggetilladelser samt Feds Beige Book-rapport.
USD / JPY Daily Outlook
Daglige drejninger: (S1) 112.42; (P) 112.68; (R1) 113.13; Mere…
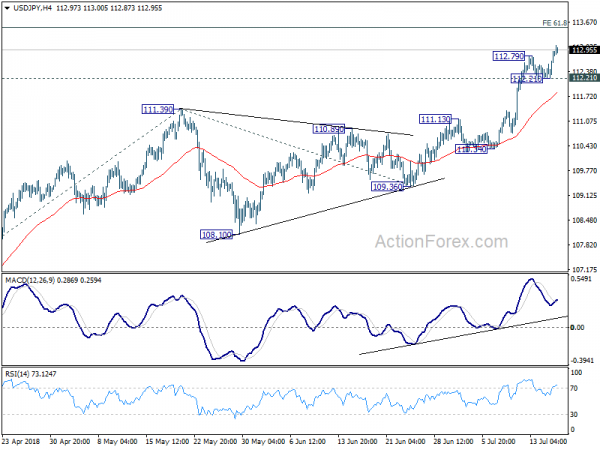
USD/JPY's pause på 127.79 midlertidig top bekræfter genoptagelse af stigningen, og intradag-bias er tilbage på opsiden. Rallyet fra 104.62 forventes at målrette 61.8% fremskrivning af 104.62 til 111.39 fra 109.36 ved 113.54 først. Break vil sætte fokus på 114.73 nøglemodstand for at bekræfte vores bullish mellemlang sigt. På den negative side er brud på 112.21-understøttelse nødvendig for at signalere kortsigtet topping. Ellers vil udsigterne forblive positive i tilfælde af tilbagetog.
I det større billede bekræfter den nuværende udvikling, med det solide brud på mellemlang sigt kanalmodstand fra 118.65 (2016 høj), vores opfattelse af, at korrigerende fald derfra er afsluttet med tre bølger ned til 104.62. Et afgørende brud på 114.73-modstanden vil sandsynligvis genoptage hele rallyet fra 98.97 (lave 2016) til 100 % fremskrivning af 98.97 til 118.65 fra 104.62 ved 124.30, hvilket er rimelig tæt på 125.85 (2015 høj). Dette vil nu være det foretrukne tilfælde, så længe 119.36-understøttelse holder.
Opdatering af økonomiske indikatorer
| GMT | CCY | Events | Actual | Forecast | Tidligere | Revideret |
|---|---|---|---|---|---|---|
| 00:30 | AUD | Westpac førende indeks M / M Jun | 0.00% | -0.22% | ||
| 08:30 | GBP | KPI M / M Jun | 0.20% | 0.40% | ||
| 08:30 | GBP | KPI Y / Y juni | 2.60% | 2.40% | ||
| 08:30 | GBP | Core CPI Y / Y Jun | 2.20% | 2.10% | ||
| 08:30 | GBP | Detailprisindeks M/M jun | 0.40% | 0.40% | ||
| 08:30 | GBP | Detailprisindeks Å/Å jun | 3.50% | 3.30% | ||
| 08:30 | GBP | PPI Indgang M / M Jun | 1.60% | 2.80% | ||
| 08:30 | GBP | PPI Indgang Y / Y Jun | 7.60% | 9.20% | ||
| 08:30 | GBP | PPI udgang M / M Jun | 0.20% | 0.40% | ||
| 08:30 | GBP | PPI Output Core Y / Y Jun | 3.10% | 2.90% | ||
| 08:30 | GBP | PPI udgang M / M Jun | 0.10% | 0.20% | ||
| 08:30 | GBP | PPI Output Core Y / Y Jun | 2.30% | 2.10% | ||
| 08:30 | GBP | Husprisindeks Y / Y maj | 3.80% | 3.90% | ||
| 09:00 | EUR | Eurozone KPI M / M Jun | 0.10% | 0.50% | ||
| 09:00 | EUR | Eurozone KPI Y / Y Jun F | 1.90% | 1.90% | ||
| 09:00 | EUR | Euroområdets KPI Kerne Y / Y Jun F | 0.10% | 1.00% | ||
| 12:30 | USD | Boliger begynder juni | 1.32M | 1.35M | ||
| 12:30 | USD | Byggetilladelser Jun | 1.33M | 1.30M | ||
| 14:30 | USD | Råolie lagervarer | -12.6M | |||
| 18:00 | USD | Federal Reserve Beige Book |




 Signal2forex.com - Bedste Forex robotter og signaler


