
Amerikanske højdepunkter
- Økonomiske data var en blandet taske i denne uge: Detailhandel var et lyspunkt, men boliger begynder uventet at falde i juni.
- Handelsudviklingen fortsatte med at lave overskrifter, hvor Donald Trump annoncerede, at han var parat til at udvide tolden på $ 500bn af import fra Kina - omtrent værdien af hele Kinas import til USA
- I sit vidnesbyrd om kongressen tilbød Fed Chair Powell en optimistisk opfattelse af den amerikanske økonomi, og noterede sig, at de risici, der er forbundet med handelsbeskyttelse, ikke ville skubbe dem naturligvis om yderligere renteforhøjelser.
Canadiske højdepunkter
- Det var en god uge for canadiske dataudgivelser med positive overraskelser indenfor detailhandel, produktion og boliger, hvilket bekræfter sidste uges kloge tone fra Bank of Canada.
- Eksisterende boligsalg var særligt positivt, og sammen med sidste uges boligstart understøtter det synspunktet om, at boligmarkedet gradvist stabiliseres efter implementeringen af B-20 retningslinjer.
- USA meddelte, at det vil sonde pris på import af uran, hvilket øger allerede øgede globale handelsusikkerhedsrisici.
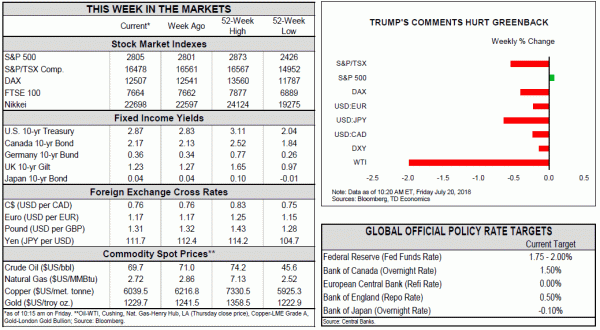
Økonomiske data var en blandet taske i denne uge. Mens majs detailsalg var et lyst sted, begyndte bolig uventet i juni. Udviklingen i handelspolitikken forblev også øverst på investorernes sind: Angela Merkel talte stærkt mod takster, mens Donald Trump ramte sin protektionistiske retorik op og sagde, at han var villig til at udvide tolden på hele $ 500bn af import fra Kina. Han kritiserede også Fed's rentestigning, og den stærke amerikanske dollar - hvilket førte til beskeden greenback selloff.
Mens truslen om yderligere handelstakster fortsat udgør en betydelig nedadrettede risiko for USA og den globale vækst, er den amerikanske økonomi i øjeblikket ved at gå fuld damp fremad. I juni steg detailforbruget med en robust 0.5%, ud over en væsentlig opgradering til majs data, da forbrugerne fortsatte med at ramme butikker og restauranter i masserne. En af de kategorier, der oplevede en stærk vækst, var udgifterne til restauranter og spise ude (+ 1.5% m / m) og accelererede til 8% y / y - det hurtigste tempo siden august 2015. Opsamlingen i udgifterne i denne stort set skønsmæssige kategori er et bevis på et stærkt momentum i forbrugernes udgifter. Faktisk for det andet kvartal som helhed var det nominelle detailsalg stigende næsten 8% årligt (i forhold til 1.8% i Q1) (Figur 1), hvilket tyder på, at selvom justering for inflationen, er forbrug af andet kvartal sat op over 3% (årlig) i næste uges BNP-udgivelse.
Den optimistiske opfattelse af den indenlandske økonomi blev yderligere gentaget af Fed Chair Powell i denne uge. I sit halvårlige vidnesbyrd om kongressen noterede han sig det stærke arbejdsmarked, stigende efter skat indkomst og sund vækst i erhvervsinvesteringer. Han roste også fremskridt på inflationsfronten og svigtede lidt af risikoen som følge af handelsbeskyttelse, idet han bemærkede, at "risikoen for udsigterne var groft afbalanceret". Han konkluderede, at "FOMC mener, at det for øjeblikket er den bedste vej fremad at fortsætte med at hæve føderalsatsen." Med andre ord er nuværende handelsrisici ikke nok til at spore Fed fra vandreture på kvartalsbasis.
Den amerikanske økonomi fortsætter med at være rødhud, men denne udvidelsestakt vil være svært at opretholde fremad, da den begynder at bremse kapacitetsbegrænsninger, især på arbejdsmarkedet. Højere materialepriser, lønninger og mangel på arbejdskraft i nogle sektorer fremhævede i den seneste Beige Book.
Byggebranchen er en sektor, der står overfor disse headwinds, med priserne på tømmer og stål stiger præcist efter taksterne. Mens homebuilders optimisme forbliver ret høj, faldt boliger startet med 12.3% m / m i juni - det største fald siden november 2011. (Diagram 2). Størstedelen af tilbagetrækningen blev set på multifamiliesiden (-20% m / m), med mere moderat fald i enfamilies start (- 9.1%). Det store fald på multifamiliesiden kan afspejle den ændrede boligmarkedsdynamik, med efterspørgslen, der roterer væk fra udlejningsenheder. Næste uges frigivelse af både nye og eksisterende boligsalg bør kaste lysere på boligmarkedets sundhed, især på efterspørgselssiden.
Det var en god uge for canadiske data, med udgivelser om fremstilling, detailhandel og eksisterende boligsalg samt forbrugerprisinflation, der overraskede overop.
Eksisterende boligsalg afværget frigivelsesplanen, der flyttede op 4.1% i juni, med den relativt bredt baserede stigning, der sletter meget af tabene i den foregående måned. Sammenholdt med sidste uges boliger begynder frigivelse bekræfter dette forventningerne til et stabiliserende boligmarked efter implementeringen af B-20 retningslinjer.
Produktionssalget viste også en bred genopretning af 1.4% i maj, hvilket kompenserede april's skuffende præstation. Endnu mere opmuntrende voksede salgsvæksten i 2.0% i maj, hvilket betydeligt oversteg forventningerne og tyder på, at sunde løngevinster gør deres vej til husholdningernes udgifter. Med salg af detail- og fremstillingsvirksomheder, der for nylig blev udsat for engangsfaktorer (vejr, midlertidige raffinaderiudbrud), maler dette et beroligende sundt billede af deres underliggende tendens i kvartalet.
Endelig kom KPI lidt over forventningerne, da hovedinflationen accelererede til 2.5% (år-til-år) fra 2.3% i maj - det hurtigste tempo siden tidlig 2012. Gennemsnittet af Bank of Canada's kerneforanstaltninger var i mellemtiden på sit 2.0% mål. KPI-fælles kerneforanstaltningen holdt stabilt ved 1.9%, mens de to andre kerneforanstaltninger steg op til 2.0% (fra 1.9% tidligere).
Alt fortalte, at dataene i denne uge maler et positivt billede af canadisk økonomisk vækst og støtter forestillingen om, at aktiviteten hopper tilbage fra sin bløde præstation tidligt på året. Med udgivelserne i denne uge forventer vi reel BNP-vækst at stige med et solidt 2.9% i andet kvartal i overensstemmelse med Bank of Canadas nyligt opdaterede prognose.
Sagen til forsigtighed ved yderligere renteforhøjelser fortsætter med at ligge i risikostyringsrammen for guvernør Poloz. Så længe truslen om en yderligere eskalering af handelskrige vækker i horisonten, forventer vi, at banken holder takten i stigningerne meget gradvis.
Fremhævende langvarige handelsusikkerheder var en meddelelse fra United States Commerce Department i denne uge af en sonde til import af uran med samme nationale sikkerhedslinser, der bruges til at retfærdiggøre takster for stål og aluminium. Med den potentielt påvirke værdi af varer ved 0.2% af landets samlede varevarereksport, kommer størrelsen heraf til mindre end dem, der allerede pålægges stål og aluminium, og meget mindre end de mere bekymrende autoafgiftsundersøgelser. Hvis implementeret, ville deres virkninger imidlertid være mere regionalt koncentreret.
Kig på OIS-underforståede sandsynlighed for renteforhøjelser bekræfter manglen på en forudbestemt vej for renteforhøjelser. Oddsene for en oktobertur er stadig opdelt i 55% -mærket (fra 10: 30 her i morges), og går kun beskedent efter udgivelserne i denne uge.




 Signal2forex.com - Bedste Forex robotter og signaler


