
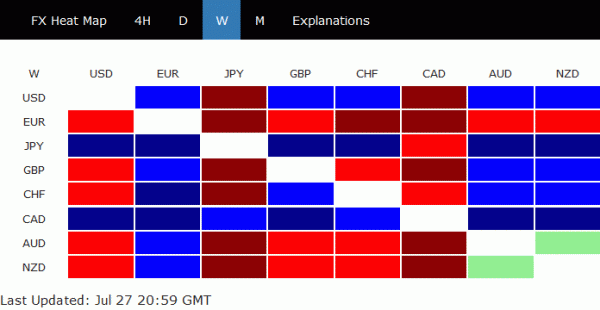
Handel mellem EU og USA og stigning i renter i Japan og USA var de to store temaer i sidste uge. Men det var canadiske dollar, der stille og roligt endte som den stærkeste i sidste uge. USA's tilbageholdelse af biltariffer er bestemt positivt for Canada og kan rydde vejen for flere BoC renteforhøjelser. I mellemtiden blev nyheder om NAFTA også opmuntret, da de tre sider sigter mod at have en principiel aftale i august. Yen endte som den næststærkeste på stigende JGB-udbytte, mens Dollar endte som den tredjestærkeste.
ECB-mødet levede fuldstændig op til markedets forventninger ved at være en ikke-begivenhed. Mens handelsspændingerne kan mindskes, skal resultaterne af aftalerne mellem EU og USA ses. På nuværende tidspunkt er der heller ingen væsentlig indvirkning på ECB's politik. Centralbanken vil stadig holde hænderne stramme gennem næste sommer. Euro endte således som den svageste. Australske dollar og newzealandsk dollar lignede som de anden og tredje svageste, da bevægelser andre steder efterlod dem.
Euro trak på skuldrene, men europæiske aktier jublede Junckers præstation på handel
EU-Kommissionens præsident Jean-Claude Junckers besøg i USA til handelssamtale med præsident Donald Trump var et af de to vigtigste temaer i sidste uge. Ud fra vores forventninger opnåede Juncker frugtbare resultater med en fælles erklæring med Trump. På kort sigt gav Trump en stor indrømmelse for at indstille ilden på handelskrig med EU. Mens den nationale sikkerhedsundersøgelse af bilimport vil fortsætte, har Trump indvilliget i at udsætte yderligere told, mens forhandlingerne fortsætter. På lang sigt lovede begge sider at arbejde hen imod "nul told, nul ikke-toldmæssige barrierer og nul subsidier på ikke-autoindustrielle varer". Det burde være positivt for væksten på tværs af Atlanten fremover.
Euroens svar på handelsaftalen mellem EU og USA var lunkent. Men det blev godt modtaget af aktieinvestorer. Især truslerne om biltakster til tyske bilproducenter er, i det mindste midlertidigt, lettet. DAX lukkede ugen op med 2.38% eller 298.98 pts til 12860.40. Teknisk set er rebound fra 12104.41 i gang, med kortsigtet bias på opsiden for 13000-håndtag. Den rigtige test for det er i modstandszonen mellem 13000/13204.31. Indtil videre anses DAX for at være begrænset til konsoliderende handel i konvergerende interval. Pause på 55 dages EMA (nu på 12619.57) vil starte endnu et faldende ben mod 12104.41 support. DAX kunne først bryde ud, efter at der er tegn på at afslutte forhandlingerne med USA.
Den franske præsident Emmanuel Macron var en sjælden højprofileret politiker, der satte spørgsmålstegn ved handelsaftalen mellem EU og USA. Lige umiddelbart efter offentliggørelsen af handelsaftalen advarede Macron åbent om, at han ikke ville give nogen indrømmelse på landbruget med USA. Han insisterede på, at standarder for fødevaresikkerhed og miljø ikke må opgives i forhandlinger. Og han hævede det til niveauet "princippet i hjertet af den europæiske suverænitet, jeg efterlyser." Senere sagde Macron også, at han var modstander af forhandlinger om en omfattende handelsaftale med USA, medmindre spørgsmålet om stål- og aluminiumtold er løst. Han sagde, at "jeg har sagt fra begyndelsen, at en god forretningsdiskussion kun kan føres på grundlag af lighed, gensidighed og under ingen omstændigheder på trusler". Og, "Jeg går ikke ind for at indlede en forhandling om en omfattende handelsaftale som TTIP, fordi konteksten ikke tillader det."
Franske investorer kunne ikke desto mindre være ligeglade med Macrons kommentarer. CAC 40 steg 2.10% eller 113.44 pts til lukkede kraftigt på 5511.76. Udsigterne på kort sigt i CAC forbliver nu bullish, så længe 5342.29 support holder. Rebound fra 5242.64 er sat til at have en test på 5657.44 high. Break vil genoptage den opadgående trend på mellemlang sigt.
EU-USA går sammen mod Kina, SSE-rebound mistede momentum
I mellemtiden er handelsaftalen mellem EU og USA klart en dårlig nyhed for Kina. I erklæringen blev begge sider enige om at gå sammen mod "uretfærdig global handelspraksis". Og specifikt inkluderer praksisserne "intellektuel ejendomstyveri, tvungen teknologioverførsel, industrielle subsidier, forvridninger skabt af statsejede virksomheder og overkapacitet." Det taler præcist om Kina. Nu med støtte fra EU bliver det endnu mindre sandsynligt for Trump at gå tilbage til forhandlingsbordet med Kina, medmindre sidstnævnte giver en håndgribelig og betydelig indrømmelse. Vi vil mere sandsynligt se spændingen eskalere på denne side end ikke forude.
Mens China Shanghai SSE forlængede rebound fra 2691.02 i sidste uge, begyndte det at miste momentum efter at have ramt 2915.29. På kort sigt forventes yderligere stigning, så længe 2848.37 modstand, vendt støtte, holder. Men første forhindring er ved 55 dages EMA (nu på 2938.60). Anden hurdle er ved kanalmodstand ved 2981. Tredje hurdle er på 3000 psykologisk niveau. Rebound er usandsynligt, at vare længe.
Mens den kinesiske yuan forlængede faldet i sidste uge, ses momentum aftage. Vi vil gerne understrege igen, at indtil videre ses USD/CNY (på kysten Yuan) på 6.8 som en rød linje for statslig indgriben, i det mindste af markedsdeltagerne i Asien. Og det er en linje, som handlende ville tøve med at teste. Ville den kinesiske regering på den anden side ønske en depreciering af Yuan for at opveje virkningen af amerikanske toldsatser? Vores opfattelse er, styrede afskrivninger? Måske. Frit fald? Absolut ikke.
Et frit fald i Yuan vil uundgåeligt udløse et kollaps på aktiemarkederne. Handelskrig og told er kun langsigtede smerter, som kunne lindres ved forskellige foranstaltninger. Børskrak vil være en umiddelbar smerte, der kan udløse social uro. For den kinesiske autoritære regering er de største trusler altid indefra. Uanset hvad, teknisk set er 6.7167 en vigtig nærtidsstøtte i USD/CNY, og brud vil bringe pull tilbage til 55 dages EMA (nu på 6.5829) og derunder.
Udbyttet steg i den lange ende, i Japan og USA
Den næststørste udvikling i sidste uge var stigningen i den japanske rente. Det er startet af rygter om, at BoJ overvejer at justere politikken under styringsrammen for rentekurven. Under YCC sigter den på 10 års JGB-udbytte på 0 %. Og BoJ kunne løfte målet til 0.1 %. 10 års JGB-rente lukkede ugen op med 0.065 % til 0.10 %. Det kom efter at have ramt så højt som 0.113, det højeste i mere end et år. Det er den primære årsag til at drive den japanske yen højere som den næststærkeste i sidste uge.
Det er usikkert, hvem der startede det hele, amerikansk udbytte eller japansk udbytte, eller det er bare en parallel udvikling tilfældigt. Amerikansk 10 års rente (TNX) ramte så højt som 2.988, før den lukkede på 2.960. På trods af en solid BNP-rapport for 2. kvartal syntes TNX at have svært ved at bryde igennem 3.0-håndtaget. Selvom der på kort sigt forventes yderligere stigning, så længe sidste uges lave på 2.928 holder. Nuværende rebound går stadig ind for at forlænge til at genteste 3.115 høj.
Tilsvarende mistede 30 års udbytte (TYX) også momentum efter at have ramt 3.110. Yderligere stigning vil forblive i favør, så længe 3.053 support (sidste uges laveste niveau) holder. Nuværende rebound fra 2.925 kunne forlænges til at genteste 3.247 høj.
Dollarindeks forlænger konsolideringen fra 96.56
Mens Dollar endte som den tredje stærkeste i sidste uge, er det blot et opsving inden for den seneste kortsigtede konsolidering. Dette kunne tydeligvis også afspejles i dollarindekset. DXY forbliver i konsolideringen fra 95.65 og mere sidelæns handel ville blive set, med risiko for dybere tilbagetrækning. Men stadig, vi forventer stærk støtte fra 38.2% retracement på 88.25 til 95.65 ved 92.82 for at begrænse nedadgående og bringe tilbageslag. Stigningen fra 88.25 forventes at blive genoptaget på et senere tidspunkt
Så travl en uge forude med BoJ, FOMC, BoE, NFP og mere
Når man ser fremad, er der mere end nok begivenheder til at holde handlende beskæftiget.
Fed forventes generelt at holde federal funds-renterne uændrede på 1.75-2.00%. Centralbanken er på vej mod yderligere to renteforhøjelser i år. Fed fund futures' prissætning blev også styrket. Til december-mødet prissætter de mere end 72 % chance for en anden stigning til 2.25-2.50 %. Det er en stigning fra 57.2 % for en uge siden og 43.9 % for en måned siden. Der vil være andre tunge begivenheder, herunder ISM-fremstilling og -tjenester, samt ikke-gårdsløn.
Eurozonen vil frigive BNP for 2. kvartal, men det større fokus ville være på, om CPI vil forblive på 2.0 % i juli, og om kerne-CPI vil stige. Ikke desto mindre er ECB klar med sin politik. Sidste uges møde afslørede intet nyt, da det vil holde kurserne uændrede gennem sommeren 2019. Der var ingen afklaring af mødet om "sommer". En måned på to eller data vil ikke have nogen indflydelse på ECB's fremadrettede guidance.
BoE forventes generelt at hæve renten med 25bps til 0.75%. Det er usandsynligt, at centralbanken skuffer givet så høje forventninger. Fokus vil være på den nye afstemning samt den nye inflationsrapport. Storbritannien vil også frigive et nyt sæt PMI-data. Momentum i 3. kvartal vil være den afgørende faktor for, hvornår BoE vil stige igen.
BoJ-mødet er forventet, men det kan skuffe de fleste. Det er tydeligt, at diskussionen om at justere pengepolitikken er på et foreløbigt stadium. Der er ringe chance for BoJ for at komme med en drastisk meddelelse. De fleste mødereaktioner i Yen og JGB-udbytte bør dog overvåges nøje.
Kinas økonomiske data har hidtil været relativt modstandsdygtige på trods af truslen om handelskrig. IMF fastholder også fremskrivningen af 6.6% vækst i Kina i år, i sin seneste rapport. Men de PMI-tal, der offentliggøres i denne uge, vil kaste lidt lys over, hvordan tilliden påvirkes af den stigende handelsspænding med USA.
Down under, Australiens handelsbalance og detailsalg, New Zealand beskæftigelse er også vigtige.
Positionshandel – GBP/CHF short stoppet ved breakeven, for at videresælge af break på 1.2971
Vores GBP/CHF short position (solgt til 1.3060) blev stoppet ud af breakeven i sidste uge, da krydset genvandt sig til så højt som 1.3102. Kortsigtede udsigter i krydset forbliver bearish, selvom der er meget tøven med at bryde igennem 38.2% retracement på 1.1638 til 1.3854 ved 1.3007. Vi vil se på at sælge krydset igen ved pause på 1.2971 (sidste uges laveste). Vi forventer, at faldet fra 1.3854 vil strække sig til 61.8% fremskrivning af 1.3854 til 1.3049 fra 1.3265 ved 1.2768 som første mål. Og der er udsigt til at udvide til 100% fremskrivning på 1.2460 på mellemlang sigt.
USD/CAD's korrigerende fald fra 1.3385 blev genoptaget i sidste uge og ramte så lavt som 1.3023, før det dannede et midlertidigt lavpunkt der. Den indledende bias er neutral i denne uge først, for noget sidelæns handel. Med 1.3114 mindre modstand intakt, forventes der stadig et dybere fald. Brud på 1.3023 vil målrette 100 % fremskrivning af 1.3385 til 1.3063 fra 1.3289 ved 1.2967 og muligvis derunder. Men stadig, vi forventer, at stærk støtte fra stigende kanallinje (nu på 1.2890) vil begrænse nedadgående og bringe opsving. På opsiden er over 1.3114 det første tegn på bund og vil vende bias tilbage til opsiden for 1.3289 modstand. Samlet set forventes det større rally fra 1.2061 at genoptage senere.
I det større billede, så længe kanalstøtten (nu på 1.12890) holder, holder vi fast i den bullish opfattelse. Det vil sige, at fald fra 1.4689 (2015 høj) er afsluttet ved 1.2061, foran 50% retracement på 0.9406 (2011 lav) til 1.4689 (2015 høj) ved 1.2048. Yderligere rally bør ses for 61.8 % retracement på 1.4689 til 1.2061 ved 1.3685 og derover. Imidlertid vil vedvarende brud på kanalstøtten argumentere for, at stigningen fra 1.2061 er fuldført og vil bringe dybere fald til 1.2526 støtte for at bekræfte.
På længere sigt skulle et korrigerende fald fra 1.4689 (høj i 2015) være afsluttet med tre bølger ned til 1.2061, lige foran 50 % retracement på 0.9406 (lav i 2011) til 1.4689 (høj i 2015) ved 1.2048. Udviklingen holder langsigtet trenden op fra 0.9406) og den fra 0.9056 (lav i 2007) intakt. Det er tidligt at sige, men der er nu udsigt til at forlænge den langsigtede op-trend til 61.8% fremskrivning af 0.9406 til 1.4689 fra 1.2061 til 1.5326 på mellemlang til lang sigt.




 Signal2forex.com - Bedste Forex robotter og signaler


