
Efter en meget travl uge vil tingene forståeligt nok blive mere stille i næste uge. Når alt kommer til alt, har vi allerede haft tre store centralbankers rentebeslutninger fra f.eks. BoJ, BoE og Fed og også nogle virkelig vigtige økonomiske data, inklusive den amerikanske lønrapport uden for landbruget. Men fortvivl ikke, vi vil stadig have to centralbankmøder mere at se frem til i første halvdel af ugen og nogle ret vigtige økonomiske data i slutningen af ugen.
Kunne RBA blive høgeagtig?
Reserve Bank of Australia (RBA) træffer sin rentebeslutning på tirsdag, mens Reserve Bank of New Zealand (RBNZ) vil følge trop onsdag aften (eller torsdag morgen NZ-tid). Ingen af centralbankerne forventes at foretage ændringer, så renten i Australien og New Zealand vil sandsynligvis forblive på henholdsvis 1.5 og 1.75 pct. Men Aussie og/eller kiwi kunne alligevel flytte sig, især hvis en eller begge af disse centralbanker dropper deres duesyn.
Mens de seneste New Zealand-tal har været blandede, har australske makrotal over de seneste par måneder været ret gode. For eksempel kom det seneste kvartalsvise BNP på 1.0 % i begyndelsen af juni, hvilket var bedre end forventet og fordoblet i forhold til det foregående kvartal, selvom kvartalsvise CPI var på linje med 0.5 pct. Desuden er detailsalget vokset med 0.4 % i et par måneder i træk nu og har været bedre end forventet ved alle disse lejligheder. Endnu vigtigere er det, at beskæftigelsen i Aussie steg kraftigt med 50,900 måned-over-måned, hvilket let overgik forventningerne. Disse makropointer tyder på, at den australske økonomi måske er ved at tage fart, og hvis løbet kan holdes, kan inflationen accelerere i de kommende måneder. Dette kan gøre RBA en smule mere høgeagtig ved dette særlige møde. Hvis ja, så er der en god chance for, at Aussie kan samle sig.
Håndfuld markedsbevægende data fredag
Også i næste uge vil vi have en håndfuld meget vigtige økonomiske data. Blandt dem vil være de kvartalsvise BNP-estimater fra Japan og Storbritannien, begge fredag. Den japanske økonomi forventes at være vokset med 0.3 % i andet kvartal sammenlignet med en nedgang på 0.2 % i 1. kvartal. Den britiske økonomi forventes at være vokset med 0.4 % sammenlignet med dens ret svage præstation på 0.2 % i årets første tre måneder. Hvis BNP-aflæsninger fra disse nationer viser sig at være stærkere, kan yenen og pundet drage fordel, især i lyset af BoJ's justering af QE-køb, som har resulteret i stigende JGB-renter og BoE's renteforhøjelse i denne uge. Også på fredag vil vi have vigtige makrodata fra Nordamerika: US Consumer Price Index (CPI) mål for inflation forventes at vise en 0.2% måned-over-måned læsning, mens canadiske beskæftigelsestal kunne vise endnu en overraskelse efter 31,800 print sidste måned.
Samlet set vil næste uge blive mere stille med hensyn til dataudgivelser, men vi kan stadig opleve betydelige bevægelser i valuta- og andre markeder. Den håndfuld makrodata og to centralbankmøder burde give masser af volatilitet for handlende.
AUD/USD i fokus
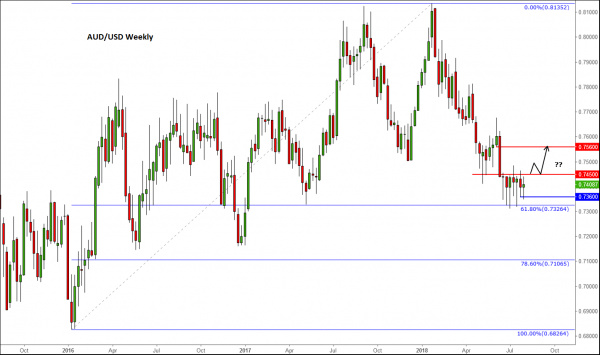
AUD/USD er vores udvalgte diagram for næste uge. Vi mener, at der er en anstændig chance for, at den vil bryde højere, da nylige forbedringer i Aussie-data kunne se, at RBA bliver høgagtig eller i det mindste mindre dueagtig end forventet. Faktumsprisen har holdt sig over det langsigtede Fibonacci-niveau på 61.8 %, understøtter også det bullish synspunkt, selvom vi endnu ikke har set et rent modstandsbrud, som i dette tilfælde kommer omkring 0.7450-området.




 Signal2forex.com - Bedste Forex robotter og signaler


