
Uge begynder 8 Oktober 2018
- Stort fald i AUD er bag os.
- RBA: Financial Stability Review, assisterende guvernør (økonomisk) Ellis taler.
- Australien: Westpac-MI Consumer Sentiment, boligfinansiering, NAB business survey.
- NZ: Udgifter til detailkort, hussalg og priser.
- Kina: nye lån og finansiering, handelsbalance.
- Europa: Sentix investor tillid.
- USA: CPI, Columbus dag.
- Nøgleøkonomiske og finansielle prognoser.
Oplysninger indeholdt i denne rapport aktuelle som ved 5 oktober 2018.
Stort fald i AUD er bag os
I løbet af den sidste måned har AUD holdt i et interval mellem USD 0.73 og USD 0.707. Det fulgte et kraftigt fald i AUD fra 0.745 USD til 0.71 USD i forhold til den foregående måned. Westpac fastholder sit mål for AUD til udgangen af 2018 omkring USD 0.72. Yderligere svaghed forventes for AUD gennem første halvår af 2019, og bunden ud på USD 0.70 omkring midten af 2019, før den retter sig noget til USD 0.72 ved udgangen af 2019.
For et år siden, da AUD handlede omkring USD 0.80, forudsagde Westpac, at AUD ville slutte 2018 til USD 0.70. Vi er glade for, at markedet har bevæget sig stort set i overensstemmelse med vores prognoser i løbet af det år. Et centralt argument bag vores negative syn på AUD hang sammen med et væsentligt skift i renteforskellene mellem USD og AUD på kort sigt, en udvikling, som ikke var forudset af markedet.
På det tidspunkt var markedet prissat for RBA-kontantrenten til at være omkring 40 basispoint over federal funds-renten ved udgangen af 2018. Westpac havde hævdet, at forskellen ville være det omvendte - det vil sige, at federal funds-renten ville ende 2018 omkring 40 basispoint over RBA-kontantkursen. Vi regnede med, at efterhånden som markederne begyndte at prise efter vores syn på renteforskelle, ville der opstå et vedvarende pres nedad for AUD.
Markederne har faktisk bevæget sig længere, end vi forventede, og både Westpac- og markedspriserne peger på en margin på 87 basispoint ved årets udgang. Det afspejler i vid udstrækning vores undervurdering af tempoet i FOMC-stramningen, da der på det tidspunkt stadig var betydelig usikkerhed omkring, hvorvidt Trumps skattenedsættelsesplan og finansplanen ville få Kongressens godkendelse.
Ser vi længere ud, forventer Westpac, at marginen mellem RBA-kontantrenten og federal funds-renten vil udvide til 137 basispoint i juni næste år, mens markedspriserne peger på en margin på 120 basispoint.
I december 2019 forventer markederne en differens på 124 basispoint, mens Westpac forventer, at differensen på 137 basispoint holder, da vi forventer, at FOMC vil gå i bero efter juni, og RBA vil forblive i venteposition i 2019.
Det er vigtigt at skelne mellem markedsudsigterne for FOMC-politikken og obligationsrenterne. Dette nuværende udslag i obligationsrenterne afspejler en blanding af en øget risikopræmie og langsigtede FOMC-synspunkter snarere end en mere aggressiv profil for den kortsigtede federal funds-rente.
Derfor forventer vi stadig, at RBA-kontantrenten vil underskride federal funds-renten med mere, end markederne prissætter, men ikke væsentligt.
Derfor forventer vi, i modsætning til for et år siden, ikke en yderligere større nedgang på AUD som følge af markedernes revurdering af renteforskelle.
I modsætning til renteforskelle er der ingen pålidelig måde at vurdere markedets forventninger til indekset for priserne på Australiens råvareeksport. Men vi er enige om, at Australiens indeks over eksportråvarer også er en vigtig faktor for AUD.
Faktisk, hvis det kun var renteforskelle, der drev AUD, ville den bredere forskel end forventet have været i overensstemmelse med en endnu lavere AUD, end vi havde forventet for et år siden. Svaret på vores puslespil er, at råvarepriserne har holdt sig meget bedre gennem 2018, end vi havde forventet.
I vores markedsudsigter for oktober 2017 forudsagde vi, at vores australske eksportråvareprisindeks ville falde med omkring 20 % ved udgangen af 2018. Udviklingen til dato indikerer nu, at det vil være stort set stabilt i denne periode. Af særlig betydning her har været robustheden af bulkvarerne (jernmalm; kokskul og termisk kul), da Kinas anti-forureningspolitik har begunstiget australske bulks af høj kvalitet frem for lokale produkter af lavere kvalitet.
Denne robusthed i råvarepriserne, på trods af en forventet afmatning i Kina, har forklaret AUD's relative modstandsdygtighed i betragtning af den dramatiske ændring i renteforskelle. Ser vi fremad forventer vi fortsat, at råvareprisindekset bliver blødere gennem 2019, efterhånden som den kinesiske økonomi fortsætter med at bremse. Vi forudser, at råvareprisindekset vil falde med omkring 10 % frem til midten af 2019.
Disse udsigter for råvarepriscyklussen – som har opadrettede risici – kombineret med vores forventning om en renteforskel – som nu i høj grad er priset ind i markedet – forklarer vores nuværende prognose om, at AUD sandsynligvis vil falde yderligere, selvom de store fald er nu bag os.
Mens renteforskelle og råvarepriser er nøglefaktorer for AUD, vil ethvert vendepunkt i stemningen over for USD også være betydeligt. Gennem 2018 har vi set en generelt positiv stemning over for USD. Det vil sandsynligvis strække sig gennem første halvdel af 2019, men vil ændre sig, når markedet bliver overbevist om, at FOMC er i bero. Vores nuværende prognoser forudser den sidste FOMC-renteforhøjelse i juni næste år, hvor markedet (og FOMC selv) tager tid til at erkende dette punkt. Vi ville forvente en sådan udvikling gennem sidste kvartal af 2019, så se lavpunktet i AUD som juni/september 2019 på USD 0.70 med AUD-løftet til USD 0.72 ved udgangen af 2019.
Bemærk dog, hvor afgørende vigtigt vores kernesyn er, at federal funds-renten topper i juni 2019. Det målniveau på 2.875 % er under FOMC's medianprognose for neutral, som for nylig blev opdateret. Udvalget ser et interval for neutral mellem 2.5 % og 3.5 %. Vi foretrækker i øjeblikket et estimat nærmere 2.5 % end 3.5 %. Nøglespørgsmål her er, at arbejdsproduktiviteten i USA forbliver forankret omkring 1 %, hvilket holder den potentielle vækst (en vigtig faktor til at bestemme neutral) omkring 1.75 %. Finanspolitikken vil blive en hæmsko for væksten i USA i anden halvdel af 2019, efterhånden som forpligtede udgiftsnedskæringer bliver leveret; og finansielle forhold og handelspolitikker strammes tilstrækkeligt til at begrænse den amerikanske vækst til under trenden.
Ikke desto mindre er risiciene for disse udsigter opadrettede for federal funds-renten. En forlængelse af forhøjelserne ind i anden halvdel af 2019 vil øge renteforskellene betydeligt og opretholde tilliden til den amerikanske dollar i en længere periode.
Under disse omstændigheder kan vi forestille os, at AUD vil bryde vores USD 0.70-prognose til nedadgående.
Den uge det var
Tonen i data for Australien og USA tog divergerende veje i denne uge, hvor USA utvivlsomt var stærkt, da Australien blev undervældet igen. Den største overskrift kom dog ikke fra selve dataene, men snarere det kraftige hop i den amerikanske 10-årige rente til et toppunkt på 3.23 % - et højt niveau tilbage til maj 2011. Som et resultat nåede spændet til det australske 10-årige 50bps , et niveau vi ikke havde regnet med før juni 2019.
Det bedste sted at starte er RBA's oktobermøde, hvor kontantkursen forblev i venteposition for en 26. måned i træk. Tonen i erklæringen medførte ingen større ændringer, selv om kreditbetingelser blev beskrevet af RBA som "strammere, end de har været i nogen tid". Mens RBA forbliver fokuseret på investorer som kilden til svaghed, er det ud fra de nye udlånsdata tydeligt, at ikke kun investormomentum er faldet kraftigt (ned 27 % år ekskl. refinansiering), men også ejer-beboer-pulsen (ned 5 % år eksklusiv refinansiering). Dette fremhæver et væsentligt skift i forholdene for boligsektoren, hvor de nationale priser nu er faldet med 2.7 % siden deres højdepunkt for et år siden (6.1 % år i Sydney og 3.4 % år i Melbourne) ifølge data fra CoreLogic. Kombinationen af prisfald, høj husholdningernes gæld og vedvarende svaghed i lønvæksten er grunden til, at RBA fortsat ser husholdningernes forbrug som en "fortsat kilde til usikkerhed", og Westpac mener, at forbrugsvæksten vil aftage i 2019.
For os er en anden grund til at være forsigtig med udsigterne for vækst den nedgang i boliginvesteringerne, der er ved at danne sig. Mens investeringerne i denne sektor har holdt sig bedre, end vi havde forventet, peger de seneste dataudskrifter på, at aktivitetsniveauet viger. I august faldt antallet af boliggodkendelser med 9.4 % til et fald på 13.6 % i forhold til et år siden. Førende faldet faldt godkendelser af private enheder med 17 % i måneden til at være 24 % lavere i løbet af året. Som følge heraf er aktiviteten i denne delsektor nu den svageste, den har været siden oktober 2016 og før juni 2014. Vi forventer, at denne nedadgående tendens vil forblive på plads i det kommende år og resultere i, at boligbyggeriet falder gennem 2019 – en markant kontrast til første halvår af 2018, hvor sektoren tilføjede 0.3 procentpoint til den samlede vækst.
Skifter man til USA, der har både tonen i data og centralbankkommunikation været utvetydigt positiv – og så robust. Mens fremstillings-ISM steg tilbage fra sit 14-årige højdepunkt i august i september, var det seneste resultat stadig i den øverste ende af det historiske interval. Den underliggende detalje i septemberrapporten fortsatte også med at vise bred styrke på tværs af indenlandsk og ekstern efterspørgsel – sidstnævnte kommer på trods af US dollarstyrke og en blødere global økonomi. Udgivet et par dage senere, støttede ISM-undersøgelsen fra ikke-fremstillingsvirksomheder markedet med endnu mere positiv stemning, da den steg til et historisk højdepunkt – bemærk, at denne serie daterer sig tilbage til 2008. Dette ser ud til at have været katalysatoren for ovennævnte spring i løbetidens interesse satser.
Med delvise data som dette, der kommer på baggrund af vedvarende styrke på arbejdsmarkedet, er det ikke overraskende, at formand Powell og andre medlemmer af FOMC forbliver så positive over for udsigterne. Ud fra de seneste meddelelser forventer udvalget varig styrke, men ikke en opbygning af inflationsrisici. I adskillige nylige taler siden septembermødet har formand Powells fokus forblevet direkte på den mulighed, som en gradvis normalisering af politikken giver snarere end et behov for at komme foran kurven af frygt for inflation. Toppen af denne renteforhøjelsescyklus vil blive bestemt af, hvor neutralt ligger, og graden af momentum økonomien fører gennem 2019. Vi er forsigtige på begge fronter og ser derfor en ende på renteforhøjelserne i juni 2019. Vi skal dog også forblive på vagt over for de opadrettede risici for renter, der kan udspringe af en længere periode med vækst over trenden og yderligere beskæftigelsesfremgang (en inflationstrussel), eller en stigning i produktiviteten, der øger den potentielle vækst og dermed den neutrale sats.
Denne uges markedsaktion fremhæver, at deltagerne ikke kun er begyndt at prissætte fuldt ud i vores basissyn på tre yderligere renteforhøjelser til juni 2019, men også i margenen en chance for, at disse opadrettede risici kan udvikle sig. Vores seneste Market Outlook-publikation udkommer senere i dag og dækker alle detaljerne i denne debat og konsekvenserne for de finansielle markeder.
Endelig for Asien rapporterede PMI'erne for september for Kina om en yderligere forringelse af eksterne ordrer i overensstemmelse med en svagere global vækst. Det indenlandske momentum viste sig dog igen at være robust, især i servicesektoren. Efterhånden som toldeffekten bygger ind i 2019, vil de kinesiske myndigheder se efter at yde en udligning ved at støtte den indenlandske økonomi. Dette skulle medføre, at BNP-væksten holdes over 6.0 % gennem 2019. Andre steder i Asien er de mest udsatte for spændinger mellem USA og Kina under stress og står over for en usikker udsigt (Taiwan er det bedste eksempel). Momentum i andre lande i regionen er dog stadig omkring trenden. For nogle i denne gruppe er der foreløbige beviser for, at valutadepreciering hjælper eksportmængden – Indien er det bedste eksempel. Det er dog ikke alle gode nyheder for disse nationer, hvor inflationen også er blevet sat skub i af den lavere valuta, hvilket medfører et behov for, at centralbankerne reagerer ved at stramme politikken.
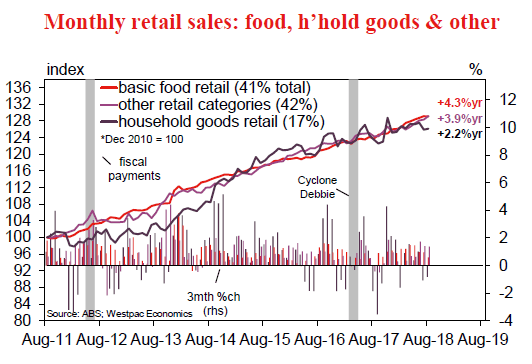
Ugens diagram: Australsk detailsalg
Det australske detailsalg steg med 0.3 % i august, lige over Westpac og konsensusforventningerne om en stigning på 0.2 %.
Butikstypedetaljen viste, at maden var flad i måneden, og da den tegner sig for 41 % af det samlede salg, tyngede det den overordnede månedlige ændring. Med fødevarer er det typisk uklart, om nominelle ændringer afspejler priser eller mængder. Den flade værdi i august følger efter fire måneders konsekvente stigninger på 0.3 %.
Andre kategorier var mere positive i august, stormagasiner steg 0.9%, tøj +0.8% og caféer og restauranter +0.7%. Detailhandelen med husholdningsartikler er fortsat afdæmpet, kun en stigning på 0.2 %, mens detailhandelen med elektriske varer er faldet 0.5 %. Af særlig interesse inden for husholdningsartikler er eventuelle afsmitninger fra faldet i boligpriserne. Det absolutte forbrug på husholdningsartikler er ved at flade ud, mens de øvrige detailkategorier er fortsat i trenden.
New Zealand: uge fremad og dataindpakning
En vinter med utilfredshed?
Erhvervstilliden er faldet markant i løbet af det seneste år. Der er ingen tvivl om, at i det mindste noget af dette kommer fra virksomheder, der registrerer deres utilfredshed med den nye regerings politik. Men der er også nogle ægte grunde til bekymring, da virksomheder oplever, at deres marginer er presset mellem stigende omkostninger og aftagende forbrugerefterspørgsel.
I denne uge blev udgivelsen af den kvartalsvise undersøgelse af erhvervsopinion (QSBO) for september kvartalet. Den generelle stemning faldt til -28, det laveste niveau siden 2009, hvilket svarer til det fald, vi har set i den månedlige ANZ-undersøgelse. Det mere informative egenaktivitetsmål faldt i mindre grad, men var stadig på det laveste niveau siden 2012. I sig selv tyder undersøgelsen på en vis nedadgående risiko for vores prognose om en stigning på 0.7 % i september kvartals BNP.
Læsere kan føle en vis træthed ved debatten om, hvorvidt erhvervstillidsundersøgelser fortæller os noget nyttigt. QSBO'en fortjener dog en vis opmærksomhed af en række årsager.
Den første er, at QSBO over tid har vist sig at være den mere pålidelige tidlige indikator for økonomisk aktivitet sammenlignet med den månedlige undersøgelse. Faktisk var budskabet fra den seneste QSBO lidt mere nuanceret end hvad vi har set andre steder: virksomheder rapporterede, at de sidste tre måneder var hårdere, men udsigterne for de næste tre måneder var lidt ændret i forhold til den tidligere undersøgelse.
QSBO's bedre track record som en indikator for BNP stammer i høj grad fra det faktum, at det i modsætning til den månedlige undersøgelse ikke har vist en vedvarende nedadgående bias under centrum-venstre regeringer. Det er dog ikke dermed sagt, at det er helt fri for politiske påvirkninger.
Den seneste QSBO udforskede dette aspekt ved at spørge virksomheder, hvorfor de reagerede, som de gjorde. For dem, der ser de økonomiske udsigter blive dårligere, var regeringens politik langt den mest almindelige årsag. (For virksomheder, der er mere optimistiske, er det deres største bekymring at finde arbejdskraft.) Desværre afslørede undersøgelsen ikke, hvilke særlige politikker der bekymrer virksomhederne, men ansættelseslovgivningen vil sandsynligvis stå højt på listen.
Der er nogle interessante paralleller mellem i dag og år 2000, under det, der blev kaldt "utilfredshedens vinter". Så arbejdede en nyligt valgt Labour-ledet regering også på at vedtage lovgivning (loven om ansættelsesforhold), der ville styrke arbejdernes rettigheder til kollektive forhandlinger med arbejdsgivere. Erhvervsorganisationer lobbyede kraftigt imod disse ændringer, og undersøgelser af erhvervstilliden (inklusive QSBO) faldt pludseligt og kraftigt i midten af 2000. Inden for få måneder efter, at lovgivningen blev vedtaget, steg erhvervstilliden tilbage til dets tidligere niveauer.
Så er det nylige dyk i erhvervstilliden blot et budskab om protest? Nej, eller i hvert fald ikke helt. Der er masser af bekræftende beviser på, at økonomiens væksttempo er aftaget siden toppen i 2016 – selvom det ikke er i nærheden af de recessionsniveauer, som de overordnede mål for erhvervstilliden ville indebære. Desuden tyder detaljerne i QSBO på, at virksomheder ikke blot er utilfredse med, hvem der har magten, men virkelig føler, at de er i klemme på nogle områder.
Det første aspekt er, at i løbet af de sidste par kvartaler har et stigende antal virksomheder sagt, at efterspørgslen er den største begrænsning for deres vækst (i modsætning til udbudssidefaktorer såsom tilgængeligheden af arbejdskraft). Bekymringerne for efterspørgslen er ikke steget dramatisk, men dette markerer et brud i den nedadgående tendens tilbage til 2010, da økonomien kom sig over den globale finanskrise.
Der er helt sikkert tegn på, at væksten i privatforbruget er aftaget i det sidste år eller deromkring, i takt med afmatningen i boligprisvæksten. Vi forventer, at regeringens familiepakke, der trådte i kraft fra juli, vil være med til at løfte udgiftsvæksten på kort sigt. Men da pakken i vid udstrækning henvender sig til husholdninger med lav indkomst, vil virkningerne ikke kunne mærkes jævnt – for eksempel er det usandsynligt, at salget af store billetvarer som biler vil se et løft.
Det andet aspekt er, at et stigende antal virksomheder rapporterer om en stigning i deres omkostninger. Nogle af de sandsynlige faktorer bag dette er stigningen i mindstelønnen tidligere i år, stigende oliepriser og faldet i valutakursen, som har gjort importerede varer og udstyr dyrere.
Der har også været en stigning i antallet af virksomheder, der melder om en stigning i deres egne priser, men ikke i samme omfang som for deres omkostninger. På nogle måder hænger dette sammen med det forrige problem – efterspørgslen er ikke stærk nok til, at virksomheder kan føle sig sikre på at overføre omkostningsstigninger. Som følge heraf oplever flere virksomheder et pres på deres fortjenstmargener, og de forventer, at dette pres vil fortsætte.
Desværre ser dette omkostningspres ud til at have yderligere at køre. Fra denne uge er den newzealandske dollar faldet til sit laveste niveau siden begyndelsen af 2016, med den amerikanske dollar i opgang, efterhånden som dens økonomi tager fart, og de amerikanske renter stiger. Samtidig er verdens oliepriser steget til over 80 dollar per tønde på grund af stærk verdensefterspørgsel og begrænset udbud fra OPEC-landene. Tilsammen har disse kræfter presset benzinpumpepriserne op til rekordhøje niveauer, og en stigning i brændstofafgifterne fra denne uge (op 4c pr. liter inklusive GST) vil øge smerten.
En af virkningerne af højere benzinpriser er, at de tærer på husholdningernes budgetter, hvilket giver mindre plads til udgifter på andre områder. Næste uges tal for forbrug af elektroniske kort vil kaste lidt lys over, hvordan forbrugerne klarede sig i løbet af september. Data fra Paymark (den største kortprocessor) viser en solid stigning i det samlede forbrug for måneden, men det er stadig uvist, hvor meget af dette, der blev brugt til brændstofforbrug.
En anden implikation er, at det er mere og mere sandsynligt, at inflationen vil presse over 2% midtpunktet af Reserve Banks målinterval i mindst en kort periode. Et spring i inflationen forårsaget af brændstofpriserne er den slags ting, som Reserve Bank kan se igennem, hvis der er grund til at tro, at den ikke vil fortsætte med at stige i samme tempo. Ikke desto mindre er det markant anderledes end det centrale tilfælde, som RBNZ fremlagde i sin pengepolitiske erklæring fra august, hvor inflationen forventedes at forblive under 2 % indtil begyndelsen af 2021. I margenen kan stigende inflation gøre OCR-nedskæringer til et sværere salg.
Dataoversigter
Aus oktober Westpac-MI forbrugerstemning
10. okt Sidst: 100.5
Westpac Melbourne Institute Index of Consumer Sentiment faldt 3% til 100.5 i september, hvilket er den svageste aflæsning siden november sidste år. Tilliden blev tydeligt slået af stigninger i realkreditrenterne; politisk ustabilitet og vedvarende pres på husholdningernes budget. Når det er sagt, så der ud til at være en vis støtte fra de stærke væksttal for junikvartalet og et opmuntrende løft i forbrugernes arbejdsmarkedsforventninger. Stemningen generelt er stadig i positivt terræn, omend kun lige over 100-niveauet. Et bemærkelsesværdigt træk ved den fastere stemning i 2018 er den mere jævne spredning på tværs af stater med en klar forbedring i de tidligere svage minestater.
Oktoberundersøgelsen er i marken fra 1.-6. oktober. Baggrunden ser lidt mere fast i denne måned, hvilket tyder på, at nogle af virkningerne fra septembers negative effekter kan forsvinde. Når det er sagt, vil globale handelsspændinger, faldende huspriser og træg indkomstvækst fortsat være negative for stemningen.
Aus Aug boligfinansiering (nr.)
12. oktober, sidst: 0.4 %, WBC f/c: –1.5 %
Mkt f / c: -1.0%, Range: -3.0% til 0.5%
Mens det overordnede antal ejerlån steg med 0.4 % i juli, skyldtes dette udelukkende en stigning på 3 % i refi-aktivitet, hvor antallet af 'nye' lån faldt med 0.8 % om måneden til at være 9.6 % lavere i løbet af det sidste år. Værdien af investorlån faldt også 1.3 % til at være 15.7 % lavere i løbet af året (anslået -27 % år ex refi). Den bløde tone i detaljerne er i overensstemmelse med den fortsatte opbremsning i markedsforholdene, der er tydelige på auktionsmarkeder og priser.
August-opdateringen bliver sandsynligvis svag. Boligmarkederne fortsatte med at korrigere i måneden, omend med auktionsgodkendelsesrater, der viste nogle tegn på at finde en base. Samlet set forventer vi, at godkendelser fra ejerboliger vil falde med 1.5 %. Værdien af investorlån vil igen have interesse, og det samme vil den gennemsnitlige værdi af ejerboerlån i betragtning af de stramninger i udlånsstandarderne, der ser ud til at ligge bag den seneste opblødning i forhold og priser.
NZ Sep detailkortudgifter
10. oktober, sidst: +1.0 %, Westpac f/c: +0.7 %
Detailforbruget steg med 1 % i august. Mens udgiftsniveauet blev boostet af en stigning i brændstofpriserne, var der vækst på tværs af alle større kategorier. Udgifterne er blevet støttet af Regeringens Familiepakke, der trådte i kraft 1. juli og har løftet indkomsterne i mange husstande.
Vi forventer en stigning på 0.7 % i detailforbruget i september. Men med brændstofpriserne, der presser opad, forventes væksten i kerneudgifterne at være mere beskeden på omkring 0.5 %. Stigninger i disponible indkomster øger udgifterne på nogle områder som f.eks. forbrugsvarer. Men samtidig dæmper den fortsatte afmatning på boligmarkedet udgifterne til ting som boliginventar.
NZ sep hussalg og priser
10. okt (tbc), Salg sidste: +0.7%, Sidste priser: +4.1%år
Boligmarkedet er afkølet det seneste år. Det landsdækkende hussalg er faldet, priserne i Auckland er faldet, og der har været fortsat blødhed i Canterbury. Prisvæksten er dog stadig stabil i de fleste regioner uden for Auckland og Canterbury.
Vi forventer, at de landsdækkende gennemsnitlige huspriser forbliver ret dæmpede resten af året, hvor Auckland og Canterbury klarer sig dårligere for resten af landet. Faste realkreditrenter er faldet for nylig efter en duehældning fra RBNZ, og det vil sandsynligvis give et løft til huspriserne. Der er dog stadig en følelse af nervøsitet i forbindelse med ændringer i regeringens politik. Sådanne bekymringer er særligt akutte i Auckland, hvor der er en større udbredelse af investorer, og overkommelighed forbliver meget strakt. Samtidig fortsætter Canterburys boligmarked sin gradvise tilpasning efter jordskælvet.
USA sep CPI
Okt 11, sidste 0.2%, WBC 0.2%
Det amerikanske overordnede CPI steg 0.2 % i august. Kernemålet var blødere med kun 0.1 %. Begge resultater var under forventningerne, da fald i sundhedspleje og tøj dæmpede inflationspresset fra benzin og huslejer. • Mens den årlige overordnede rente er væsentligt over FOMC's 2.0 % år inflationsmål (2.7 % år), på seks og tre måneders basis, er pulsen stort set på linje – henholdsvis 1.8 % og 2.1 % på årsbasis. Kerneinflationen er også i overensstemmelse med målet på 1.9 % på seks måneders årsbasis og 2.2 % år for året.
Ifølge deres seneste kommunikation ser FOMC ringe risiko for en acceleration i den underliggende inflation væk fra målet. Energipriserne vil dog fortsat skabe sporadisk volatilitet på grund af de seneste bevægelser i olieprisen.




 Signal2forex.com - Bedste Forex robotter og signaler


