
Risikoappetitten er kommet stærkt tilbage i dag efter fremskridt i handelsforhandlingerne mellem USA og Kina. Det er rapporteret, at Kina overvejer at reagere på Trumps anmodning og skære autotarifferne ned fra 40 % til 15 %. Trump tweetede også, at der var produktive samtaler med Kina og opfordrede folk til at holde øje med vigtige meddelelser. Samtidig faldt anholdelsen af Huaweis direktør i baggrunden, da begge sider afkoblede den til handelsforhandlinger.
I øjeblikket er australske dollar den stærkeste i dag, efterfulgt af newzealandsk dollar. Sterling forsøger at reducere nogle tab, men det føles stadig tungt. Pundets skæbne afhænger af resultatet af Storbritanniens premierminister Theresa Mays hurtige EU-turné, især mødet med Det Europæiske Råds præsident Donal Tusk kl. 1600 GMT. Dollar handles som den svageste, efterfulgt af canadiske og yen.
Teknisk set er der ingen ny udvikling på markederne, mens pundet genopretter sig, er det på kort sigt bearish for yderligere fald efter korte konsolideringer. Australske dollar kan endelig beslutte sig for et rebound og ser ud til at have forsvaret 0.7199 mod dollar. Euro er en vanskelig en for nu, da EUR/USD og EUR/JPY forbliver inden for kort sigt. Vi vil se, om tilbagetrækningen i EUR/GBP og EUR/AUD ville smitte af på andre par.
På andre markeder er FTSE i skrivende stund steget med 1.88%, CAC er steget 2.12%, CAC er steget 2.15%. Tysk 10 års udbytte er steget 0.0033 til 0.25. Italiensk 10 års udbytte er steget 0.0042 til 3.101. Tysk-italiensk spænd forbliver under 300. Tidligere i Asien faldt Nikkei -0.34%, Hong Kong HSI steg 0.07%, Kina Shanghai SSE steg 0.37%, Singapore Strait Times faldt -0.43%. Også Japans 10 års JGB-udbytte steg 0.0057 til 0.047.
Udgivet fra USA faldt den samlede PPI mere end forventet til 2.5 % år/år i november. Men kerne-PPI overraskede på opsiden og accelererede til 2.7 % år/år.
Kina overvejer en nedsættelse af biltolden fra 50 % til 15 %
I de seneste nyheder om handel mellem USA og Kina rapporterer Bloomberg, at Kina overvejer at sænke autotarifferne fra de nuværende 40 % til 15 %. Og et forslag er sendt til gennemgang i regeringen i de kommende dage. Derudover tweetede Trump også "Meget produktive samtaler i gang med Kina! Hold øje med nogle vigtige meddelelser!"
Tidligere i dag sagde det kinesiske handelsministerium i en meget kort erklæring om telefonopkaldet mellem vicepremier Liu He, USA's handelsrepræsentant Robert Lighthizer og finansminister Mnuchin tidligere i dag. Det bemærkede, at "begge sider udvekslede synspunkter om at gennemføre den konsensus, som de to landes ledere nåede frem til på deres møde, og fremskynde tidsplanen og køreplanen for den næste fase af økonomiske og handelsmæssige konsultationer."
EU Juncker: Ingen brexit-genforhandling, kun beslutsomhed for at undgå bagstopperen
EU-Kommissionens formand, Jean-Claude Juncker, vil møde Storbritanniens premierminister, Theresa May, senere i dag, hvor sidstnævnte søger ændringer i Brexit-aftalen, så den passerer det britiske parlament. Juncker sagde forud for mødet, at "den aftale, vi opnåede, er den bedst mulige. Det er den eneste mulige aftale. Der er overhovedet ikke plads til genforhandling.” Ikke desto mindre tilføjede han "der er plads nok til at give yderligere afklaringer og yderligere fortolkninger uden at åbne udtrædelsesaftalen". Men han gentog, at "tilbagetrækningsaftalen ikke vil blive genåbnet."
Med hensyn til bagstopperen gentog Juncker noget, hvad May har sagt før. Det vil sige, "Vi har en fælles beslutning om at gøre alt for ikke at være i en situation en dag for at bruge den bagstopper, men vi er nødt til at forberede os. Det er nødvendigt for hele sammenhængen i det, vi har aftalt. Det er nødvendigt for Storbritannien og det er nødvendigt for Irland. Irland vil aldrig stå alene."
Den britiske lønvækst accelererede til den hurtigste siden 2008
Arbejdsløsheden i Storbritannien var uændret på 4.1 % i de tre måneder frem til oktober, hvilket svarede til forventningerne. Lønvæksten var dog ret imponerende. Den gennemsnitlige ugentlige indtjening inklusive bonus steg med 3.3 % 3 mdr. over forventningen på 3.0 % 3 mdr. Den gennemsnitlige ugentlige indtjening ekskl. bonus steg også 3.3 % 3 måneder, over forventningen på 3.2 % 3 måneder. Lønvæksten var faktisk den hurtigste siden 2008. Også antallet af sagsøgere steg med 21.9k i november, over forventningen på 13.2k.
Tysk ZEW: Dramatisk forværring af den nuværende situation, hvilket tyder på svagt 4. kvartal
Den tyske ZEW-økonomiske stemning forbedredes til -17.5 i december, op fra -24.1, bedre end forventningen på 025.0. Indekset for den nuværende situation faldt dog til 45.3, et fald fra 58.2, og gik glip af forventningen på 55.6. Eurozonens ZEW-økonomiske stemning forbedredes en smule til -21.0, op fra -22.0, og slog forventningen på -23.2. Eurozonens nuværende situation faldt -6.1 til 12.1.
ZEW-præsident Achim Wambach bemærkede i meddelelsen, at stigningen i forventningerne "ikke bør overfortolkes". Han tilføjede, at "vurderingen af den økonomiske situation er blevet dramatisk forværret for både Tyskland og eurozonen", og dette er "indikativt for en relativt svag økonomisk vækst i fjerde kvartal". Der er også fortsat usikkerhed i form af "den truende internationale handelskonflikt og Brexit, som har en særlig negativ indvirkning på private investeringer og Tysklands eksport".
Australien NAB erhvervsliv tillid faldt til 3, huspriser faldt -1.5% qoq
Australiens NAB-virksomhedstillid faldt til 3 i november, et fald fra 5. Forretningsforholdene faldt til 11, et fald fra 13. Alan Oster, NAB Groups cheføkonom bemærkede, at "nedgangen i forhold er fortsat i november", og "denne tendens tyder på, at erhvervssektoren har mistet noget momentum siden slutningen af 2017 og begyndelsen af 2018." Han tilføjede "tilliden er nu under gennemsnittet, hvilket tyder på, at virksomhederne selv tror, at momentum vil aftage yderligere".
På faldende boligpriser bemærkede Oster dog, at "virksomhederne endnu ikke foreslår, at de har en væsentlig indvirkning." Og "faldende boligpriser i sig selv kan have en" velstandseffekt "på husholdningerne, men i betragtning af den tidligere store udnyttelse af virkningen af faldet til dato er uklart ".
Også fra Australien faldt husprisindekset for tredje kvartal med -1.5 % qoq i 3. kvartal, hvilket svarede til forventningerne. I løbet af året faldt huspriserne -1.9 % år/år. Blandt hovedstæderne faldt Sydneys huspriser -1.9 % i forhold til hinanden, -4.4 % år/år. Melbourne's faldt -2.6% qoq, -1.5% år/år. Der blev dog registreret gevinster i Hobart (1.3 % qoq, 13.0 % yy), Adelaide (0.6 % qoq, 2.0 % yoy) og Brisbane (0.6 % qoq, 1.7 % yy).
Frigivet fra Japan faldt BSI store fremstillingsindeks til 5.5 i 4. kvartal, M2 steg 2.3 % år/år i november. Ordrer på værktøjsmaskiner faldt -16.8 % år/år i november.
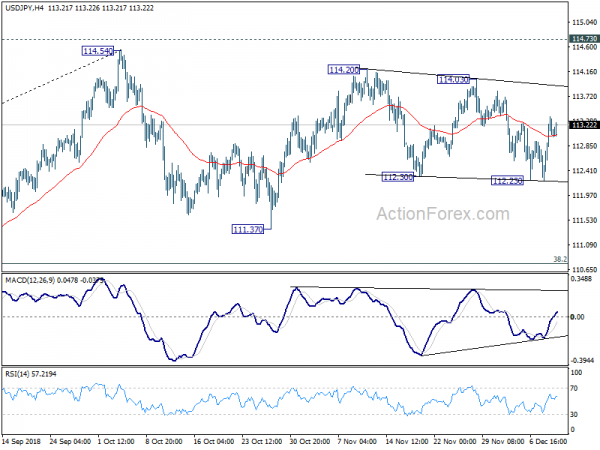
USD / JPY Mid-Day Outlook
Daglige drejninger: (S1) 112.58; (P) 112.98; (R1) 113.71; Mere..
Intradag-bias i USD/JPY er let på opsiden for 114.03-modstand. Paus der bør genoptage rebound fra 111.37 og mål 114.54 nøglemodstand næste gang. På den negative side vil et brud på 112.23 forlænge konsolideringen fra 114.54 med et dybere fald. Men når alt kommer til alt, bør nedsiden være indeholdt af 38.2% retracement på 104.62 til 114.54 ved 110.75 for at bringe tilbageslag. Større stigning fra 104.62 forventes at genoptage senere.
I det større billede bør korrigerende fald fra 118.65 (2016 høj) have afsluttet med tre bølger ned til 104.62. Afgørende brud på 114.73-modstand vil sandsynligvis genoptage hele rally fra 98.97 (2016 lav) til 100% projektion af 98.97 til 118.65 fra 104.62 ved 124.30, hvilket er rimeligt tæt på 125.85 (2015 high). Dette vil forblive som det foretrukne tilfælde, så længe 109.76 support holder. Imidlertid vil afgørende brud på 109.76 dæmpe dette bullish perspektiv og forvandle udsigterne igen.
Opdatering af økonomiske indikatorer
| GMT | CCY | Events | Actual | Forecast | Tidligere | Revideret |
|---|---|---|---|---|---|---|
| 23:50 | JPY | Japan Money Stock M2 + CD Y / Y Nov | 2.30% | 2.60% | 2.70% | |
| 23:50 | JPY | BSI Large Manufacturing Q / Q Q4 | 5.5 | 6.5 | ||
| 00:30 | AUD | NAB Business Confidence Nov | 3 | 4 | 5 | |
| 00:30 | AUD | NAB Forretningsvilkår Nov | 11 | 12 | 13 | |
| 00:30 | AUD | Husprisindeks Q / Q Q3 | -1.50% | -1.50% | -0.70% | |
| 00:30 | AUD | Husprisindeks Y / Y Q3 | -1.90% | -0.60% | ||
| 06:00 | JPY | Maskinværktøjsordrer Y / Y Nov P | -16.80% | -0.70% | ||
| 09:30 | GBP | Arbejdsløse krav ændres nov | 21.9K | 13.2K | 20.2K | |
| 09:30 | GBP | Krævende tæller sats nov | 2.80% | 2.70% | ||
| 09:30 | GBP | Gennemsnitlig ugentligt indtjening 3M / Y okt | 3.30% | 3.00% | 3.00% | 3.10% |
| 09:30 | GBP | Ugentlige indtægter ex Bonus 3M / Y Okt | 3.30% | 3.20% | 3.20% | |
| 09:30 | GBP | ILO Arbejdsløshedsrente 3Mths Okt | 4.10% | 4.10% | 4.10% | |
| 10:00 | EUR | Tysk ZEW Økonomisk Sentiment Dec | -17.5 | -25 | -24.1 | |
| 10:00 | EUR | Tysk ZEW Nuværende Situations Dec | 45.3 | 55.6 | 58.2 | |
| 10:00 | EUR | Eurozone ZEW Økonomisk Sentiment Dec | -21 | -23.2 | -22 | |
| 13:30 | USD | PPI M / M Nov | 0.10% | 0.10% | 0.60% | |
| 13:30 | USD | PPI Y / Y Nov | 2.50% | 2.60% | 2.90% | |
| 13:30 | USD | PPI Core M / M Nov | 0.30% | 0.20% | 0.50% | |
| 13:30 | USD | PPI Core Y / Y Nov | 2.70% | 2.50% | 2.60% |




 Signal2forex.com - Bedste Forex robotter og signaler


