
Amerikanske højdepunkter
- Detailsalget i december kom markant svagere end forventet og faldt 1.2 % m/m, hvor faldet var bredt funderet. Forbruget i 4. kvartal følger nu omkring 2.6 % på årsbasis – blødere end forventet, men stadig et ret godt resultat.
- Detailsalgsrapporten giver en svag overdragelse til 2019. Det faktum, at regeringens nedlukning strakte sig ind i januar, og forbrugertilliden trak sig tilbage på måneden, forstærker yderligere tanken om et blødt tryk i første kvartals udgifter og BNP.
- Kerneinflationen forblev på 2.2 % (å/å) i januar, hvor den har ligget i fem af de seneste seks måneder. Og intet tyder på, at det snart vil bevæge sig i begge retninger. Dette skulle give Fed trøst til at forblive tålmodig.
Canadiske højdepunkter
- Dette var en stille uge på de finansielle markeder, hvor S&P/TSX steg 1 % og CAD næsten uændret. Oliebenchmarks rykkede frem på betryggende tegn på OPEC+'s indskrænkningsdisciplin.
- Ugen var også lys på data, men et dårligt produktionssalg tjente til yderligere at forstærke den modererende vækstfortælling og påvirkede en smule vores BNP-sporing i 4. kvartal.
- Boligdata leverede en behagelig overraskelse og steg 3.6 % i forhold til måneden. De gennemsnitlige boligpriser fortsatte dog med at falde.
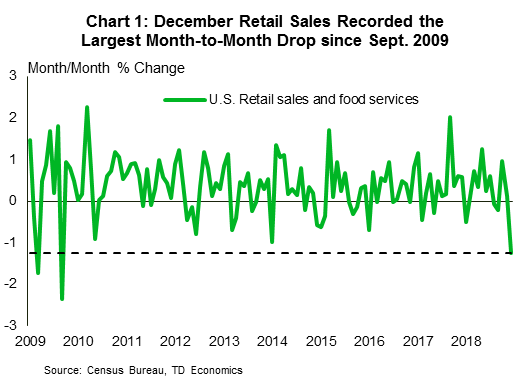
De siger, at gode ting kommer til dem, der venter. Men at dømme ud fra udviklingen i denne uge, må vi vente lidt endnu. Den forsinkede detailsalgsrapport for december udkom endelig i denne uge, men resultaterne var dybt skuffende. Mens konsensus havde sat en lav barre for et næsten fladt print, faldt salget hele 1.2 % m/m – det værste fald siden september 2009 (figur 1). Desuden var tilbagetrækningen bredt funderet. Bortset fra gevinster i bil- og byggematerialebutikker var alt andet i minus. Salget i 'kontrolgruppen', som fjerner flygtige kategorier og derefter bruges i beregningen af BNP, klarede sig endnu værre (-1.7%).
Den svage rapport rejste et par øjenbryn, og dens pålidelighed blev sat i tvivl blandt økonomiske kredse. Decembers resultat er svært at sammenligne med andre brancherapporter, såsom Redbook-indekset, der viser samme butikssalg, der accelererer år-til-år i december. Det faktum, at salg uden for butikker (-3.9%) ikke blev skånet for tilbagetrækningen, vækker også en vis mistanke. Denne kategori består i vid udstrækning af onlinesalg, hvor der ikke var andre store tegn på stress i feriesæsonen. Alligevel giver handelsministeriet fordelen af tvivlen her, og det ser ud til, at truslen og den efterfølgende udmøntning af regeringens nedlukning i slutningen af året, sammen med et skarpt salg på aktiemarkederne midt i forhøjede handelsspændinger med Kina, fik amerikanerne til at holde en stramt greb om deres pung.
Forbrugerforbruget i fjerde kvartal ligger nu på omkring 2.6 % årligt. – blødere, end vi tidligere havde forventet, men stadig et ret godt show. Svagheden i december giver også en svag overdragelse til starten af 2019. Det faktum, at regeringens nedlukning trak ud til slutningen af januar, og forbrugertilliden forværredes i forhold til måneden (figur 2), forstærker yderligere forestillingen om et blødere forbrug, hvor forbruget forventes at fremgang på lige under 1.5 % (ann.). En tilbagegang i små virksomheders tillid og industriproduktionen i januar giver yderligere troværdighed til udsigten til et generelt blødt kvartal.
I lighed med sidste år forventer vi dog ikke, at resultatet i første kvartal vil sætte tempoet for resten af året, så længe et robust arbejdsmarked styrker udgifterne. Forbruget forventes at stige i andet kvartal, forudsat at der ikke er nogen større forstyrrelser på handelsfronten eller en anden regeringsnedlukning. Der lod til at være gjort fremskridt på begge disse områder i denne uge. Rapporter tyder på, at kinesiske og amerikanske forhandlere gjorde fremskridt med at blive enige om brede principper, med forhandlinger til at fortsætte i næste uge i Washington. Det ser ud til, at præsident Trump vil få sin grænsemurfinansiering ved at erklære en national nødsituation, og forventes også at underskrive en topartisk udgiftslov, der vil undgå en anden nedlukning.
Denne uges udvikling forstærker forestillingen om, at Fed vil blive ved, indtil mudret vand begynder at klare sig. Den anden del af Feds beregning, inflationstendenser, giver ekstra komfort for tålmodighed. Kerne-CPI har holdt sig lige over Feds mål for nylig (2.2 % å/å), med lidt indikation på, at det vil skifte i begge retninger. For nu handler det om at bevare troen og spille ventelegen.
Denne uge var ikke noget at skrive hjem om på de canadiske data- og finansmarkedsfronter. S&P/TSX-sammensætningen steg omkring 1.4 % på ugen. Oliemarkederne klarede sig bedre, hvor WTI-benchmark bevægede sig mere end 5 % og Brent endnu mere imponerende 6 %. Fraværet af en aftale mellem USA og Kina blev imødegået af forsikringer om russiske nedskæringer og intentioner fra Saudi-Arabien om at begrænse produktionen yderligere i de kommende måneder. OPEC har allerede demonstreret engagement i sin plan for produktionsbegrænsning; Produktionen i januar for gruppen faldt mere end 1 million tønder om dagen under toppunktet i november. Den canadiske dollar fulgte dog ikke trop og forblev næsten flad over for sin amerikanske modpart.
Der var også stille på den økonomiske datafront. Alligevel, og med risiko for at lyde som en knust rekord, tjente en Statistics Canada-udgivelse til yderligere at forstærke den modererende vækstfortælling. Salget i industrien faldt for tredje måned i træk og kom på skuffende -1.3 % med et næsten lige så stort fald i mængder (figur 1). Mens et fald på 10.4 % i olie- og kultjenester var synderen, var det overordnede fald stadig bredt funderet, med 12 af de 21 industrier i tilbagegang.
Energisektorens problemer i efteråret 2018 kan delvist have bidraget til de seneste canadiske dataskuffelser (både i reale og nominelle termer), selvom nogle af faldene også skyldes vedligeholdelsesarbejde på nogle raffinaderier. Kombineret med en række andre aftagende indikatorer pressede printet vores reale BNP-sporing i 4. kvartal ned til 0.9 %, lidt under Bank of Canadas estimat på 1.3 % i dens seneste MPR. Ser vi fremad, forventes der mere træghed på kort sigt, da olienedskæringerne i Alberta forventes at påvirke mængderne i løbet af første kvartal af 2019. Fremstillingssektoren bør modtage støtte på mellemlang sigt på baggrund af en svag lorte, stadig stærk vækst sydpå. af grænsen og bevis for kapacitetsbegrænsninger. Det er i hvert fald håbet, da Canadas vækstudsigter er afhængige af en tiltrængt rotation fra forbrugernes forbrug til investeringer og eksportdrevet vækst.
I mellemtiden leverede Canadas boligmarked en relativt behagelig overraskelse her til morgen, hvor salget af eksisterende boliger steg 3.6 % – den stærkeste månedlige ændring siden juni (figur 2). Montreals stigning på 7.1 % var særligt bemærkelsesværdig, men de nøje overvågede Vancouver- og Toronto-markeder viste sig også positivt. Alligevel fortsatte de gennemsnitlige boligpriser med at aftage og faldt 2.9 % på måneden, da de regulerings-tilbøjelige BC-markeder og de overudbudte Alberta-markeder fortsatte med at tynge prisvæksten. Desuden vendte det samlede British Columbia-marked stadig i et månedligt salgsfald.
Når det er sagt, mens en måneds data ikke er tilstrækkeligt, skulle overskriftsprintet sammen med positive boligstartdata understøtte en tilbagevenden til positiv vækst i boliginvesteringer i første kvartal af 2019.
Canadisk detailsalg – december
Udgivelsesdato: Februar 22, 2019
Forrige: -0.9%, ex-auto: -0.6%
TD-prognose: -0.4%, ex-auto: -0.4%
Konsensus: 0.0 %, ex-auto: -0.5 %
TD ser ud til en nedgang på 0.4 % i detailsalget i december på grund af et svagere salg på tankstationer, med en lille udligning fra det primære detailsalg. Sæsonjusterede benzinpriser faldt med over 4 % i løbet af måneden, hvilket giver modvind til salget efter et fald på 5 % i sidste måned, selvom gunstigt vejr og feriekørsel kan bidrage til en opvejende stigning i mængderne. Andre steder forventer vi, at den fortsatte svaghed på boligmarkedet vil tynge detailsalget af byggematerialer og boliginventar, mens bilsalget bør se et beskedent fald for at efterlade ex-autos mål på linje med overskriften. Det reale detailsalg vil sandsynligvis vise et lidt større fald end den nominelle serie på grund af højere forbrugerpriser, som vil tynge væksten i servicesektoren i december.
For handlende: vores Portefølje af forex robotter for automatiseret handel har lav risiko og stabilt overskud. Du kan prøve at teste resultaterne af vores download forex ea
Signal2forex anmeldelse




 Signal2forex.com - Bedste Forex robotter og signaler


