
De finansielle markeder er tilbage i fuld risiko på mode i dag. China Shanghai SSE sprang 1.8% til 2994.01, lige forbi 3000 håndtag. Optimisme for at nå bunden i afmatningen er en faktor, da Caixin PMI-fremstilling steg til 49.9, lige forbi 50. Endnu vigtigere sagde MSCI, at det vil firdoble vægtningen af Kina-noterede aktier i sine benchmarkindeks. Milliarder af dollars forventes at strømme ind på markedet i år. Derudover steg det tyske detailsalg mere end forventet, mens en dæmpet inflation i euroområdet kunne holde ECB i bero i længere tid.
Yen handler naturligvis som den svageste i dag. Derudover er den japanske valuta presset af stigende globale statsrenter. Tysk 10 års rente er nu på 0.203 sammenlignet med 0.096 for en uge siden. US 10-års udbytte brød 2.7 håndtag i går og er indstillet til at forlænge rallyet. Blandede amerikanske personlige indkomst- og forbrugsdata afsporer ikke den opadgående bane. I skrivende stund er Kiwi og Aussie den stærkeste. Canadisk er den næstsvageste, da olieprisen faldt, og det canadiske BNP faldt uventet.
På de europæiske markeder er FTSE steget 0.49 pct. DAX er steget 1.17 pct. CAC er steget 0.56 pct. Tysk 10-års rente er steget 0.173 til 0.203. Tidligere i Asien steg Nikkei 1.02 pct. Hongkong HSI steg 0.63 pct. China Shanghai SSE steg 1.80% til 2994.01, lige forbi 3000. Singapore Strait Times steg 0.24%. Japans 10-årige JGB-udbytte steg 0.0164 til -0.009, stadig negativt.
Den amerikanske PCE-inflation forbliver afdæmpet, indkomsten steg, mens udgifterne faldt
USA's personlige indkomst steg 1.0 % i december, hvilket slog forventningen på 0.3 %. Det er den største stigning siden 2012. Det personlige forbrug faldt -0.5 %, mens forventningen på 0.1 % gik glip af. Faldet i udgifterne var det kraftigste siden 2009. Inflationsdata er afdæmpede. Overordnet PCE faldt til 1.7 % å/å, et fald fra 1.8 % å/å. PCE-kernen var uændret på 1.9% år-til-år.
Fra Canada faldt BNP -0.1% mom i december, under forventningen på 0.0% mom.
Eurozonens PMI-fremstilling: Dybeste nedtur i næsten seks år
Eurozonens PMI-fremstilling er endeligt på 49.3 i februar, op fra det oprindelige estimat på 49.2, men et fald fra januars 50.5. Det er også den første nedgang siden juni 2013. Markit bemærkede, at der var samtidige fald i produktionen og nye ordrer. Prispresset blev også ved med at aftage. Blandt landene blev Tysklands PMI-fremstilling endeligt på 74-måneders laveste på 47.6, Italien på 69-måneders laveste på 57.5, Spanien på 63 måneders laveste på 49.9. Selvom Frankrig genvandt til 3 måneders højde på 51.5.
Chris Williamson, Chief Business Economist hos IHS Markit sagde: "Euroområdets fremstilling er i sin dybeste nedtur i næsten seks år, med fremadrettede indikatorer, der tyder på, at risici vippes yderligere til nedadgående retning, efterhånden som vi bevæger os ind i foråret." Og "nedturen ledes af Tyskland og Italien, men Spanien er også nu faldet i sammentrækning, og der ses kun beskedne udvidelser i Frankrig, Østrig og Holland." "Ud over udbredte bekymringer om handelskrig, ofte forbundet med amerikanske toldsatser, og bekymringer vedrørende udsigterne for den globale økonomi, rapporterer virksomheder, at øget politisk usikkerhed, herunder Brexit, rammer efterspørgslen og driver øget risikoaversion."
Eurozonens kerne-CPI faldt til 1.0 %, arbejdsløsheden faldt til 7.8 %
Eurozonens CPI accelererede tilbage til 1.5 % i februar, op fra 1.4 % år-til-år, hvilket svarede til forventningerne. CPI-kernen faldt dog til 1.0 % å/å, og gik glip af forventningen på 1.1 % å/å. Arbejdsløshedsprocenten var uændret på 7.8 %, bedre end forventet på 7.9 %. Det er det laveste niveau siden oktober 2008. For EU 28 faldt arbejdsløsheden også til 6.5 %, et fald fra 6.6 %, det laveste siden rekordstart i januar 2000.
Også udgivet steg Tysklands detailsalg 3.3 % mod i januar, over forventningen på 1.9 % år/år. Arbejdsløsheden faldt -21 i februar, mens arbejdsløsheden var uændret på 5.0%. Fra schweiziske fald faldt detailsalget -0.4 % å/å i januar mod forventning om 0.4 % å/å. Schweizisk PMI-fremstilling steg til 55.4, op fra 54.3 og slog forventningerne på 55.4.
UK PMI-fremstilling faldt til 52, britisk økonomi står over for et vanskeligt 2019
Den britiske PMI-produktion faldt til 52.0 i februar, ned fra 52.6 og svarede til forventningerne. Markit bemærkede, at lagrene på input og færdigvarer steg kraftigt. Antallet af jobtab var dog på seks års høje niveau, da optimismen ramte seriens laveste niveau.
Rob Dobson, direktør hos IHS Markit sagde, at "den nuværende høje grad af usikkerhed også har en afsmittende effekt for erhvervstilliden og beskæftigelsen, med optimisme på sit laveste ebbe i undersøgelsens historie og antallet af jobtab, der accelererer til seks- høje år.” Og "bortset fra de usikre udsigter, står producenterne også over for en mørkere baggrund af en afmatning på hjemmemarkedet og en svækkelse af tilgangen af ny eksportvirksomhed, efterhånden som den globale vækst aftager og handelsspændingerne bider. Fremstilling og den bredere britiske økonomi står derfor over for et vanskeligt 2019, hvor afmatningen bliver forværret senere på året, da lagerpositioner afvikles, og Brexit-relateret modvind sandsynligvis vil vare ved."
Også fra Storbritannien steg realkreditgodkendelserne til 67 i januar. M4 pengemængden steg 0.2 % mor i januar.
Japans PMI-fremstilling sluttede på 48.9, skarpere reduktioner i produktion og efterspørgsel
Japans PMI-fremstilling blev afsluttet til 48.9 i februar, opjusteret fra 48.5. Det er den første faldende læsning siden august 2016. Efterspørgselsforholdene i Japan forværredes i stærkere takt, mens forretningsudsigterne stort set var neutrale efter at være faldet for niende måned i træk.
Joe Hayes, økonom hos IHS Markit bemærkede, at "Skarpere reduktioner i produktion og efterspørgsel drev den japanske fremstillingsøkonomi til sammentrækning midtvejs i 1. kvartal, hvilket forstærkede reduktioner allerede registreret i januar. Globale handelsfriktioner og svag indenlandsk produktionsefterspørgsel udgør betydelige risici for Japans vareproducenter. Som sådan reducerede virksomhederne forventningerne til næsten neutralitet. Opsvinget i det officielle BNP-estimat for 4. kvartal ser ikke ud til at afspejle de underliggende økonomiske forhold i Japan.
"Med forhøjelsen af forbrugsafgiften, der skal træde i spil senere i år, vil svag indenlandsk efterspørgsel kun øge frygten for, at økonomien kan være klar til en nedtur. Fokus rettes mod servicesektorens data, som skal vise tegn på modstandsdygtighed for at opveje produktionsmodstanden."
Også fra Japan steg arbejdsløsheden 0.1 % til 2.5 % i januar, mod forventning om 2.4 %. Tokyo CPI-kernen var uændret på 1.1 % å/å i februar, mod forventning om 1.0 % å/å. Investeringerne steg 5.7 % i 4. kvartal mod forventning om 4.5 %. Forbrugertilliden faldt -0.4 til 41.5 i februar, lidt overset forventningen på 41.6.
Kina Caixin PMI-fremstilling steg til 49.9, hvilket letter den økonomiske afmatning
Kina Caixin PMI-fremstilling steg til 49.9 i februar, op fra 48.3 og slog forventningen på 48.7. Nøglepunkterne er "fornyet stigning i produktionen, efterhånden som den samlede nye forretning stiger, "efterslæb fortsætter med at stige, men beskæftigelsestendensen forbliver afdæmpet", og "salgspriserne stiger for første gang i fire måneder".
Zhengsheng Zhong, direktør for makroøkonomisk analyse hos CEBM Group sagde: "Samlet set, med de tidlige udstedelser af lokale regeringers obligationer med særlige formål og målrettede justeringer af pengepolitikken, genoprettede situationen i fremstillingssektoren markant i februar på grund af effekten af øget infrastruktur investering. Priserne på industriprodukter steg også på grund af stigende efterspørgsel og stigningen i internationale råvarepriser. Presset på producenternes kapitalomsætning blev dog tydeligt igen, hvilket kan afspejle, at finansieringsmiljøet ikke lettede som forventet, og at effekten af kreditudvidelsen endnu ikke er markant.”
Foreslået læsning om Kina: Kinas februar PMI sendte blandet besked. Opdatering på PBOCs nye værktøj...
Australiens PMI for fremstilling steg til 54, men forholdene ser ud til at være divergerende
Australia AiG Performance of Manufacturing Index steg 1.5 til 54.0 i februar. Det er det bedste månedlige resultat siden oktober 2018 og signalerer en bedre måned med genopretning efter og "urimeligt langsom sommer". Selvom det stadig er den 30. måned med ekspansion, har tendensen antydet "aftagende vækstrater siden det seneste højdepunkt i marts 2018".
AiG bemærkede også, at "forholdene ser ud til at være divergerende" på tværs af de større fremstillingssektorer og deres hovedlokationer. Tre af de seks sektorer udvidede sig, en var stabil og to blev kontraheret. Og "nedgangen i boligbyggeriet påvirker allerede nogle sektorer, ligesom usikkerheden om forestående valg".
New Zealands bytteforhold faldt -3%, det største fald siden 2015
New Zealands bytteforholdsindeks faldt -3.0 % i 4. kvartal, meget værre end forventet på -1.0 % qo. Det er også det største fald siden september 2015 kvartal. Faldende globale priser på mælkepulver og smør betød også, at de samlede eksportpriser faldt -1.7 %. Stats NZ bemærkede dog, at "på trods af det seneste fald forblev bytteforholdet tæt på det historiske højdepunkt i december 2017-kvartalet." Også fra New Zealand steg byggetilladelserne med 16.5 % mor i januar.
USD / JPY Mid-Day Outlook
Daglige drejninger: (S1) 110.87; (P) 111.18; (R1) 111.70; Mere…
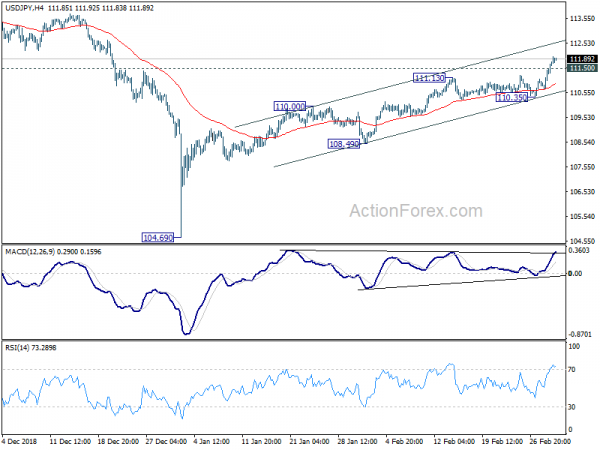
USD/JPY accelererer yderligere til så højt som 111.98 indtil videre i dag, og intradag bias forbliver på opsiden. Nuværende rally fra 104.69 bør nu målrette mod 114.54 modstand næste gang. På den negative side vil mindre støtte under 111.50 gøre intradag bias neutral og bringe konsolideringer. Men ulempen bør være indeholdt over 110.35 støtte for at bringe endnu et rally.
I det større billede argumenterer det nuværende stærke rebound fra 104.69 for, at faldet fra 118.65 (høje 2016) er afsluttet med tre bølger ned til 104.69, efter at have svigtet 104.62. Endnu vigtigere er, at stigningen fra 98.97 (lave 2016) kan genoptages. Fokus vender nu tilbage til 114.54 modstand, et afgørende brud der vil tilføje mere troværdighed til denne bullish sag og mål 118.65. Dette vil nu være den foretrukne sag, så længe 55 dages EMA (nu på 110.59) holder.
Opdatering af økonomiske indikatorer
| GMT | CCY | Events | Actual | Forecast | Tidligere | Revideret |
|---|---|---|---|---|---|---|
| 21:30 | AUD | AiG Performance of Manufacturing Index feb | 54 | 52.5 | ||
| 21:45 | NZD | Byggetilladelser M / M Jan | 16.50% | 5.10% | 5.40% | |
| 21:45 | NZD | Handelsbetingelser indeks Q / Q Q4 | -3.00% | -1.00% | -0.30% | -0.10% |
| 23:30 | JPY | Arbejdsløshed jan | 2.50% | 2.40% | 2.40% | |
| 23:30 | JPY | Tokyo KPI Kerne Y / Y Feb | 1.10% | 1.00% | 1.10% | |
| 23:50 | JPY | Kapitalforbrug Q4 | 5.70% | 4.50% | 4.50% | |
| 00:30 | JPY | PMI Manufacturing feb F | 48.9 | 48.5 | 48.5 | |
| 01:45 | CNY | Caixin PMI Manufacturing feb | 49.9 | 48.7 | 48.3 | |
| 05:00 | JPY | Forbruger Tillid Feb | 41.5 | 41.6 | 41.9 | |
| 07:00 | EUR | Tysk Detailsalg M/M Jan | 3.30% | 1.90% | -4.30% | |
| 07:30 | CHF | Detailsalg Real Y/Y Jan | -0.40% | 0.40% | -0.30% | -0.20% |
| 08:30 | CHF | PMI Manufacturing feb | 55.4 | 53.6 | 54.3 | |
| 08:45 | EUR | Italiens PMI for fremstilling feb | 47.7 | 47 | 47.8 | |
| 08:50 | EUR | Frankrig PMI for fremstilling feb F | 51.5 | 51.4 | 51.4 | |
| 08:55 | EUR | Tysklands PMI for fremstilling feb F | 47.6 | 47.6 | 47.6 | |
| 08:55 | EUR | Tysk arbejdsløshedsændring feb | -21K | -5K | -2K | |
| 08:55 | EUR | Tysk arbejdsløshedsprocent feb | 5.00% | 5.00% | 5.00% | |
| 09:00 | EUR | Eurozone Manufacturing PMI feb F | 49.3 | 49.2 | 49.2 | |
| 09:30 | GBP | Pantgodkendelser Jan | 67K | 63K | 64K | |
| 09:30 | GBP | Pengeforsyning M4 M/M Jan | 0.20% | 0.30% | 0.40% | |
| 09:30 | GBP | PMI Manufacturing feb | 52 | 52 | 52.8 | |
| 10:00 | EUR | Eurozonens arbejdsløshed jan | 7.80% | 7.90% | 7.90% | 7.80% |
| 10:00 | EUR | Eurozone CPI-estimat Y/Y feb | 1.50% | 1.50% | 1.40% | |
| 10:00 | EUR | Eurozone CPI Core Y/Y Feb A | 1.00% | 1.10% | 1.10% | |
| 13:30 | CAD | BNP M / M Des | -0.10% | 0.00% | -0.10% | |
| 13:30 | USD | Personlig indkomst Dec | 1.00% | 0.30% | 0.20% | |
| 13:30 | USD | Personligt Tilbring Dec | -0.50% | 0.10% | 0.40% | 0.60% |
| 13:30 | USD | PCE deflator M / M dec | 0.10% | 0.00% | 0.10% | 0.00% |
| 13:30 | USD | PCE Deflator Y / Y Dec | 1.70% | 1.70% | 1.80% | |
| 13:30 | USD | PCE Core M / M Dec | 0.20% | 0.20% | 0.10% | 0.20% |
| 13:30 | USD | PCE Core Y / Y Dec | 1.90% | 1.90% | 1.90% | |
| 14:30 | CAD | PMI for fremstilling feb | 53 | |||
| 14:45 | USD | Fremstillings-PMI feb F | 53.7 | 53.7 | ||
| 15:00 | USD | ISM Manufacturing feb | 56 | 56.6 | ||
| 15:00 | USD | ISM-priser betalt feb | 52 | 49.6 | ||
| 15:00 | USD | ISM-beskæftigelse feb | 55.5 | |||
| 15:00 | USD | U. of Mich. Sentiment feb F | 95.8 | 95.5 |
Signal2forex anmeldelse




 Signal2forex.com - Bedste Forex robotter og signaler


