
Amerikanske højdepunkter
- Vores opdaterede økonomiske prognose forudser en afmatning i den globale vækst til 3.2 % i 2019, stort set på trend.
- En svag overdragelse fra 2018 og start til 2019 motiverer en stor del af nedgraderingerne i avancerede økonomier, mens væksten i emerging markets forventes at stige lidt senere på året.
- Væksten i USA forventes at aftage, men stadig forblive i et tempo over trenden i år. Når det er sagt, kan vedvarende økonomisk usikkerhed tynge de indenlandske og globale udsigter yderligere.
Canadiske højdepunkter
- Canadiske data i denne uge var noget nedslående. Husholdningerne sluttede 2018 af med at sætte ny rekord for relativ gældsætning. I mellemtiden viste data for videresalg af boliger fra februar et fald på 9.1% i salgsaktivitet, men i januar steg salget i fremstillingsindustrien, en stigning på 1.4% i volumen.
- Nylig blødhed giver et svagt udgangspunkt for vores seneste kvartalsvise økonomiske prognose. Vi har nedjusteret vores økonomiske vækstprognose for i år til 1.2 % med en beskeden acceleration til 1.8 % i 2020.
- Indeholdt inflation og en prognose om blot et trendtempo for vækst tyder på, at Bank of Canada allerede har bragt sin pengepolitiske rente til en neutral holdning. Vi forventer ingen yderligere renteforhøjelser.
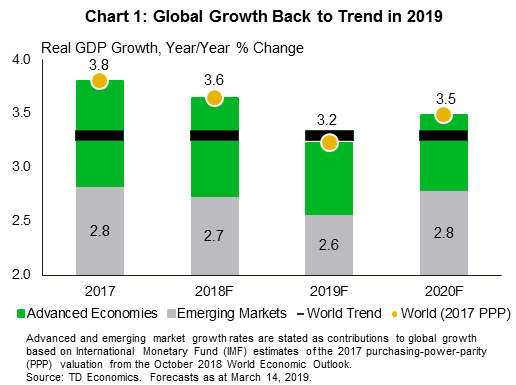
I et år præget af høje forventninger til aftaler tegner 2019 sig til at blive et hårdt år for den globale økonomi, og især avancerede økonomier. Vores nye kvartalsvise økonomiske prognose forventer, at den globale vækst aftager til 3.2 % i 2019 fra 3.6 % sidste år (figur 1). Det er et fald på omkring 0.2 procentpoint i forhold til vores forventninger til december.
Disse udsigter er i overensstemmelse med, at den globale efterspørgsel vokser nogenlunde i samme tempo som kapaciteten, og tilsvarende et dæmpet inflationspres. Men selve overskriftstrykket skjuler de forskellige regionale udfordringer. Eksempelvis resulterer en blød afslutning på 2018 og en skuffende start på 2019 i meget svagere vækstudsigter for G7-økonomierne i år. Tilføj en global produktionsnedgang, og du har drivkraften til en relativt svag økonomisk ekspansion i forhold til tidligere år. Nedgraderinger som denne retfærdiggør omdrejningspunktet for tålmodighed fra G7-centralbankerne. Renteforhøjelser er reelt aflyst til udgangen af 2019.
I modsætning hertil forventes den økonomiske aktivitet i udviklingslandene at stige senere i år. En forventet bedring i den globale produktionsaktivitet, svagere inflation og lavere globale renter understøtter alle et mere fast perspektiv i vækstmarkedsøkonomierne. Når det er sagt, kan en aftagende kinesisk økonomi og øget handelspolitisk usikkerhed over for USA tynge større handelspartnere yderligere og kvæle enhver form for opsving i den globale økonomiske aktivitet.
Den amerikanske økonomi forventes at vise sig mere modstandsdygtig end sine G7-kolleger (figur 2). Selvom væksten også vil aftage i 2019, skyldes faldet i høj grad den aftagende impuls fra finanspolitiske stimuli. Væksten for 2019 forventes stadig i gennemsnit at ligge over trendtempoet på 2.4 %, hvilket er et halvt point tilbage i forhold til sidste års stærke resultater. Regeringsnedlukningen og det fortsatte fænomen med resterende sæsonudsving vejer tungt på første kvartal, hvilket bringer det årlige gennemsnit ned. Både forbrugernes og erhvervsudgifterne kan dog ikke vende tilbage til de berusende kvartalsvise vækstrater, der blev observeret i 2018 gennem resten af dette år.
Udgifterne til varige forbrugsgoder, såsom biler, forventes at aftage. Selv om der forventes et opsving i boligaktiviteten senere i år, sørger et meget svagt momentum for at sikre, at boliginvesteringer trækker sig sammen for andet år i træk. Nettohandelen forventes også at tynge væksten igen i år, hvor importefterspørgslen overstiger eksporten.
Dataene i denne uge understøttede dette udsigter. Detailsalget i januar steg med et solidt opsving fra det laveste niveau i december. Kombineret med solide lønstigninger i februars beskæftigelsesrapport lægger det op til en stigning i den økonomiske aktivitet senere i dette kvartal. Når det er sagt, viste geopolitiske begivenheder i denne uge sig mindre konstruktive. Handelsforhandlinger mellem præsidenterne Trump og Xi er blevet udskudt til mindst april, og Brexit vil sandsynligvis blive forsinket i det mindste til juni. Dette tyder på, at øget politisk og handelspolitisk usikkerhed vil fortsætte med at tynge den globale økonomiske aktivitet i mindst et par måneder endnu.
De økonomiske data i denne uge tegnede et generelt nedslået billede. Den ene undtagelse var fremstillingssalget, som steg 1.4 % i volumen i januar (se kommentar), en stærk rapport, der stadig ikke var nok til at opveje den svaghed, der blev set i slutningen af 2018. Under den stærke overskrift, fremadrettede komponenter (nye og ufyldte) ordrer) var bløde.
En mindre positiv note var Statistics Canadas øjebliksbillede af canadiske finanser ved udgangen af 2018, der viser, at belastningen på husholdningerne fortsætter med at stige (se vores kommentar). Tidligere rentestigninger fortsætter med at vise sig. Gældsbetjeningsgraden steg til 14.9 %, blot tilbage for det tidligere højdepunkt i 2007 (figur 1). Husholdningernes låntagning løb over indkomsterne igen i 2018. kvartal 4, hvilket sendte gælden i forhold til indkomst til 178.5 %. Aktivsiden af ligningen var ligeledes nedslående. Husholdningernes formue faldt 2.8 % kvartal-til-kvartal. Værdien af naturressourcer faldt på grund af bløde oliepriser, mens markedsvolatiliteten i slutningen af 2018 reducerede værdien af finansielle aktiver. Den gode nyhed er, at den seneste udvikling i disse kategorier har været positiv. Oliepriserne er steget markant fra deres fald i slutningen af 2018, og S&P/TSX-indekset har haft en brølende start på året, en stigning på mere end 12% fra år til dato.
Den anden store drivkraft bag faldende husstandsformue var fast ejendom, og her er historien en vedvarende svaghed. De canadiske ejendomsmarkeder kæmper for at vinde indpas, og februars rapport om videresalg skuffer forventningerne. Salget faldt 9.1 % måned-til-måned, og både den gennemsnitlige salgspris og det kvalitetsjusterede boligprisindeks faldt. Noget af dette kan skyldes dårligt vejr, men det tegner stadig et mindre end opmuntrende billede at starte året.
Disse tendenser og deres afsmittende virkninger på den økonomiske vækst vil sandsynligvis fortsætte og forblive en central drivkraft for TD Economics' udsigter. I vores netop offentliggjorte kvartalsvise økonomiske prognose ser vi kun et beskedent tempo i forbrugerforbruget (figur 2). Årsagerne er netop, hvad de seneste data har vist: gældsbetjening æder en betragtelig del af husholdningernes indkomster op, hvilket tynger forbrugernes forbrug, især inden for boligrelaterede og varige varer.
Den største ændring i vores seneste prognose er vores Bank of Canada-udsigt, som ikke ser yderligere rentestigninger. Retorikken fra guvernør Poloz og selskabet har ændret sig for at afspejle virkeligheden af den seneste bløde patch, men kommunikerer stadig et ønske om at flytte kurserne højere med tiden. Dette er ikke muligt i en overskuelig fremtid. Nøglen er forbrugeren: langsommere udgiftsvækst vil begrænse tempoet i den samlede økonomiske aktivitet. Det betyder lidt i vejen for inflationspres og ringe grund til at stramme pengepolitikken. Vores prognose om trendvækst, inflation tæt på målet og en lav arbejdsløshed tyder på, at styringsrenten allerede er 'neutral'. Der er således ikke behov for yderligere stigninger, hvis der ikke er en væsentlig opadgående overraskelse på væksten. I lyset af den økonomiske modvind i øjeblikket, holder vi ikke vejret.
US FOMC-satsbeslutning
Dato: marts 20, 2019
Forrige: 2.50%
TD Prognose: 2.50%
Konsensus: 2.50%
Marts prik-plottet skulle foreslå endnu en stigning (til neutral) i år, og potentielt ingen yderligere stigninger i 2020 baseret på nylige kommentarer fra flere Fed-embedsmænd. Vi forventer også, at medianprikkerne for 2020 og 2021 ikke længere foreslår vandring ud over et neutralt område. Vi ser det ikke som en konsekvens af et skift i reaktionsfunktionen, men af den lavere forventede vej for kerneinflationen. Mere klarhed om, hvornår afstrømningen ophører, og størrelsen af balancen på det tidspunkt, bør komme, hvis ikke i en separat erklæring, så som en del af Powells pressekonference. Se efter en neutral markedsreaktion, da direkte rentenedsættelser er prissat for 2019.
Canadisk CPI – februar*
Udgivelsesdato: marts 22, 2019
Forrige: 0.2% m / m, 1.4% y / y, Indeks: 133.6
TD Prognose: 0.7% m / m, 1.5% y / y, Indeks: 134.5
Konsensus: Ikke relevant
Vi forventer, at inflationen aftager til 1.5 % i februar, hvilket afspejler en stigning i priserne på 0.7 % på måneden. Benzinpriserne giver et stærkt løft m/m med solide stigninger i fødevarepriserne. Andre steder forventer vi, at størstedelen af m/m-gevinsten kommer fra rejsetjenester og MIC. Flypriser, den anden kilde til enkeltstående forhold, ser godartede ud i denne måned under hensyntagen til sæsonbestemte februar og den næsten fulde korrektion i sidste måned. Det tidligere spring i huslejeindekset (+0.9 % m/m) vil næppe blive gentaget og er en kilde til nedadgående risiko. Det vil sandsynligvis være ustabilt fremover takket være metodeændringerne. Endelig vil kerneinflationen sandsynligvis være stabil på 1.9 % i gennemsnit, men risiciene er fortsat skæve til nedsiden på baggrund af dårlig vækstdynamik og svag lønvækst. Ser vi fremad, tyder den seneste stigning i brændstofpriserne sammen med de nye CPI-kurvevægte på en lidt højere bane for vores prognose på 1.6 % i 1. kvartal mod 1.5 %, dog stadig under BoC's prognose på 1.7 %.
Canadisk detailsalg – januar*
Udgivelsesdato: marts 22, 2019
Forrige: -0.1%, ex-auto: -0.5%
TD-prognose: 0.4%, ex-auto: 0.2%
Konsensus: Ikke relevant
Et stærkere salg af motorkøretøjer vil bidrage til en stigning på 0.4 % i detailsalget i januar, efter at en bred svaghed tyngede sektoren ved årets udgang. Salg af motorkøretøjer vil drage fordel af varmt vejr i det meste af landet sammen med en stigning i forbrugernes tillid; dette skulle efterlade ex-auto-salg til en mere beskeden stigning på 0.2 %. Ser man forbi motorkøretøjer er billedet blandet; Robuste arbejdsmarkedsgevinster skulle hjælpe med at støtte forbrugernes forbrug, men en måned med positivt boligsalg vil sandsynligvis ikke føre til en stigning i efterspørgslen efter boliginventar i betragtning af den bredere tendens, og en nylig opbremsning i boligbyggeriet vil tynge salget af byggematerialer. Lavere benzinpriser giver også modvind til det nominelle salg, selvom den positive indvirkning på realindkomsten giver et godt resultat fra det kumulerede fald på 25 % siden oktober. Samlet set forventer vi, at det reale detailsalg kommer på eller lidt over det nominelle tryk på grund af et fald i sæsonkorrigerede varepriser i løbet af måneden.
Signal2forex anmeldelse




 Signal2forex.com - Bedste Forex robotter og signaler


