
By Uladzimir Leuchankou, grundlægger af Signal2Forex · 5. november 2026
Hvad er Samarkand-obligationer? Bare obligationer med navnet på en gammel by på Silkevejen? Jeg formoder, at det også er et svar. Men for mig er en Samarkand-obligation først og fremmest et væddemål på én valuta - den usbekiske soum.
Definitionen er kort. Samarkand-obligationer er obligationer i usbekisk sum, der sælges til udenlandske investorer og noteres på London Stock Exchange. Den første kom den 18. maj 2018 fra IFC - den del af Verdensbankgruppen, der låner ud til private virksomheder. Jeg tog tallene nedenfor fra IFC-pressemeddelelse og fra Usbekistans centralbank.
| Udsteder | IFC, AAA-klassificeret |
|---|---|
| Størrelse | 80 milliarder souum - omkring 10 millioner dollars |
| Kupon | 9.5% om året |
| Semester | 2 år, tilbagebetalt den 29. maj 2020 |
| Listing | London Stock Exchange, 20. juni 2018 |
| Brug af penge | Soum-lån til små virksomheder gennem Hamkorbank |
Ideen bag det er enkel. En fond i Europa ønsker en høj kupon. En bank i Usbekistan har brug for penge til lån, og den ønsker ikke en gæld i dollars. IFC står mellem de to. ING Bank arrangerede salget, og tre europæiske kapitalforvaltere overtog hele udstedelsen.
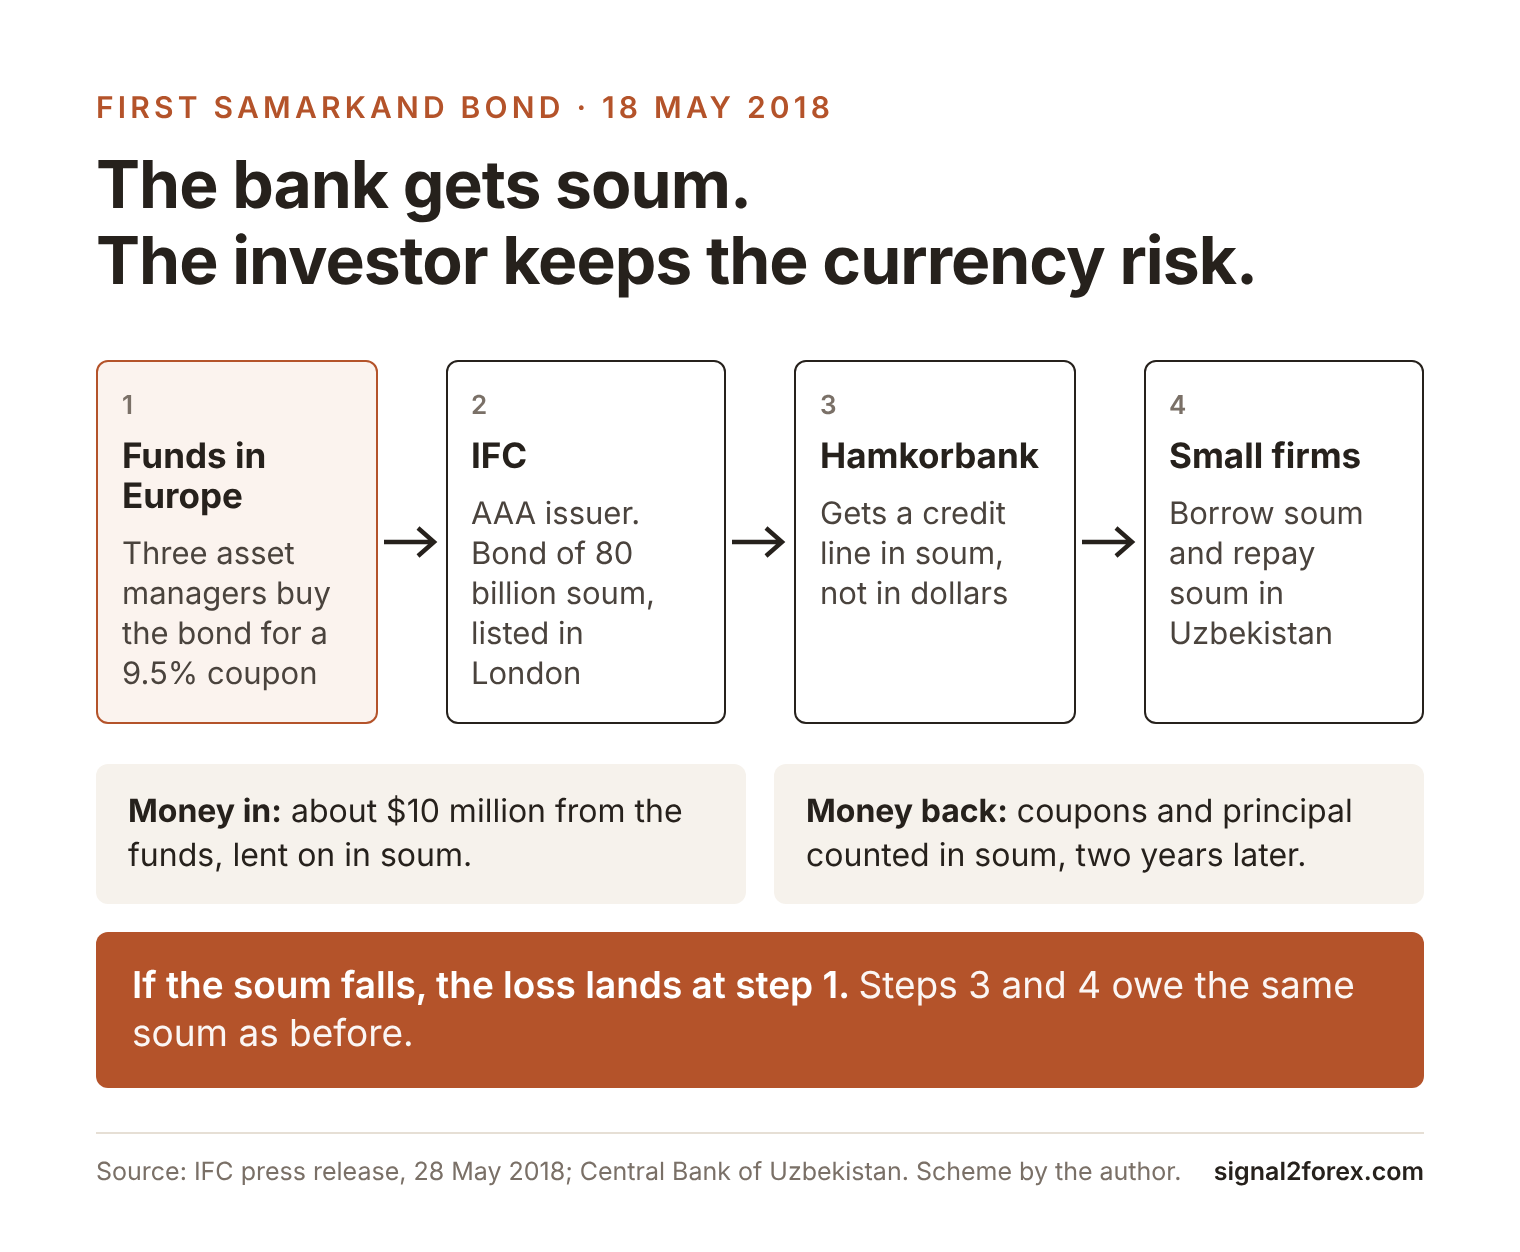
Hvem bærer valutarisikoen i denne kæde? Investoren – banken – og dens kunder er fri for den. Det sagde ING dengang. I IFC-meddelelsen beskrev deres bankmand Richard Proudlove køberne som fonde, der ønskede "en mulighed for at få eksponering mod den pågældende valuta".
Et navn fra Silkevejen
Obligationsmarkeder som øgenavne. En yenobligation fra en udenlandsk udsteder er en samuraiobligation. Yuanobligationer solgt uden for det kinesiske fastland er dim sum-obligationer. En rupee-obligation solgt i udlandet er en masala-obligation, og en rupiah-obligation er en komodo-obligation. London havde noteret de sidste tre typer før 2018, så soummen fik sit eget navn - Samarkand.
IFC stoppede ikke ved én udstedelse. I december 2018 havde de solgt fem for i alt 476 milliarder soum. Det svarer til omkring 59 millioner dollars i gennemsnitskursen for det år. De første fire gik til Hamkorbank og til Ipak Yuli Bank med kuponer på 9.45% til 9.5%. Børsen holder stadig en side for Samarkand-obligationer og tæller mere end 470 milliarder soum indsamlet.
En ting mere om navnet. Nogle læsere kommer her for at lede efter et firma – en handelsgruppe i Samarkand eller en fond kaldet Samarkand Capital. Denne side vil ikke hjælpe dem. Obligationerne deler kun bynavnet med sådanne firmaer.
Kupon mod valuta
En kupon på 9.5% ser generøs ud ved siden af et indskud i dollar. En soum-obligation er dog ikke kun en kupon – den er også en position i soum. Så hvor meget af kuponen forbliver hos dig i dollars?
Jeg regnede det med for den første Samarkand-obligation, med de officielle renter for Centralbank i UsbekistanI ugen for salget kostede en dollar 8,025.83 soum. Sæt 10,000 dollars i obligationen, og du har 80.26 millioner soum. To års kuponer tilføjer 15.25 millioner soum.
Den 19. maj 2020 – ti dage før obligationen blev tilbagebetalt – kostede dollaren 10,129.56 soum. Dine 95.51 millioner soum er nu $9,429. Kuponerne gav 19 %. Valutakursen blev 20.8 %. Så resultatet er et tab på omkring 5.7 % i dollars. På en konto på $100 cent er det det samme – $94.29 kommer tilbage.
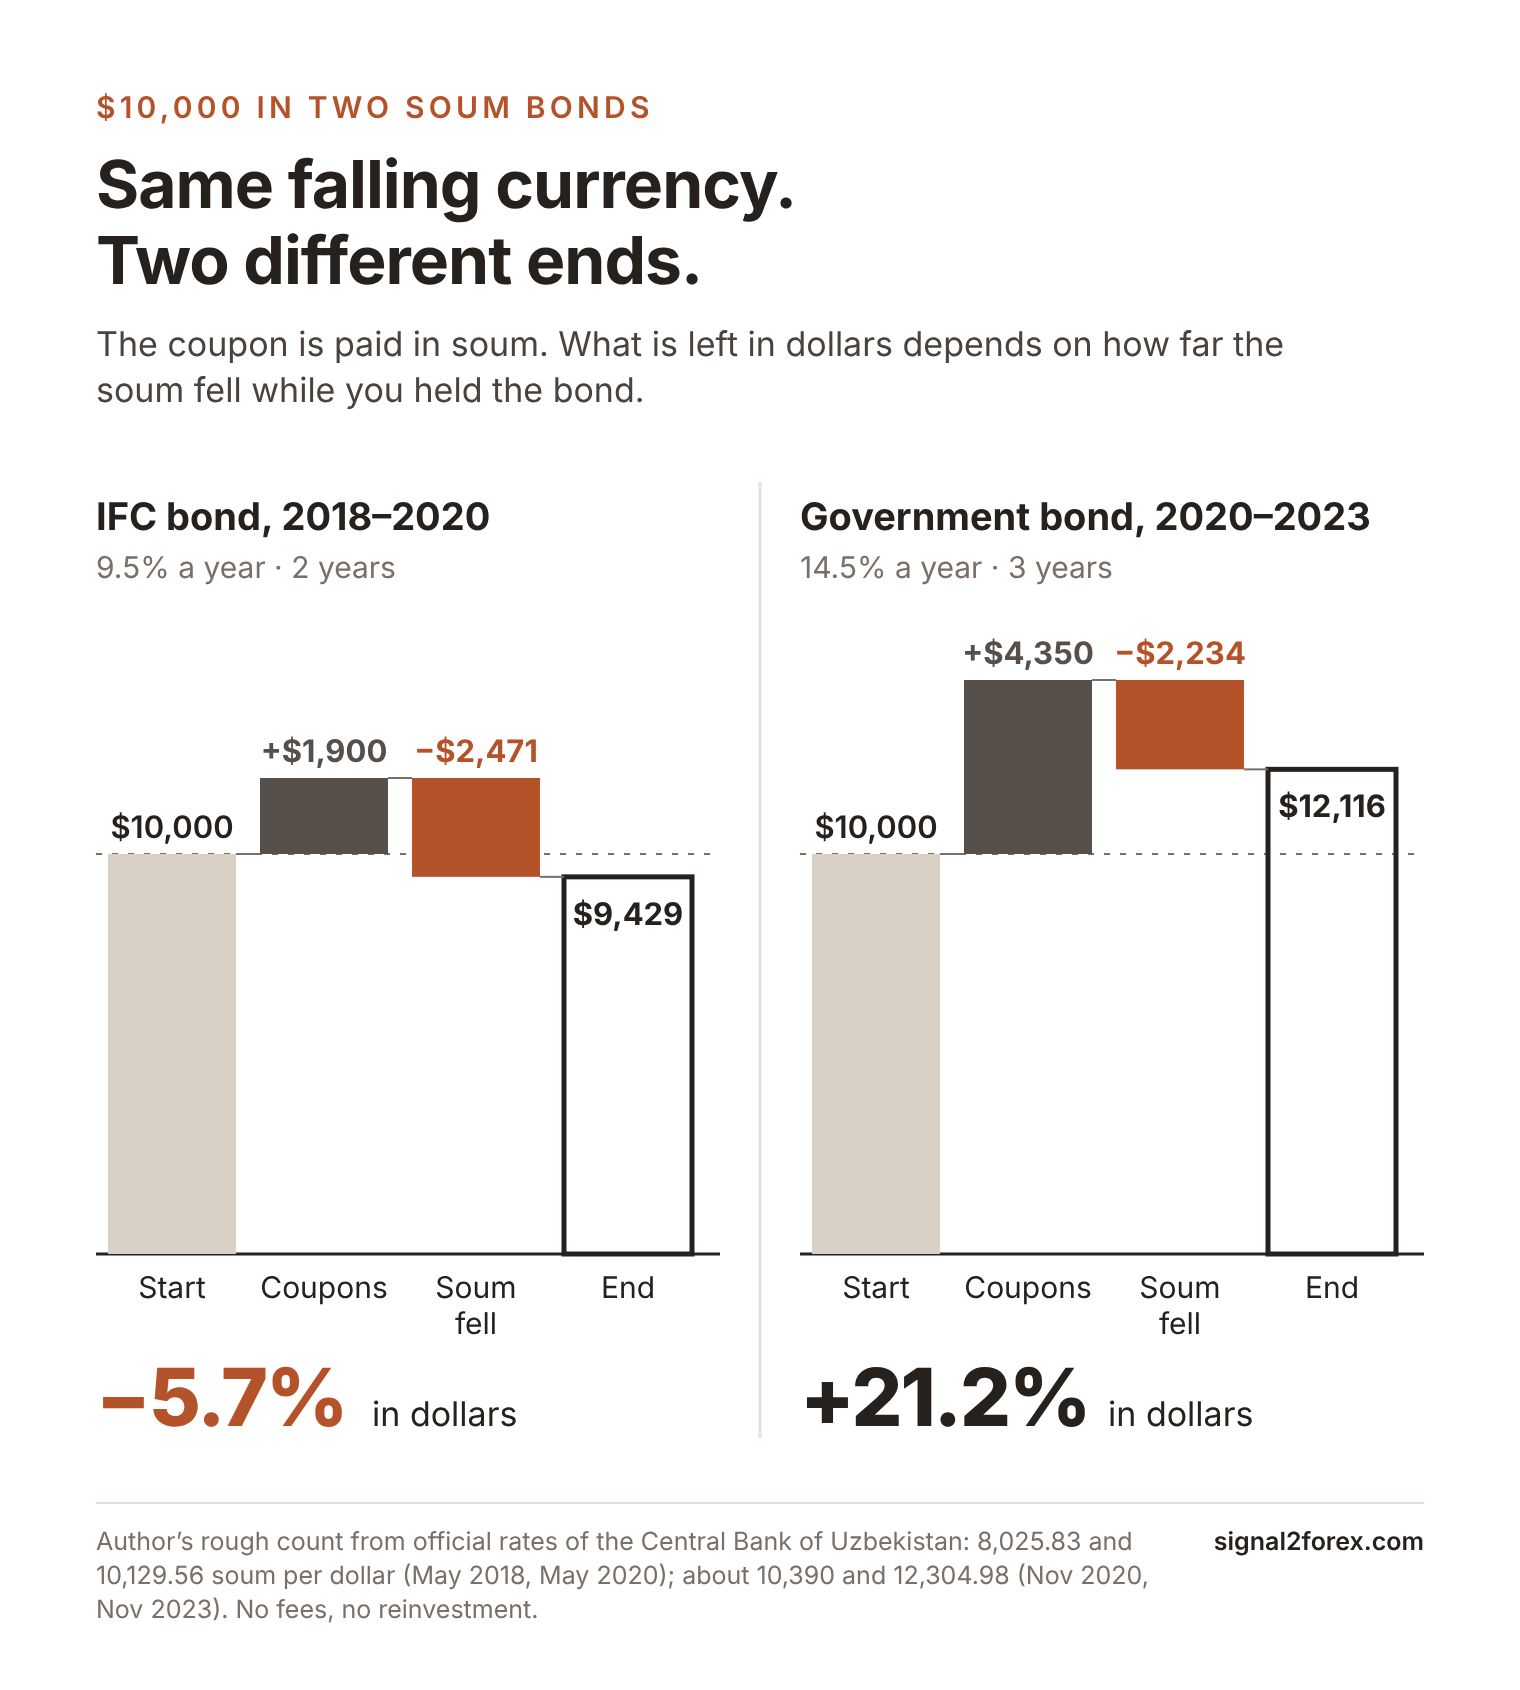
Min optælling er grov. Den omregner hver kupon til dollars til den seneste kurs, og rigtige kuponer ankommer tidligere, til en bedre kurs. Så det reelle tab var lidt mindre.
Det var stadig et tab.
Der er en anden soum-obligation med det modsatte resultat. I november 2020 solgte Usbekistans regering sin egen treårige obligation i soum - 2 billioner soum til 14.5%. Køberen betalte i dollars og modtog dollars, og kun beløbet blev talt med i soum. I starten kostede dollaren omkring 10,390 soum, og tre år senere 12,304.98 soum.
I den periode tabte sumpen 15.6%. Tre år med kuponer bidrog med 43.5%. En andel på 10,000 dollars blev til omkring 12,100 dollars — 121 dollars på en konto på 100 dollars. Valutaen faldt i begge tilfælde, og kun kuponens størrelse ændrede afslutningen. Hvis du køber et afkast i en udenlandsk valuta, skal du først tælle valutakursen.
Samarkand-obligationer efter 2018
Denne side begyndte i marts 2019 som en kort nyhedsnotat. En måned tidligere, den 13. februar 2019, havde Usbekistan solgt sin første euroobligation i dollar — 1 milliard dollar i to dele, til en rente på 4.75 % over fem år og 5.375 % over ti år. Spørgsmålet fra det forår var tydeligt. Ville et marked i sour følge?
Embedsmændene var forsigtige. Sidst i 2019 sagde vicefinansminister Odilbek Isakov, at han ikke forventede "stor efterspørgsel efter en sum-euroobligation" ved siden af dollarobligationer. Han så det som et tillæg. Tabellen viser, hvad der skete derefter.
| Dato og udsteder | Størrelse i suppe | Kupon |
|---|---|---|
| Maj 2018, IFC | 80 milliarder | 9.5% |
| November 2020, Usbekistan | 2 billioner | 14.5% |
| Juli 2021, Usbekistan | 2.5 billioner | 14.0% |
| Okt. 2023, Usbekistan | 4.25 billioner | 16.25% |
| Maj 2024, Usbekistan | 3 billioner | 16.625% |
| Februar 2025, Usbekistan | 6 billioner | 15.5% |
| Apr. 2026, Usbekistan | 12.2 billioner | 12.25% |
Den sidste linje er den, jeg kigger på. Den 1. april 2026 Ministeriet for økonomi og finans solgte treårige obligationer for 12.2 billioner soum – omkring 1 milliard dollars – til en kurs på 12.25 %. Næsten 50 udenlandske fonde sendte ordrer på 23.4 billioner soum. Renten lå 14 basispoint – 0.14 procentpoint – under renten i landet. To år tidligere kostede den samme type obligation regeringen 16.625 %.
To fakta mere hører hjemme her. Den 25. juni 2026 hævede Moody's Usbekistans vurdering til Ba2 - den var B1 ved debuten i 2019. Og siden 30. september 2026 er statens sour-obligationer en del af JP Morgan GBI-EM-indekset. Ministeriet oplyser, at fonde med mere end 300 milliarder dollars følger dette indeks.
Er disse stadig Samarkand-obligationer? Ifølge definitionen af børsen - ja, hver eneste soum-obligation, der sælges i udlandet, er én. Men ministeriets april-udgivelse bruger ikke kaldenavnet. Den blev ved IFC-udstedelserne fra 2018, og jeg ved ikke, om IFC vil komme tilbage med en ny.
Sommen siden 2017
Soum er en ung markedsvaluta. Indtil den 5. september 2017 lå den officielle kurs på 4,210 pr. dollar, og næsten ingen kunne købe dollars til den pris. Den dag lod centralbanken kursen gå op til 8,100.
Derefter tabte soum værdi år efter år. Den gennemsnitlige kurs var 8,070 i 2018, 10,054 i 2020, 11,050 i 2022 og 12,651 i 2024. Så vendte kursen. Den 5. november 2026 er den officielle kurs 11,935.37 soum pr. dollar - 5.7 % under gennemsnittet i 2024.
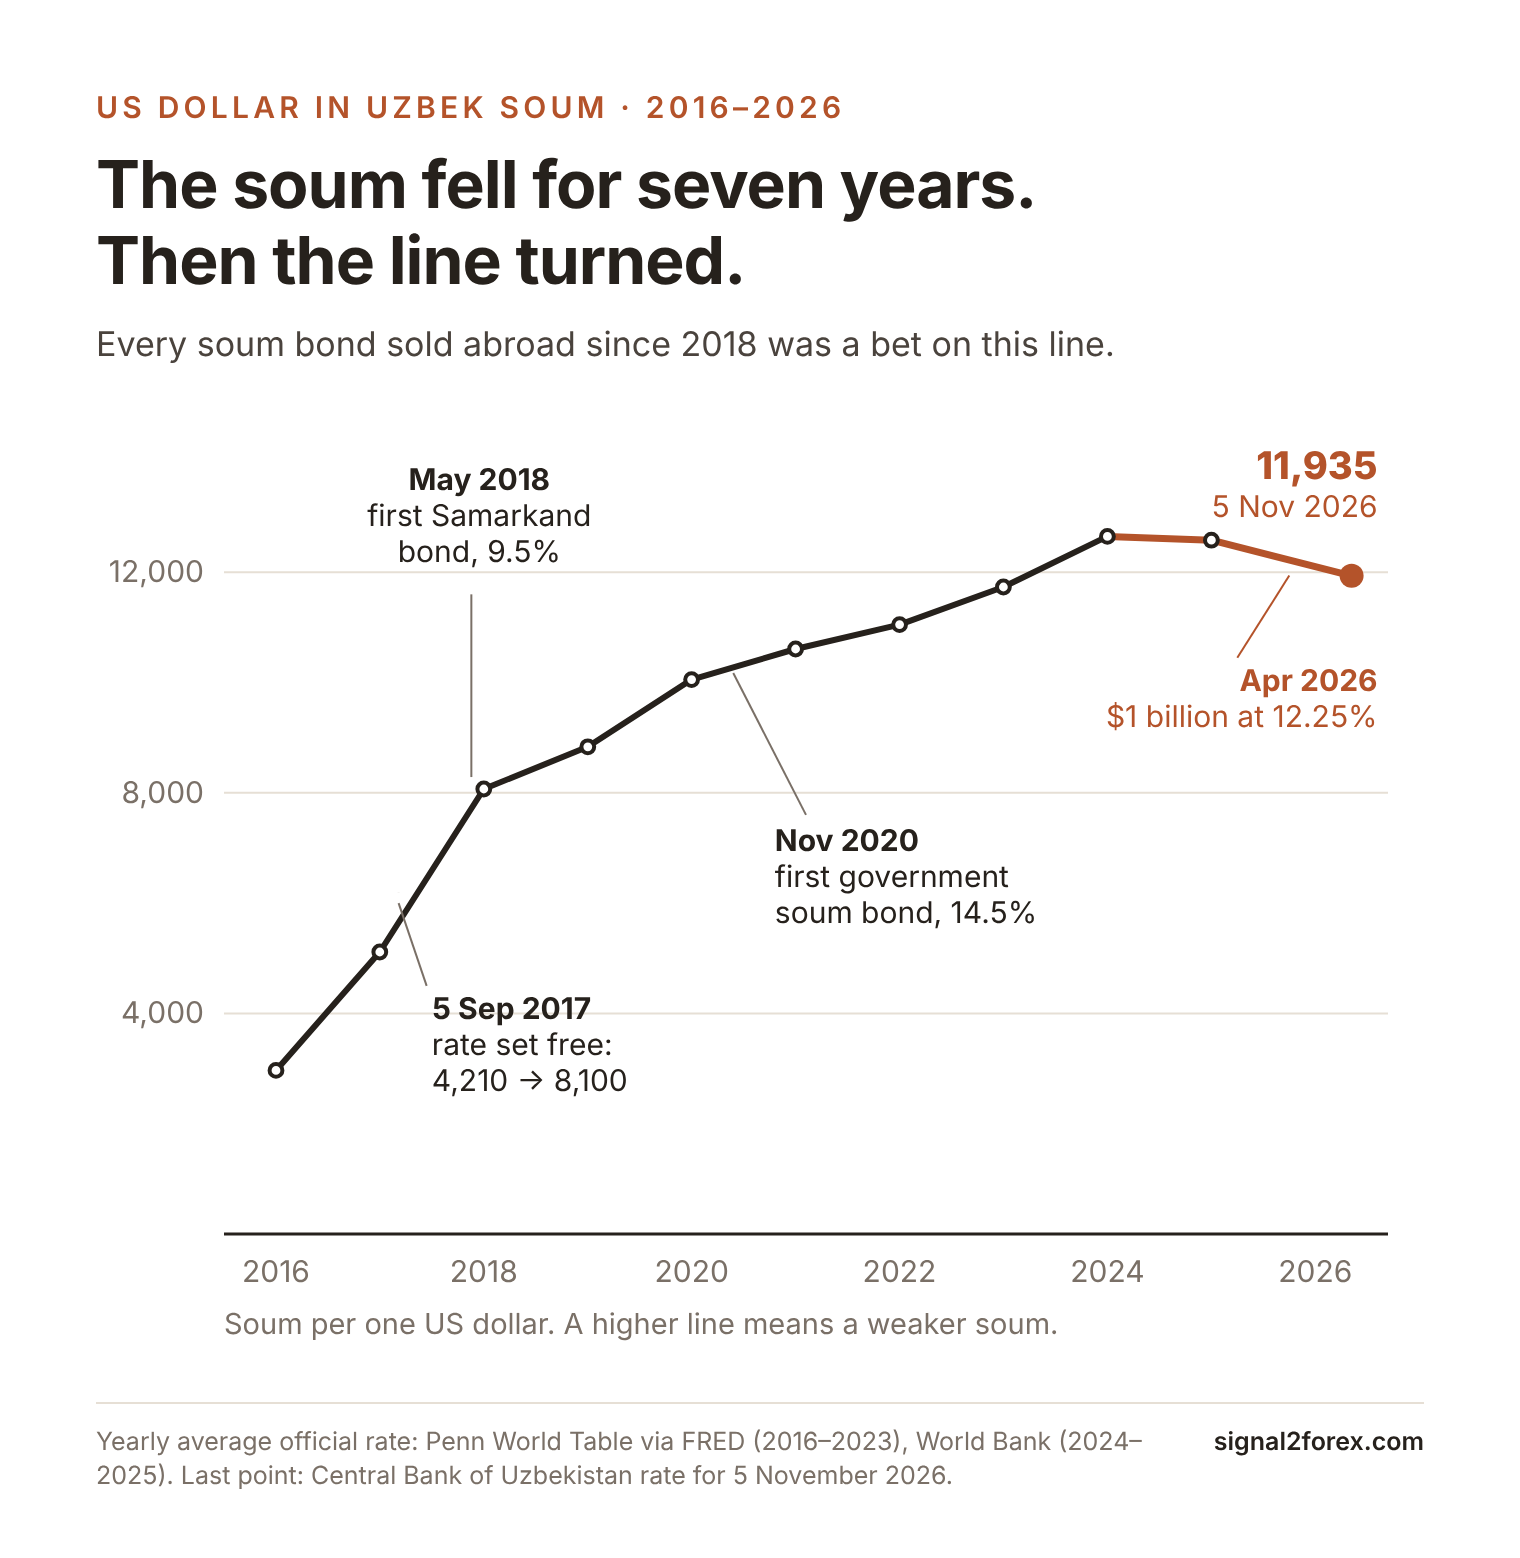
Hvorfor ændrede den sig? Én grund er let at se. Centralbanken holder penge dyrt. Den 4. november 2026 fastholdt den sin ledende rente på 14% endnu engang, med en inflation på 6.4% i september. Så renten ligger 7.6 point over inflationen. En så høj rente sænker ikke kun priserne, men gør også indlån attraktive. Banken hævede også sin inflationsprognose for udgangen af 2026 til omkring 7%.
En fastholdelse med en højere inflationsprognose er et høgeagtigt signal. Jeg skrev om denne formulering i artiklen om høgagtig vs dueagtig centralbanker. For summen betyder det, at den høje rente forbliver for nu. Banken ønsker en inflation på 5 % inden udgangen af 2027.
For en indehaver af obligationen fra april 2026 betyder dette mere end selve kuponen. Kuponerne tilføjer 36.75% over tre år. Så køberen forbliver i profit i dollars, mens dollaren koster mindre end omkring 16,675 soum i april 2029. Vil dollaren holde sig under denne linje? Vi får se i april 2029.
Ingen lyd på min skærm
Nu til den del, der skal bruges af en forex-handler. Kan man handle noget af dette fra en detailkonto? Det tror jeg ikke. Mine robotter arbejder på 14 valutapar — fra EUR/USD og USD/JPY til AUD/CAD og CAD/CHF — og sour-værdien findes ikke i nogen af dem.
Dens officielle kurs er fastsat i Tasjkent, baseret på handler på den lokale valutaveksling. Centralbanken offentliggør den én gang om dagen – kl. 16:00 i Tasjkent, hvilket er kl. 11:00 GMT – for den næste dag. Én pris om dagen giver en times robot intet at arbejde med.
Mange sider – også en ældre version af denne – kalder Samarkand-obligationer for et ledende signal for par som USD/TRY. Jeg er ikke enig. Den første udstedelse var på 10 millioner dollars. Forexmarkedet omsætter for omkring 9.6 billioner dollars om dagen, pr. BIS-undersøgelse april 2025. En aftale af denne størrelse kan ikke føre til et marked af den størrelse.
Det jeg får ud af disse obligationer er aritmetikken. Den er den samme for min egen skyld, bare mindre. En robot af Forex V-portefølje Handles på timediagrammet og kan holde en position åben i flere nætter. Hver nat tilføjer eller fjerner mægleren en swap. En positiv swap føles som en lille kupon.
Men se på den anden side af tællingen. Et træk på 150 kerner mod en position koster det omkring $15 på et 0.01 lot af EUR/USD — $1,500 på et standard lot. Ingen swap dækker det. Min portefølje har en købsrobot og en salgsrobot for hvert par. Så swappen afgør aldrig en handel — det er prisen, der gør det.
Et navn fra en gammel handelsvej, en kuponrente på 9.5%, et tab på 5.7%, et marked der voksede fra 10 millioner dollars til 1 milliard dollars, en valuta der faldt i syv år og derefter vendte – alt dette er én øvelse i at tælle. Jo mere afkast du tæller med, før du går ind, jo mere stabil forbliver du, når kursen bevæger sig.
Tal kontrolleret den 5. november 2026 i forhold til: IFC's pressemeddelelse af 28. maj 2018; London Stock Exchange, side om Samarkands obligationer; Usbekistans økonomi- og finansministerium, offentliggørelse af 2. april 2026; Usbekistans centralbank, officielle renter og afgørelse af 4. november 2026; BIS Triennial Survey 2025; Penn World Table og Verdensbanken for de årlige gennemsnitsrenter.




 Signal2forex.com - Bedste Forex robotter og signaler


