
Efter en hektisk uge, hvor Fed officielt opgav sine renteforhøjelsesplaner for i år og flere udviklinger i Brexit-sagaen, kunne tingene stille sig lidt. Den eneste store centralbank, der mødes i næste uge, vil være New Zealands Reserve Bank (RBNZ), mens alle øjne på den politiske arena vil forblive rettet mod Storbritannien, da endnu en Brexit-afstemning kan blive afholdt i parlamentet. På handelsfronten vil samtaler på højt niveau genoptages i Beijing.
Brexit er helt i fokus, mens britiske lovgivere forbereder sig på at stemme (igen)
I Storbritannien er det endelige skøn over BNP for 4. kvartal klar, selvom det næsten helt sikkert vil blive overskygget af Brexit-udviklingen. På sit topmøde i denne uge gav EU Storbritannien en meget kort forlængelse til den 12. april, som kan forlænges til den 22. maj på betingelse af, at britiske lovgivere endelig godkender Theresa Mays Brexit-aftale. Ellers vil Storbritannien enten forlade den 12. april uden en aftale, eller Storbritannien skal sandsynligvis deltage i det forestående valg til EU-parlamentet og få en meget længere forsinkelse på næsten to år. Det britiske parlament ventes at stemme om Mays aftale igen på tirsdag, men det er endnu ikke bekræftet.
Hvor efterlader det hele pundet? På kort sigt forbliver risiciene omkring valutaen vippet til nedadgående, i betragtning af at britiske lovgivere højst usandsynligt vil ændre mening om aftalen, som ikke har ændret sig en tøddel siden de sidst stemte den ned. Derfor er det nu standardvejen at forlade den 12. april uden en aftale, og selvom det højst sandsynligt vil blive undgået i slutningen, er det blotte faktum, at denne enorme risiko stadig lurer i baggrunden, sandsynligvis nok til at holde pundet under pres indtil videre.
Når det er sagt, efterhånden som den 12. april nærmer sig, kan ethvert tegn på, at regeringen endelig vil anmode om en lang forlængelse, udløse et betydeligt opsving i pundet, efterhånden som risikoen for ingen aftale begynder at falme igen, og markederne begynder at fokusere på mere positive scenarier – for eksempel et andet folkeafstemning i de næste år.
RBNZ møde: en for bjørnene?
I New Zealand vil kalenderen blive domineret af RBNZ-satsbeslutningen tidligt på onsdag. Der forventes ingen ændring i politik, så alle øjne vil være rettet mod sproget i den medfølgende erklæring. Centralbanken overraskede handlende, sidste gang den mødtes, og fastholdt en stort set neutral tone på trods af en række bekymrende udviklinger, lige fra bløde bolig- og arbejdsmarkeder til en afmatning i Kina – New Zealands langt største eksportmarked.
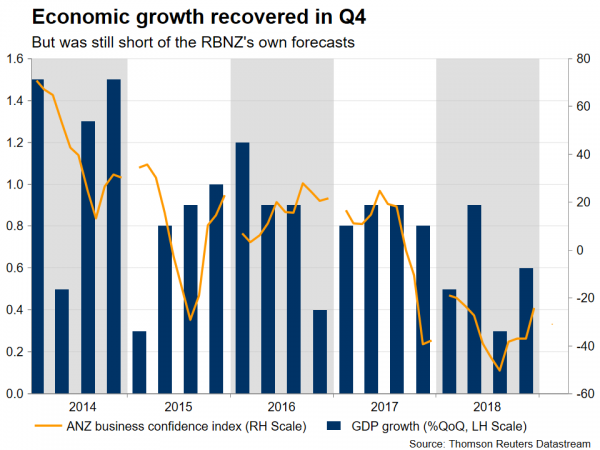
Desværre var den økonomiske vækst i sidste kvartal af 2018 svagere, end RBNZ havde forudset i sine egne prognoser på det møde, så politikerne kunne være en smule mere due denne gang. For at være klar, har den seneste udvikling ikke været skuffende nok til, at den overordnede neutrale bias har ændret sig til en formel lempelse bias, men banken kunne ikke desto mindre indikere, at risici akkumuleres, hvilket baner vejen for et officielt skift i kommunikationen senere, hvis data forbliver blød i 2019.
En anden potentielt vigtig faktor for kiwiens overordnede retning vil være, hvordan den seneste runde af handelssamtaler udspiller sig. Den amerikanske finansminister Mnuchin og handelsrepræsentanten Lighthizer besøger Kina i næste uge, og markederne vil lede efter en bekræftelse på, at der sker fremskridt.
En række 'daterede' amerikanske udgivelser vil sandsynligvis ikke flytte nålen for Fed
USA vil være på modtagersiden af flere datapunkter, startende med det endelige BNP for 4. kvartal på torsdag. Væksten forventes at blive revideret ned til en årlig rate på 2.5 % fra 2.6 % i det tidligere estimat. Selvom dette ville være en negativ udvikling, er forbeholdet, at investorerne kan se disse data som forældede, da 1. kvartal nu næsten er slut. For ikke at nævne, at Fed allerede var så dueagtig, som den overhovedet kunne være på dette stadium, og helt opgav sine renteforhøjelsesplaner for 2019 i denne uge. Implikationen er, at politikerne sandsynligvis ikke vil foretage yderligere ændringer i deres holdning i et stykke tid, og de vil bestemt undersøge 2019-data, før de gør det.
I den forstand kan fredagens udgivelser tiltrække sig mere opmærksomhed. Kerne-PCE-prisindekset og tallene for det personlige forbrug for januar udsendes sammen med de personlige indkomstdata for februar. Disse udgivelser er normalt alle for den samme måned, men den tidligere regeringsnedlukning komplicerer stadig tingene, så indkomsttal bliver frigivet før alt andet. Investorer kunne primært fokusere på dem, da de er mere opdaterede. På den front tyder accelerationen i den gennemsnitlige timeløn i februar på, at et solidt personligt indkomsttal kan være på vej.
Tysklands Ifo-undersøgelse og inflationsdata fremhæver den europæiske kalender
I euroområdet vil de mest bemærkelsesværdige udgivelser være Tysklands Ifo-konjunkturundersøgelse på mandag og landets foreløbige inflationstal på torsdag, alt for marts. På Ifo-fronten tyder prognoser på et tilbagetræk i det nuværende forholdsindeks, men et stigning i de fremadrettede forventninger, hvilket ville holde det sammensatte mål praktisk talt uændret. Med skuffelsen i Tysklands fremstillings-PMI for samme måned in mente, vil investorerne være meget opmærksomme på Ifo-printene for enten at bekræfte eller så tvivl om fortællingen om, at Europas vækstmotor bremsede yderligere i 1. kvartal.
I mellemtiden forventes landets EU-harmoniserede CPI-sats at tikke ned til 1.6 % på årsbasis fra 1.7 % i februar. Selvom dette virker afskrækkende, kan tilbagetrækningen hovedsageligt skyldes bevægelser i energipriserne, så investorer foretrækker måske at vente på kerne-CPI-printet for hele euroområdet – som udløber den 1. april – før de drager nogen konklusioner om udsigterne for prispres.
En række japanske data forfalder, men risikostemningen vil drive yenen
Yenen endte som den bedste performer blandt sine G10-kolleger i denne uge, da der var nedslående eller duevis udvikling i alle større regioner – USA, eurozonen, Storbritannien – men ikke i Japan. Den kommende uge vil bringe en række økonomiske data ud af Japan, inklusive de fremadrettede Tokyo CPI'er for marts, samt beskæftigelsestallene og industriproduktionsdata for februar.
Alligevel påvirker økonomiske data sjældent yenen, som i stedet er mere tilbøjelige til at være drevet af ændringer i investorernes risikovillighed. På den front forværres de globale vækstudsigter hurtigt, hvor hvisken om recession vokser kraftigere i Europa, hvilket betyder opadrettede risici for den sikre havn yen.
Canada vender tilbage til vækst i januar
Canadas BNP-vækstrapport for januar offentliggøres på fredag. Den canadiske økonomi voksede i det langsomste tempo i to år i 4. kvartal, og investorerne er nu ivrige efter at finde ud af, om afmatningen har spredt sig yderligere, da globale og indenlandske risici koger i baggrunden. Analytikere er dog håbefulde, at den månedlige ekspansion vendte tilbage til positivt territorium i januar og specifikt til 0.1 % efter at have trukket sig tilbage med en tilsvarende procentdel i december.
En anden negativ overraskelse ville formentlig komplicere timingen for renteforhøjelser endnu mere, hvilket ville bringe nyt salgspres til loonie og omvendt. Alligevel vil BoCs politiske beslutningstagere klogt vente på flere økonomiske beviser, før de træffer deres næste politiske beslutning den 24. april.
Signal2forex anmeldelse




 Signal2forex.com - Bedste Forex robotter og signaler


