
Amerikanske højdepunkter
- Fremskridt i handelsforhandlingerne mellem USA og Kina hjalp med at understøtte risikoappetitten i denne uge, med aktiekurser og renter op.
- Detailsalget i februar faldt 0.2 % måned-til-måned, men en opgradering til januar gjorde det mere velsmagende. På den anden side steg arbejdsmarkedet tilbage i marts (+196k), hvilket bekræfter, at svagheden i februar kun var et fartbump.
- Tempoet for jobfremgang forventes at falde til omkring 150 om måneden i gennemsnit i resten af 2019 – langsommere end sidste år, men stadig anstændigt og mere end tilstrækkeligt til at holde et nedadgående pres på arbejdsløsheden.
Canadiske højdepunkter
- Det var en solid risiko-on-uge på de canadiske finansmarkeder, da optimisme med hensyn til global vækst og handel løftede aktier og førte til et frasalg i fastforrentningen.
- Det canadiske arbejdsmarked vendte endelig tilbage til jorden i marts, og mistede beskedne 7.2 jobs efter store vækst i de foregående to måneder. Arbejdsløsheden forblev uændret på 5.8 %
- Bank of Canadas guvernør, Stephen Poloz, holdt en tale i Iqaluit i denne uge, hvor han bemærkede de strukturelle udfordringer for canadiske vareeksporter, men roste også gevinsterne i tjenesteydelser. I kommentarer efter sin tale bemærkede han, at den nylige inversion i rentekurven var en "uskyldig" og ikke i hans sind tegn på en truende recession.
Fremskridt i handelsforhandlinger mellem USA og Kina hjalp med at understøtte risikoappetitten på finansmarkederne i denne uge. Store amerikanske aktieindekser, såsom S&P 500 – en stigning på 2 % i forhold til ugen – havde et stærkt løb. Da penge strømmede ind i aktier, solgte statsobligationer ud, hvilket øgede obligationsrenterne, især for længere løbetider. Dette var med til at holde spændet mellem langsigtede og kortsigtede renter i positivt territorium, hvilket mindskede noget af sidste uges angst for ethvert recessionssignal fra rentekurvens inversion.
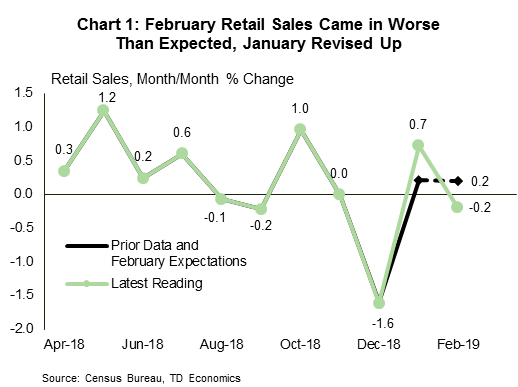
Økonomiske data, selvom de ikke var helt positive, var bredt understøttende. Detailsalget i februar understeg markedets forventninger og faldt med 0.2 % m/m i stedet for at stige tilsvarende. Savnet på skiltet i overskriftsprintet virkede som en grusom aprilsnar. Men den kraftige opjustering til januar afbøder nedsiden af forbruget i 19. kvartal (figur 1). Det viste sig at være mere konstruktivt, og det var et stærkt tilbageslag i bilsalget i marts til 1 millioner efter to på hinanden følgende månedlige fald. Men selv med en anstændig visning i marts, er det usandsynligt, at forbrugsvæksten i første kvartal vil overstige 17.5 % på årsbasis. Denne bløde præstation er virkelig ingen overraskelse i betragtning af træk fra "resterende sæsonbestemte" og regeringens nedlukning.
Lavere renter og en stabil Fed bør sammen med et robust arbejdsmarked fortsætte med at styrke udgifterne i de kommende måneder. På beskæftigelsesfronten skuffede lønrapporten ikke, og jobfremgangen kom tilbage i marts (figur 2). Økonomien tilføjede 196 nye job i sidste måned, mens arbejdsløsheden formåede at holde på et lavt niveau på 3.8%. Derudover blev de foregående to måneders data opjusteret med 14 tilsammen. Andre detaljer var mindre rosenrøde, såsom erhvervsfrekvensen, der tikkede ned med 0.2 procentpoint til 63 %, og lønvæksten aftog et strejf.
Jobdataene fra marts bekræfter, at den svage februarudskrivning kun var et fartbump. Når det er sagt, forventer vi stadig, at et stramt arbejdsmarked vil begrænse tempoet i jobfremgangen til under 150 om måneden i gennemsnit gennem resten af 2019. Dette er langsommere end sidste år, men stadig anstændigt – et tema, der stemmer overens med den bredere økonomiske fortælling af BNP-væksten falder til lige over 2 % i år.
De seneste resultater i fremstillings- og serviceindustrien understøtter denne opfattelse. ISM-indeksene er faldet på trendbasis i forhold til sidste års højder, men begge er fortsat godt i ekspansivt territorium. I marts divergerede de to indeks, hvor ikke-fremstillingsindekset understeg forventningerne (-3.6 point til 56.1) og fremstillingsindekset overraskende på opsiden (+1.1 point til 55.3). Alligevel signalerer begge en økonomi, der ekspanderer i et sundt tempo.
Den amerikanske fremstillingssektors modstandsdygtighed har været bemærkelsesværdig i betragtning af aktivitetsnedgangen andre steder. Selvom produktionen forbedredes i Kina og nogle få regionale partnere i marts, forblev den i tilbagegang i euroområdet. Det gamle kontinent gennemgår et hårdt forløb, og med den økonomiske vækst, der forventes at klokke ind på lave 1.3 % i år, er det fortsat en kilde til nedadgående risiko for de globale økonomiske udsigter (se her).
Det var en risikouge på de canadiske finansmarkeder, da optimisme om global vækst og udsigter til en handelsaftale mellem Kina og USA øgede aktiekurserne og bragte obligationsrenterne med på tur. Økonomiske data var relativt sparsomme, men den længe ventede arbejdsstyrkeundersøgelse landede med et brag og viste, at jobvæksten vender tilbage til jorden efter flere måneders tyngdekraft, der trodser gevinster.
Faktisk vaklede det tilsyneladende uimodtagelige canadiske arbejdsmarked i marts og mistede 7.2k job. Tilbagetrækningen i job blev matchet med en tilsvarende beskeden udstrømning af mennesker fra arbejdsstyrken (-11.3k), hvilket efterlod arbejdsløsheden uændret på 5.8 %.
Ser man på tværs af landet, var jobtab koncentreret i det centrale Canada, hvor både Quebec og Ontario mistede arbejdspladser efter stærk vækst i de foregående to måneder. I Ontario var tabene nok til at skubbe arbejdsløsheden op med to flueben til 5.9 %, mens tallet i Quebec faldt et flueben til 5.2 %, da folk forlod arbejdsstyrken.
Selvom det måske var skuffende, var dataene modne til en vending. Jobvæksten i de foregående to måneder virkede fuldstændig adskilt fra den bredere økonomiske fortælling om aftagende aktivitet. Selv mens man mister job i marts, er gennemsnittet for tre måneder for gevinster 38.5k (eller 2.5% årligt). At bedømme tærsklen for jobvækst, der kræves for at holde arbejdsløsheden stabil, er vanskeligere i disse dage i betragtning af accelerationen i den canadiske befolkningstilvækst, men der er næppe tvivl om, at den seneste tendens har været over den. Jobvækst i nærheden af 10 om måneden er stadig et godt estimat for tendensen, og medmindre væksten aftager under denne hastighed, ser vi ingen grund til at bekymre sig om arbejdsmarkedets sundhed.
En anden grund til at se forbi det overordnede jobtal er, at det samlede antal arbejdstimer gik i den modsatte retning i marts, idet de steg 1 % og delvist vendte tre måneders svaghed. Med denne målestok har arbejdsmarkedets resultater været mindre imponerende i begyndelsen af dette år, men mere i overensstemmelse med et beskedent tempo i økonomisk vækst.
Bank of Canadas guvernør Poloz' tale i denne uge i Iqualiut tilbød endnu en grund til den tilsyneladende afbrydelse mellem arbejdsmarkedet og økonomiske data, idet han bemærkede, at væksten har været koncentreret i serviceerhverv, hvor måling er sværere. Dette er måske ikke den mest tilfredsstillende forklaring, men den har fordel. Næsten 30 % af de job, der er skabt i løbet af det seneste år i Canada, har været i professionelle, videnskabelige og tekniske tjenester – relativt højt betalende job i servicesektoren. Dette er et positivt signal om, at Canada, når de har gennemgået udfordringer på kort sigt, er ved at tilpasse sig den nye økonomi.
Alligevel, så længe de globale udsigter forbliver usikre, Canadas handelsmotor sprutter, og husholdningerne er meget følsomme over for ændringer i renten, vil den politiske holdning, der kræves for at holde os på lige fod, sandsynligvis forblive imødekommende, og dag-til-dag renten forbliver sat til 1.75 pct.
Amerikansk forbrugerprisindeks – marts
- Udgivelsesdato: April 10, 2019
- Forrige: 0.2% m / m, 1.5% y / y; kernen 0.1% m / m
- TD-prognose: 0.4% m / m, 1.9% y / y; kernen 0.2% m / m
- Konsensus: 0.3% m / m, 1.8% y / y; kernen 0.2% m / m
Vi forventer, at den samlede CPI stiger til 1.9 % fra 1.5 %, hvilket afspejler en stærk 0.4 % sæsonkorrigeret m/m-stigning. Den primære drivkraft er en kraftig stigning i benzinpriserne (+7.7 % m/m). I kerneindekset forventer vi et print på 0.2 % m/m, men på den svage side. OER vil sandsynligvis aftage i denne måned efter sin overdimensionerede stigning på 0.33 % m/m i den foregående måned. Dette bør delvist opvejes af et opsving i kernetjenesterne fra tidligere shelter, hvilket gør det muligt for de samlede kernetjenester at udskrive en konstant stigning på 0.2 %. Kernevarepriserne skulle normaliseres efter et ret kraftigt fald i februar, men vi er tilbageholdende med at forvente et stærkt opsving takket være svage importvarepriser. Opadgående toldrelaterede virkninger er sandsynligvis også aftaget nu.
Februar CPI og vores prognose for marts antyder, at den nedadgående bane i kerne-PCE-inflationen vil fortsætte til marts. Husk på, at kerne-PCE skuffede med 1.8 % å/å i januar, ned fra en oprevideret 2.0 % i december. Vi forventer, at kerne-PCE vil holde på 1.8 % å/å i februar (men falde på et uafrundet grundlag) og glide yderligere til 1.7 % i marts. Et fald til 1.7 % i februar kan ikke udelukkes.
Canadisk boligstart – marts
- Udgivelsesdato: April 8, 2019
- Forrige: 173k
- TD Prognose: 190k
- Konsensus: 194k
Igangsættelsen af boliger forventes at forblive afdæmpet i et tempo på 190 i marts for en beskeden stigning fra de laveste niveauer efter krisen på 173 den foregående måned. Starter på flere enheder faldt med 30 årligt i februar på trods af vedvarende styrke i udstedelsen af tilladelser, hvilket peger mod en vis bedring i marts; tidligere fald i samme størrelsesorden har oplevet en korrektion på 60 % den følgende måned. Beskæftigelsesdata har dog vist et kraftigt fald i byggetimer gennem begyndelsen af 2019, og udstedelse af tilladelser til enefamilier fortsætter med at falde, hvilket peger mod yderligere svaghed forude.
Signal2forex anmeldelse




 Signal2forex.com - Bedste Forex robotter og signaler


