
US Review
Intet behov for, at Fed rykker
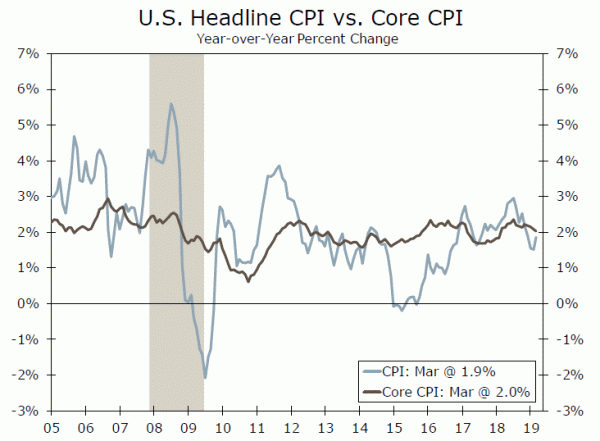
- Inflationen steg i marts, hvor CPI steg 0.4 % og styrkede til 1.9 % år/år. Inflationstendensen forbliver dog tam, idet forbrugerpriserne uden fødevarer og energi faldt til 2.0 % i forhold til et år siden.
- Små virksomheders optimisme var lidt ændret i marts og er fortsat mærkbart under sidste års niveauer.
- Antallet af ledige stillinger faldt kraftigt i februar, mens de oprindelige arbejdsløshedsansøgninger faldt til en ny lavkonjunktur den første uge af april. Det sene tidspunkt for påsken holder muligvis de seneste skadesdata nede, hvilket får os til at tro, at det overordnede ansættelsestempo sandsynligvis vil forblive langsommere end sidste år.
Intet behov for, at Fed rykker
Indkommende data i denne uge viste, at den amerikanske vækst fortsætter med at holde op, selvom det næppe er på randen af en væsentlig acceleration. Inflationen er fortsat tæt på 2 %, mens tempoet i forbedringen af arbejdsmarkedet alt i alt aftager. Tilsammen var der intet i denne uge, der tydede på, at Fed måtte blive nødt til at justere sin "tålmodige" politik snarest muligt.
Små virksomheders optimisme var stort set uændret i marts. På trods af, at aktiemarkedet er kommet sig over sit hårde punkt ved udgangen af året, og regeringens nedlukning nu er fast i bakspejlet, er indekset fortsat mærkbart under den nuværende cyklus' højdepunkt, som blev nået i august. Manglen på et opsving tyder på, at små virksomheder mærker økonomiens seneste afmatning. Små virksomheders forventninger til salg er faldet siden fjerde kvartal, og færre respondenter angiver, at det nu er et godt tidspunkt at udvide.
Ansættelsesplanerne er faldet som følge heraf, selvom vanskeligheder med at finde arbejdstagere på et så stramt arbejdsmarked i sig selv kan reducere ekspansionsplanerne. Tilgængeligheden af kvalitetsarbejdskraft er fortsat det hyppigst nævnte problem blandt små virksomheder. Selvom ansættelsesplanerne er blevet reduceret, rapporterer en rekordstor andel af virksomhederne at have mindst ét job, der er svært at besætte.
Andre data udgivet i denne uge tyder også på, at arbejdsmarkedet fortsat er stramt, men peger på et mere moderat ansættelsestempo forude. Det samlede antal jobåbninger er fortsat flere end ledige, men ledighedsprocenten faldt til et års laveste niveau i februar. Jobåbninger kan hoppe rundt fra måned til måned og er genstand for store revisioner, så faldet på 538 i åbninger i februar signalerer ikke entydigt et kollaps i efterspørgslen efter arbejdere. Det giver dog endnu et tegn på, at arbejdsmarkedet kan nærme sig et omdrejningspunkt, da vikaransættelser også er aftaget, og forbrugernes syn på arbejdsmarkedet er svagt forringet.
Ansøgninger om arbejdsløshed har været bedre i de seneste uger, hvor de første ansøgninger er faldet til 50 år. Den sene timing af påsken i år kan være smigrende for de seneste tal, men lavtiden på flere årtier tyder i det mindste på, at afmatningen i ansættelser sandsynligvis kun vil være beskeden.
Samtidig er der foreløbige tegn på en opblødning på arbejdsmarkedet, forbrugerne står også over for lidt mere inflation. Forbrugerprisindekset steg 0.4 % i marts, den største stigning i mere end et år. Højere priser på benzinpumpen var til dels skyld, men forbrugerne oplevede også deres dagligvareregninger stige. Forbrugerprisinflationen stiger igen i forhold til et år siden og bidrager til en langsommere vækst i reallønnen.
Den overordnede tendens i inflationen er dog fortsat tam. En blød stigning i kerneinflationen i marts pressede kerne-CPI ned til 2.0 % år/år. Priserne på kernevarer falder igen, selvom faldet på 0.2 % i marts ser ud til at være blevet trykket af en ny BLS dataindsamlingsprocedure. Serviceinflationen fortsætter med at holde bedre. Omkostningerne til husly steg igen kraftigt i marts, mens serviceinflationen forbliver inden for det seneste bånd. Med inflationsforventningerne i skak og væksten aftagende tilbage til trenden, ser vi en lille risiko for, at inflationen bevæger sig meningsfuldt over 2 % i år.
US Outlook
Industriel Produktion • Tirsdag
Fremstilling har mistet momentum i år, da den globale afmatning og modvind bliver mere tydelig i sektoren. Producenter nedlagde 6,000 arbejdspladser i marts - den første nedskæring i lidt over halvandet år. Faldet i beskæftigelsen og blandede PMI-aflæsninger for måneden tyder på, at det er usandsynligt, at vi vil se et opsving i produktionen i tirsdagens udgivelse af industriproduktion.
Produktion andre steder vil sandsynligvis være blandet. Det uhyggeligt kolde vejr i hele landet i marts øgede sandsynligvis forsyningsvirksomhedernes produktion igen den måned. Men faldet i den gennemsnitlige arbejdstid i minesektoren kan holde en betydelig gevinst i mineproduktionen tilbage.
Vi forventer at se et lille opsving i marts, men produktionsvæksten er skiftet ned. ISM-indekset er lavere på trend i de seneste måneder, og ordrer på varige goder frem til februar tyder på, at udstyrsudgifterne er sat til et svagt resultat i første kvartal.
Forrige: 0.1% Wells Fargo: 0.2% Konsensus: 0.2% (Month-over-Month)
Detailhandel • Onsdag
I det, der har været nogle få måneder for forbrugerdata, forventer vi, at detailsalget har genvundet et stabilt fodfæste i marts. Faldet på 1.6 % i salget i december fik det nominelle forbrug på varer til at gå svagt ind i første kvartal. Salget fortsatte med at kæmpe i starten af dette år - vendte tilbage med 0.7 % i januar, men faldt med 0.2 % i februar.
De underliggende fundamentale forhold understøtter fortsat kraftig vækst i udgifterne. Arbejdsmarkedet er robust, husholdningernes balancer er generelt i god form, og forbrugernes tillid er fortsat på et højt niveau.
På den baggrund forventer vi, at detailsalget er steget 0.9 % i marts. Hvis salget skuffer igen, vil den økonomiske vækst dog sandsynligvis være svagere end den 1.8 % årlige rate, vi har sat ind i første kvartal.
Forrige: -0.2% Wells Fargo: 0.9% Konsensus: 0.9% (Month-over-Month)
Boliger starter • fredag
Frygten for, at Fed ville fortsætte med at hæve renten, førte til et svagt resultat for boligaktiviteten i slutningen af sidste år. Overkommelighed bekymrer sig om, at potentielle købere afskrækkes fra at foretage et køb, og bygherrer sænkede boligpriserne for at fjerne varebeholdninger. Med faldende efterspørgsel og usikre udsigter, svækkes starterne.
Feds omdrejningspunkt for pengepolitikken ser ud til at have stoppet skredet i boligstarterne, men har ikke vendt det. Boligpriser og realkreditrenter har både udviklet sig lavere og forbliver under niveauet for et år siden. Ansøgninger om realkreditlån steg i marts, hvilket tyder på, at afkølingen i priserne driver større efterspørgsel, mens bygherrernes tillid også er vendt tilbage fra sidste års lavpunkter.
Vi bør se en beskeden stigning i igangsættelse af boliger i marts, da de seneste forhold tyder på et mere optimistisk boligmarked på vej ind i forårets salgssæson.
Forrige: 1,162K Wells Fargo: 1,228K Konsensus: 1,230K
Global Review
Global vækst: Tag det gode med det dårlige
- Den seneste uge har været en blandet sag på den globale front, men en, der kan betragtes som en forbedring i betragtning af den gennemgående pessimisme, der har hersket i de seneste uger.
- Med udgangspunkt i en afdæmpet tone sænkede IMF sin BNP-vækstprognose for 2019 til 3.3 %, hvilket ville være den langsomste vækst siden 2016.
- De britiske nyheder var bedre, hvor både tjenester og industriaktivitet i februar steg, selvom en forlængelse af Storbritanniens Brexit-deadline stadig kan bremse væksten fremadrettet. Eurozonens industriproduktion var også mindre dårlig end frygtet og potentielt i overensstemmelse med en stigning i 1. kvartals industriaktivitet.
Storbritanniens Brexit-saga fortsætter
Det har været endnu en uge og endnu en overset deadline for britiske politikere, da de forsøger at kortlægge en vej for Storbritanniens udtræden af EU. I begyndelsen af april blev Storbritanniens premierminister Mays Brexit-forslag nedkæmpet i parlamentet for tredje gang. Samtidig har parlamentet ikke været i stand til at skaffe flertal for en alternativ fremgangsmåde, mens samtaler mellem May og oppositionsleder Jeremy Corbyn ikke har ført til noget gennembrud. Uden en troværdig vej fremad i Det Forenede Kongerige gav de andre 27 EU-lande Storbritannien en forlængelse af artikel 50-fristen indtil den 31. oktober. Selvom det kan være en kortsigtet positiv, fordi det fjerner den umiddelbare risiko for et Brexit uden aftale, er potentielt negativ på længere sigt i betragtning af, at usikkerheden om Storbritanniens fremtidige forhold til de andre EU-lande vil fortsætte.
Den tidlige del af 2019 har været bemærkelsesværdig for relativitetsstabil vækst, selv på baggrund af Brexit-usikkerhed. Storbritanniens BNP i februar steg 0.2 % måned-over-måned, et solidt resultat på baggrund af en stigning på 0.5 % i januar. Servicesektorens produktion steg 0.1 %, mens industriproduktionen steg 0.6 %. Når det er sagt, er der tegn fra undersøgelsesdataene på, at en del af væksten i begyndelsen af 2019 afspejler lageropbygning. Især i sammenhæng med en lang Brexit-forlængelse og den deraf følgende og vedvarende usikkerhed, vil tempoet i den økonomiske vækst i Storbritannien sandsynligvis aftage fremadrettet.
ECB stabil i april
Efter et markant politisk skift på sit pengepolitiske møde i marts var Den Europæiske Centralbanks meddelelse fra april en meget mere tam affære. ECB holdt sine politiske renter stabile og foretog ingen ændringer i sine fremadrettede guidancer og sagde, at renterne ville forblive på deres nuværende lave niveauer i det mindste til udgangen af dette år. ECB gav heller ingen ekstra detaljer – indtil videre – omkring sin nye runde af målrettede langfristede lån og sagde, at risiciene omkring vækstudsigterne i eurozonen fortsat vippes nedad.
Siden ECBs møde i marts har der været nogle foreløbige tegn på vækststabilisering. Tjeneste-PMI for euroområdet steg i marts, selv om fremstillings-PMI fortsat er i tilbagegang. Når det er sagt, selvom eurozonens industriproduktion faldt 0.2 % måned-over-måned i februar, er industriaktiviteten i årets første to måneder steget med 0.8 % sammenlignet med niveauet i 4. kvartal.
Beskedent positive nyheder fra Latinamerika
Den seneste uge bød på mildt opmuntrende nyheder fra Latinamerika, selvom regionens økonomier stadig står over for udfordringer på længere sigt. Brasiliens detailsalg i februar steg mere end forventet til 3.9 % år-til-år, serviceaktivitet steg 3.8 %, og marts-CPI steg også til 4.6 % år-til-år. I Mexico steg de faste investeringer i januar 1.6 % år-til-år, men industriproduktionen i februar faldt 0.8 %, mens CPI-inflationen i marts var velopdragen og steg til 4.0 %. I Brasilien er langsigtede vækstudsigter fortsat stærkt afhængige af pensionsreformer og finanspolitisk konsolidering, mens den politiske usikkerhed i Mexico fortsat er en potentiel negativ vækst på mellemlang sigt.
Global Outlook
Kinas BNP • Onsdag
Kina runder sine tal for første kvartal af med udgivelsen af et omfattende sæt aktivitetsdata i den kommende uge. Samlet set forventer vi, at BNP-væksten kan have holdt sig stabil på 6.4 % år-til-år, selvom konsensus ser en yderligere afmatning til 6.3 %. Generelt har væksten i servicesektoren holdt sig bedre end væksten i fremstillingssektoren, en tendens, vi tror, at det sandsynligvis fortsatte i første kvartal.
Ud over at vurdere omfanget af den overordnede afmatning i 1. kvartal, vil der også være stor interesse for, om der er tegn på stabilisering af aktiviteten, antydet af nogle opmuntrende aflæsninger for PMI'erne for fremstilling og tjenesteydelser i marts. Konsensusprognosen er, at disse "bløde signaler" kan oversættes til de hårde data. Detailsalget i marts forventes at stige 8.4% år-til-år, mens industriproduktionen forventes at stige med 6.0% - begge resultater ville være stærkere end de fremgange, der blev rapporteret for perioden januar-februar.
Forrige: 6.4% Wells Fargo: 6.4% Konsensus: 6.3% (år over år)
Canada CPI • onsdag
Canadiske inflationstendenser har været godartede i de seneste måneder og forblev det sandsynligvis i marts, hvilket tyder på, at Bank of Canada sandsynligvis vil holde de politiske renter stabile i nogen tid. Det overordnede CPI bør stige til 1.8 % år-til-år, da et opsving i oliepriserne i de seneste måneder bør afspejles i energipriserne og de overordnede CPI-tendenser. Tjenestepriserne forblev dog begrænsede, mens centralbankens kerne-CPI-inflationsmål skulle forblive beskedent under inflationsmålet på 2 %.
Næste uges aktivitetsdata og tillidsundersøgelser vil næppe også give megen grund for Bank of Canada til at overveje en ændring i rentesatserne for nu, med detailsalg i februar blandt de mere bemærkelsesværdige dataudgivelser. Bank of Canadas Q1 Business Outlook Survey er også udgivet - analytikere vil se efter en forbedring i den fremtidige salgsbalance, efter at indekset faldt til -1 i Q4-2018.
Forrige: 1.5% Wells Fargo: 1.8% (år over år)
UK Retail Sales • Torsdag
På trods af Brexit-usikkerheden, der fortsat hænger over den britiske økonomi, har væksten forblevet rimelig solid i den tidlige del af 2019. Selvom det til dels kan skyldes lageropbygning forud for Storbritanniens eventuelle exit fra EU, bemærker vi, at forbrugernes forbrugstendenser har været ret stabile i begyndelsen af dette år. Efter stigninger i både januar og februar forventer konsensus en vis tilbagebetaling, hvor detailsalgsprognosen vil falde 0.3 % måned-over-måned i marts. Når det er sagt, betyder den samlede fremgang i detailsalget og industriproduktionen i de seneste måneder, at vi tror, at BNP i 1. kvartal er på vej mod en vækst på 0.5 % fra kvartal til kvartal.
I næste uge ser vi også frigivelse af pris- og løndata. Inflationen forbliver sandsynligvis godartet i marts, hvor CPI forventes at stige 2.0 % år-til-år, og kerne-CPI forventes at stige 1.9 %. Se efter, at løntendenserne forbliver stabile, med den gennemsnitlige ugentlige indtjening, der forventes at stige med 3.5 % år-over-år i de tre måneder frem til februar.
Tidligere: 0.4% Konsensus: -0.3% (Month-over-Month)
Synspunkt
Rentesats
Referatet viser, at Fed skal forblive i venteposition
Referatet fra mødet den 20. marts i Federal Open Market Committee (FOMC) blev offentliggjort i denne uge. Det møde var bemærkelsesværdigt, fordi det "punktplot", der blev frigivet ved mødets afslutning, viste, at de fleste udvalgsmedlemmer troede, at priserne ville blive sat i bero indtil årets udgang. (I december indikerede prikplotten, at de fleste FOMC-medlemmer troede, at raterne ville være mindst 50 bps højere ved udgangen af 2019.) Derudover besluttede FOMC på sit møde den 20. marts konkrete skridt til at bringe faldet i Fed's balance, som i øjeblikket er på 3.9 billioner dollars, til udløb i september 2019 (øverste diagram).
Referatet fra mødet den 20. marts gjorde det klart, at udvalget ikke har travlt med at hæve Fed Funds-renten fra dens nuværende interval på 2.25 % til 2.50 %, i hvert fald ikke i en overskuelig fremtid. Ingen af de 17 udvalgsmedlemmer, der deltog i mødet den 20. marts, forudså, at intervallet for Fed Funds-renten ville være lavere ved udgangen af 2019, end det er nu (midterste diagram). Referatet sagde, at udvalget mener, at vedvarende økonomisk ekspansion, fortsat styrke på arbejdsmarkedet og inflation tæt på FOMC's mål på 2% er "de mest sandsynlige resultater for den amerikanske økonomi i den kommende periode." Efter vores mening vil indkommende økonomiske data skulle vise, at 2019 real BNP-vækst vil underskride den 2.1 %-rate (Q4/Q4), som FOMC i øjeblikket forudser, og/eller inflationen vil komme betydeligt lavere end 2 %-målsætningen for udvalget. sænke renten i de kommende måneder.
Prisfastsættelsen på obligationsmarkedet på nuværende tidspunkt viser, at markedsdeltagere mener, at der er en ud af tre chance for, at Fed sænker renten inden FOMC-mødet i september. Den sandsynlighed stiger til en smule mere end 50 % ved det politiske møde i december. Hvis vores opfattelse af, at FOMC vil forblive i vente i hele 2019, er korrekt, så bør den bagerste ende af rentekurven stige, efterhånden som markedet priser den forventede rentenedsættelse ud. Som vi skriver, er afkastet på det 10-årige statsobligation omkring 2.54 % (nederste diagram). Vi forventer, at dette udbytte vil glide op til 2.70 % ved årets udgang.
Kreditmarkedsindsigt
Væksten i forbrugerkredit stabiliserer sig
Væksten i den amerikanske forbrugergæld faldt i februar til $15.2 mia. fra $17.7 mia., under markedets forventninger. Revolverende kredit inklusive kreditkortlån nåede et nyt højdepunkt på $1.06T, hvilket steg $3B fra den foregående måned. Ikke-revolverende kredit, som inkluderer uddannelseslån og biler, steg kun $12.2 mia. efter at have steget $15.1 mia. i januar.
Dataene tyder på, at forbrugernes låntagning forbliver stærk på grund af højere lønninger og jobvækst. Husholdningernes gæld tikkede op i 2018. kvartal 15 med realkreditsaldi næsten uændret i forhold til det foregående kvartal. Det samlede beløb af udestående studielån steg $1.46B i løbet af fjerde kvartal og nåede $44T. Studielånsgæld er nu den næsthøjeste forbrugergældskategori, efter realkreditgæld, med over 11.4 millioner låntagere i alle demografi og aldersgrupper. 90 % af den samlede studiegæld var 4+ dage tilbage i 2018. kvartal XNUMX, en lille forbedring i forhold til det foregående kvartal. Væksten i studielånsgælden er fortsat en bekymring blandt analytikere, da den repræsenterer en af landets mest udbredte finansielle byrder.
Samlet set forbliver husholdningernes balancer generelt sunde, og forbrugernes fundamentale forhold er fortsat stærke. Det vil sige, på trods af den seneste bløde udvikling i forbrugernes forbrug, er forbrugertilliden fortsat høj. Da vi forventer, at forbrugsstoppet i første kvartal kun er midlertidigt, ser vi ikke et stort tilbagetræk i låntagningen.
Ugens emne
MAX-effekten af Boeings 737-problem
Boeings nedskæring i produktionen af 737-linjen af fly er ikke et fuldstændigt stop, men snarere en nedskæring med omkring 20 % af den tidligere produktionshastighed. Alligevel forventes produktionsnedskæringerne at holde BNP lidt nede, mens grundstødningen af 737-MAX forventes at generere større bølger for udstyrsudgifter, eksport og lagre i resten af året.
Forud for nedskæringen oplyste Boeing, at det planlagde at producere 52 737 fly om måneden, og 737 MAX-modellen forventedes at tegne sig for omkring 90 % af 737 leverancer i 2019. Boeing forventede at hæve produktionen til 57 fly pr. måned i juni 2019. Produktionsnedskæringerne til 42 fly pr. måned reducerede dette tal pr. måned. I et årligt tempo, korrigeret for inflation, forventes den faldende produktion at trække omkring 9 milliarder dollars fra produktionen i andet kvartal eller barbere omkring 0.2 procentpoint fra BNP-væksten i andet kvartal. Hvis Boeing, som vi forventer, leverer en rettelse til 2 MAX-systemet og produktionen skruer op igen i tredje kvartal, vil der ske et indhentningsboost af samme størrelsesorden.
I mellemtiden forventes det nuværende stop i leverancer at tynge udstyrsudgifter og eksport. Uden modtagelse af flyet og tilsvarende betaling udskydes køb, som forventedes i andet kvartal af amerikanske og udenlandske købere. Lagerbeholdninger er dog sat til at hobe sig op, hvilket i vid udstrækning skulle opveje det kortsigtede fald i udgifterne og holde indvirkningen på topline BNP minimal.
Den præcise indvirkning på BNP vil afhænge af, hvor længe Boeing producerer 737'eren til den lavere hastighed, og hvor lang tid det tager forskellige luftfartsmyndigheder rundt om i verden at give 737-MAX den helt klare til at genoptage flyvningen. Vores modellering af den økonomiske effekt tyder på, at BNP-væksten i 2. kvartal vil blive holdt tilbage, men et indhentningsboost vil materialisere sig enten i tredje kvartal eller i de efterfølgende kvartaler, afhængigt af hvor lang tid det tager for efterslæbet i forsendelser at løbe sin gang.
Signal2forex anmeldelse




 Signal2forex.com - Bedste Forex robotter og signaler


