
Dollar handler stort set lavere på et tyndt feriemarked, da handler afventer FOMC-kursbeslutning. Der er ingen forventning om en ændring i renten eller Feds tålmodige holdning. Men Fed-formand Jerome Powells kommentarer om inflationen kan forårsage eller bryde den seneste rally i dollaren. For nu betragtes Dollar det kun i konsolidering mod Euro, Swissy og Aussie. Selv USD/JPY kunne endnu ikke bekræfte en vending på kort sigt.
Forbliver på valutamarkederne, er New Zealand Dollar faktisk den svageste, efter svage beskæftigelsesdata. Yen følger og anden og derefter Dollar. Schweiziske franc er på den anden side den stærkeste for i dag indtil videre, efterfulgt af Sterling og derefter Euro.
Teknisk set genoplivede GBP/USD's brud på 1.3019 mindre modstand i går på kort sigt bullishness. Yderligere stigning kan ses tilbage for at genteste 1.3381 høj. Formuen på EUR/USD kan være bundet til EUR/GBP, som ser ud til at være vendt foran 0.8722 modstand. Dybere fald i EUR/GBP mod 0.8747 støtte kunne holde EUR/USD stabilt, mens GBP/USD løftes.
Dollar for at lytte til Powells kommentarer om vækst i inflationen, nogle forhåndsvisninger
Dollar bliver generelt uge i dag, undtagen mod Kiwi og Yen. Men FOMC-meddelelse forude kan ændre dens formue. Der er ingen chance for, at Fed ændrer federal funds-renten på 2.25-2.50%. Desuden vil Fed uden tvivl fastholde sin tålmodige holdning til enhver pengepolitisk tilpasning.
Som en påmindelse anses den pengepolitiske normalisering stort set som afsluttet efter decembers renteforhøjelse. Balanceafløb er også på vej til at blive afsluttet senere på ugen. Generelt vil politikere have brug for stærke beviser for en spirende tendens i enten inflation eller beskæftigelse for at tage et nyt skridt.
Alligevel er en vigtig faktor at se på, Fed-formand Jerome Powells reaktion på stærk vækst, men træg inflation. Dollarbjørne vil gerne høre Powell nævne nedadrettede risici i inflationen og villigheden til at sænke renten, hvis udsigterne forværres. På den anden side vil Dollar-tyre gerne høre, at Powell afviser forhandlingerne om rentenedsættelse som værende for tidlige.
Uanset hvad, ville Dollar hente sin retning på kort sigt derfra.
Her er nogle anbefalede forhåndsvisninger:
Kina åbner bank- og forsikringssektorer, når en ny runde af handelsforhandlinger med USA starter
Ny runde af handelsforhandlinger mellem USA og Kina startede i Beijing i dag. Den amerikanske finansminister Steven Mnuchin sagde, at han havde en "god arbejdsmiddag" i går, og "det er godt at være tilbage her" i Beijing. Det er almindeligt kendt, at mens der er sket fremskridt, forblev to vigtige problemstillinger uløste, en håndhævelsesmekanisme og tidsfristerne for ophævelse af pålagte toldsatser.
I mellemtiden sagde China Banking and Insurance Regulatory Commission, at det yderligere vil åbne op for bank- og forsikringssektoren. Og det planlægger at udstede 12 nye foranstaltninger snart. Tiltagene omfatter at droppe kravene til aktiver på USD 10 mia. for udenlandske virksomheder til at etablere en juridisk enhed i landet. Kravene til aktiver på USD 20B for udenlandske banker til at oprette en filial vil også blive fjernet. Godkendelsesprocedurer for udenlandske banker til at drive Yuan-forretninger vil blive fjernet.
Australia AiG PMI forbedredes til 54.8, men beskæftigelses- og lønindeks faldt
Australia AiG Performance of Manufacturing Index steg 3.8 pts til 54.8 i april, hvilket indikerer hurtigere vækst. Alle undersektorer undtagen maskiner og udstyr og metalprodukter blev forbedret. De største bekymringer for producenterne i april omfattede det kommende føderale valg, høje energipriser, høje inputomkostninger (på grund af tørke, en lav dollar og høje råvarepriser) og strammere kreditbetingelser.
Beskæftigelsesindekset faldt markant med -5.1 point til 51.5. Udgivelsen bemærkede også, at ABS-data indikerede, at den samlede produktionsbeskæftigelse faldt dramatisk hen over sommeren med en reduktion i beskæftigelsen på 41,600 over de tre måneder frem til februar 2019 (-6.3 % k/k, trend). Det gennemsnitlige lønindeks faldt -3.5 til 57.7, hvilket indikerer lavere lønpres i hele fremstillingssektoren. Også dette lønindeks har været nedadgående siden det toppede i september 2018.
Beskæftigelsen i New Zealand faldt -0.2 % i Q1, NZD-fald
New Zealand Dollar falder markant i dag efter svagere jobdata end forventet. Beskæftigelsen faldt med -0.2 % kOq i 1. kvartal, hvilket er under forventningen på 0.5 % qoq vækst. Arbejdsløsheden faldt til 4.2 %, et fald fra 4.3 % og svarede til forventningerne. Men erhvervsfrekvensen faldt -0.5 % til 70.4 %. Indekset for lønomkostninger steg 0.3 % kOq, under forventningen på 0.5 % qoq.
Dagens data bør ikke ændre RBNZ's opfattelse af, at New Zealand i øjeblikket forbliver på maksimal bæredygtig beskæftigelse. Det reducerede momentum i jobvækst og træge lønninger ville kun yde ringe støtte til den allerede lave inflation. Svagt CPI er en nøglefaktor omkring sagen om RBNZ-rentenedsættelse på kort sigt, formentlig i maj, men mødet forbliver live.
Fremadrettet
Ud over FOMC-rentebeslutningen vil USA frigive ISM-fremstilling, ADP-beskæftigelse og byggeudgifter. Storbritannien vil frigive realkreditgodkendelser, M4- og PMI-fremstilling tidligere i den europæiske session
USD / CAD Daily Outlook
Daglige drejninger: (S1) 1.3354; (P) 1.3417; (R1) 1.3454; Mere…
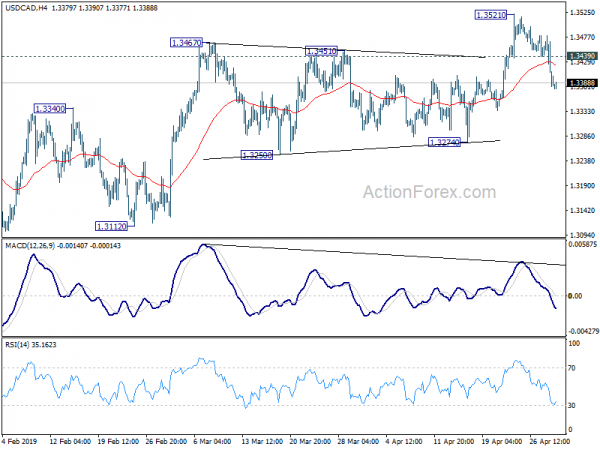
USD/CAD's fald fra 1.3521 er dybere end forventet, og brud på 1.3399 mindre støtte øger chancen for et vending på kort sigt. Intraday bias vendes tilbage til ulempen for 1.3274-understøttelse først. Break vil indikere, at hakkende rebound fra 1.3068 er afsluttet ved 1.3521. Udsigterne på kort sigt vil blive vendt bearish for gentestning af 1.3068-understøttelse. På opsiden vil mindre modstand over 1.3439 dog genoplive bullishness på kort sigt og vende bias tilbage til opsiden for 1.3521. Brud på 1.3521 vil forlænge stigningen fra 1.3068 til at genteste 1.3664 høj.
På det større billede ligger USD / CAD godt indenfor mellemlangtidsstigende kanal (support ved 1.3255). Således skal optrenden fra 1.2061 (2017 lav) pågå. På hovedet vil afgørende brud på 61.8% retracement af 1.4689 (2016 high) til 1.2061 på 1.3685 bane vejen til 78.6% retracement ved 1.4127 næste. Dette vil forblive den begunstigede sag, så længe 1.3068 support holder. Men vedvarende pause kan kanalstøtten være det første tegn på omvendt mellemlangt sigt. Fast pause af 1.3068 ville bekræfte.
Opdatering af økonomiske indikatorer
| GMT | CCY | Events | Actual | Forecast | Tidligere | Revideret |
|---|---|---|---|---|---|---|
| 22:30 | AUD | AiG Performance of Manufacturing Index Apr | 54.8 | 51 | ||
| 22:45 | NZD | Beskæftigelse Ændring Q / Q Q1 | -0.20% | 0.50% | 0.10% | |
| 22:45 | NZD | Arbejdsløshedsprocent Q1 | 4.20% | 4.20% | 4.30% | |
| 22:45 | NZD | Arbejdsomkostninger Privat sektor Q / Q Q1 | 0.30% | 0.50% | 0.50% | |
| 23:01 | GBP | BRC Shop Price Index J / J Apr | 0.40% | 0.90% | ||
| 8:30 | GBP | Mortgage Approvals Mar | 64K | 64K | ||
| 8:30 | GBP | Pengeforsyning M4 M / M Mar | 0.30% | 0.30% | ||
| 8:30 | GBP | PMI Manufacturing Apr | 53.1 | 55.1 | ||
| 12:15 | USD | ADP Beskæftigelsesændring apr | 181K | 129K | ||
| 13:30 | CAD | Produktion PMI Apr | 50.5 | |||
| 13:45 | USD | Produktion PMI Apr F | 52.4 | 52.4 | ||
| 14:00 | USD | ISM Manufacturing Apr | 55 | 55.3 | ||
| 14:00 | USD | ISM-priser betalt apr | 55.7 | 54.3 | ||
| 14:00 | USD | ISM Beskæftigelse apr | 57.5 | |||
| 14:00 | USD | Byggeudgifter M / M Mar | 0.10% | 1.00% | ||
| 14:30 | USD | Råolie lagervarer | 5.5M | |||
| 18:00 | USD | FOMC Rate Decision (Nedre Bound) | 2.25% | 2.25% | ||
| 18:00 | USD | FOMC Rate Decision (Upper Bound) | 2.50% | 2.50% |
Signal2forex anmeldelse




 Signal2forex.com - Bedste Forex robotter og signaler


