
Highlights
- Oliepriserne har iscenesat et stabilt opsving siden starten af året og er steget med mere end 50 % fra deres laveste december.
- Mens en god del af comebacket kan spores til en bred forbedring af risikostemningen, tyder en stramning i balancen mellem udbud og efterspørgsel efter råolie på, at de seneste prisniveauer er holdbare.
- Udsigterne for olieefterspørgslen er blandede. Væksten i efterspørgslen har på det seneste været aftagende, især i OECD-landene. Alligevel er frygten for en langvarig global afmatning aftaget, og forventningerne til 2019 peger på en forbedret vækst.
- Udbudsfaktorer er dog i centrum. OPEC+'s overholdelse af implementeringen af en nedskæring på 1.2 millioner bpd og ufrivillige reduktioner i andre lande har været den vigtigste drivkraft for at støtte en tilbagevenden til et noget mere afbalanceret marked.
- OPECs ledige kapacitet vil sammen med den vedvarende stigning i amerikansk skiferproduktion og dens relativt lave break-even omkostninger tjene til at sætte et loft over enhver meningsfuld prisacceleration herfra.
- Derfor forbliver vores prisudsigter for WTI en relativt flad, interval-bundet profil mellem US$60 til US$65 i løbet af de næste to år. Med hensyn til canadiske benchmarks peger alle tegn på en udvidelse af WTI-WCS-differensen på mellemlang sigt.
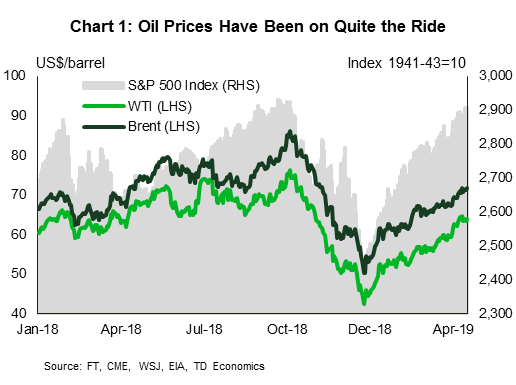
De globale oliepriser har været på en vild tur det seneste år. Efter at have nået et højdepunkt i fire år på US$76 i oktober sidste år, faldt prisen på West Texas Intermediate (WTI) mere end 40 % i slutningen af 2018 (diagram 1). Siden da har priserne iscenesat et imponerende comeback, hvor WTI vender tilbage til US$66-niveauet. Rallyet faldt sammen med en forbedret risikostemning samt reducerede recessionsrisici og forventninger om at stabilisere efterspørgslen. Alligevel har en større indflydelse været på udbudssiden, hvor nedskæringer fra OPEC+ reelt har elimineret et betydeligt produktionsoverskud på det globale oliemarked. Faktisk er den samlede verdens råolieforsyning nu anslået til at være omkring 2.5 til 3.1 millioner bpd under toppunktet den 1. november.
Med priserne nu generelt på linje med fundamentale forhold, forventer vi, at WTI og andre globale benchmarks sandsynligvis vil handle sidelæns i løbet af de næste par kvartaler. Efter vores mening vil enhver bevægelse over den øverste ende af intervallet US$60 til US$65 sandsynligvis vise sig at være kortvarig. I et sådant scenarie vil vi forvente, at udbuddet kommer ind på markedet ret hurtigt. Udsigterne for canadiske oliebenchmarks er lidt mindre gunstige, og rabatten på WCS-benchmark forventes at blive større fremadrettet (se boks 1). Denne prognose afspejler langvarige transportproblemer, den aftagende virkning af indskrænkningsplanen og det seneste fald i forsendelser af råolie til jernbane.
Boks 1: Opdatering om canadiske oliebenchmarks
Canadiske oliespredninger er faldet bemærkelsesværdigt, siden Albertas regering annoncerede en plan om at begrænse produktionen i december sidste år. Siden da har priserne komfortabelt fulgt stigningen i globale benchmarks, med WTI-WCS-spændet stabilt og i gennemsnit usædvanligt snæver US$10 siden starten af året. Nedskæringsplanen er tænkt som en midlertidig løsning på et problem med forsyningsoverflod, der sendte rabatter til rekordniveauer sidste efterår, herunder på lettere olievariationer og syntetisk råolie. Fra februar er produktionsgrænserne gradvist blevet lempet som en reaktion fra regeringen på forbedring af priser og lagerreduktioner på det tidspunkt.
Alligevel tvivler vi på, at denne lave rabat kan opretholdes på kort og mellemlang sigt midt i stadig høje lagre og et nyligt kollaps i forsendelser af råolie med jernbane. Medierapporter og meddelelser fra nogle producenter har antydet, at de seneste spredningsniveauer (omkring 10 USD) er for lave til at retfærdiggøre de marginale omkostninger ved forsendelser af råolie med jernbane (omkring 15-20 USD). Dette nylige fald i energieksportmængderne2 og forsendelser af råolie med jernbane vil sandsynligvis bremse lageroptagelsen på kort sigt og dermed tilføje yderligere usikkerhed (figur 2). Faktisk er rabatten udvidet (omend kun lidt) i de sidste to uger, og den ligger nu tættere på 12.5 USD.
På længere sigt er efterspørgselssiden drivkraften for canadisk tung olie fortsat relativt stærk, med en stor andel af amerikanske raffinaderier konfigureret til svær olie som råolie. I betragtning af, at amerikansk produktion primært er af en lettere variant (WTI), og at alternative sværoliekilder mangler og/eller falder, skulle dette fastholde en stabil efterspørgsel efter canadisk sværolie i en overskuelig fremtid.
Manglende rørledningskapacitet er fortsat en vigtig langsigtet barriere for de canadiske sværoliepriser. En nylig forsinkelse af Linje 3, der oprindeligt var afhængig af at starte driften ved udgangen af 2019, har øget usikkerheden – idet rørledningen nu forventes afsluttet i anden halvdel af 2020. Samtidig har der været minimale fremskridt på TransMountain (TMX) og Keystone XL-rørledningerne fra et regulatorisk perspektiv. En føderal beslutning om TMX forventes (omend ikke garanteret) i juni. Andre faktorer, der bidrager til den kommende usikkerhed, omfatter den potentielle annullering af yderligere jernbanekapacitet planlagt af den tidligere Alberta-regering, hvilket ville slette omkring 120 af planlagt transportkapacitet, og Den Internationale Søfartsorganisations regler om svovlhætter, der træder i kraft næste år (IMO 2020).
I det hele taget mener vi, at den nuværende rabat på canadisk tung olie sandsynligvis er for lav, og vi forventer fortsat, at den vil udvide sig igen til niveauer i nærheden af US$15-US$20 ved årets udgang. Denne prognose afspejler den aftagende virkning af Alberta-indskrænkningsplanen (og lempelsen af produktionsgrænserne), den potentielle indvirkning af det nylige fald i råolie-for-jernbaneforsendelser og eksportmængder på lagerbeholdninger og manglen på fremskridt med hensyn til transport og rørledningskapacitet . Med rørledningsforsinkelser, der stadig er i horisonten, og med afviklingen af produktionsbegrænsningsplanen, er råolie med jernbane fortsat den marginale mulighed for transport, hvilket retfærdiggør en rabat i det førnævnte interval.
Risikostemningen er forbedret siden slutningen af 2018
På vej ind i sidste sommer følte markedsdeltagerne sig ret optimistiske med hensyn til oliepriserne. I oktober var prisen for en tønde WTI- og Brent-olie steget omkring henholdsvis 16 USD og 20 USD fra årets begyndelse. Men med begyndelsen af efteråret kom et brat landskabsskifte. I løbet af 12 uger faldt WTI fra et maksimum på 76 USD til et bundpunkt på 42 USD, hvilket overraskede markedsdeltagere og producenter. En stor del af denne ændring faldt sammen med en pludselig forringelse af de globale økonomiske udsigter og risikovillighed.
Siden december er risikostemningen markant forbedret og blev modsvaret af en lignende bevægelse på oliemarkederne. For eksempel er ikke-kommercielle nettopositioner i oliefutures (brugt som en proxy for spekulative positioner) vendt kraftigt tilbage, men de har ikke nået topniveauerne under sidste års prisopløb (figur 3). Mens tidspunktet for WTI's fald og deraf følgende opsving har været identisk med tidspunktet for andre større risikoaktiver (inklusive S&P 500-indekset som vist i figur 1), har størrelsen af udsvinget været relativt udtalt.
Baggrunden for den brede medvind til priserne fra "risk-on"-adfærden hidtil i år har været en støt stramning i den rå udbuds- og efterspørgselsbalance. I anden halvdel af 2018 oversteg den daglige verdensproduktion forbruget med så meget som 2.5 millioner tønder om dagen, hvilket skubbede de globale lagre kraftigt op. Den daglige overskydende produktion er blevet afhjulpet siden starten af året.
Efterspørgselsforventningerne er blandede, men stabiliserende
Med den øgede globale usikkerhed sidste år fulgte både en betydelig nedgang i den globale BNP-vækst på kort sigt og fremskrivningerne af olieforbruget. IMF's seneste World Economic Outlook placerede verdensvæksten på 3.3 % i 2019 (figur 4). Dette er en yderligere nedjustering fra oktober (3.7 %) og svarer til over 300 milliarder USD fjernet fra det globale BNP. Vores følsomhedsanalyse tyder på, at et chok på 0.3 ppt for den globale BNP-vækst resulterer i et fald på omkring 200 bpd i den globale olieefterspørgsel (figur 5).
På den positive side er nyere data, som f.eks. for globale forretningsstemningsundersøgelser, begyndt at vende om. En pause i renteforhøjelser og en duehældning fra de store centralbanker har været understøttende for vækstforventningerne fremadrettet. Derudover forventes fornyet kinesisk stimulans og infrastrukturudgifter at understøtte forbedret stemning i 2019. Samtidig er bekymringerne omkring en eskalerende handelskrig mellem Kina og USA forsvundet, og det samme har frygten for en truende recession. Det tegner godt for en opstramning af olieforbruget senere på året.
Boring ned på efterspørgsel efter land afslører, at Kina, Indien og USA driver en betydelig del af væksten i efterspørgslen i de sidste par år (figur 6). For disse lande er den forbruger- og fremstillingsrelaterede vækst stadig relativt stærk. Det er efterspørgsel fra avancerede økonomier (tidligere USA), der er i fare, herunder Japan, Sydkorea og europæiske lande. Dette falder sammen med IMF's prognose, som sænker vækstforventningerne mest i avancerede økonomier.
Hvis man sætter efterspørgselsbilledet sammen, varierer vækstprognoserne (å/å) fra 1.2 til 1.4 millioner bpd i 2019 som helhed3. Vi forventer, at væksten i 2019 vil være i den lavere ende af dette interval, givet vores relativt konservative 3.2 % globale vækstprognose. Stabilisering af den globale BNP-vækst burde være nok til i det mindste at holde efterspørgslen stabil over den kortsigtede prognosehorisont og forhindre den i at glide betydeligt under dette interval.
Faktorer på udbudssiden gør det tunge løft
Den mere fremtrædende faktor bag oliens fundamentale vending er udbudssiden. Det samlede verdensudbud er faldet med mere end 2.5 millioner bpd siden toppen i november – hovedsageligt på grund af planlagte og uplanlagte OPEC+ nedskæringer. OPEC+, med Saudi-Arabien i spidsen, har reduceret produktionen endnu mere end sit engagement på 1.2 millioner bpd på sit decembermøde i Wien. Overholdelsen for de fleste producenter i OPEC+ har kørt et godt stykke over 100 %4. Saudi-Arabiens produktion alene er faldet mere end 1 million bpd, med yderligere fald i de fleste OPEC+ lande. Uplanlagte og ufrivillige fald bragte også et vist udbud fra markedet på grund af den igangværende krise i Venezuela (mere end 400 bpd). I Canada har den påbudte regeringsindskrænkningsplan i Alberta, som er hjemsted for oliesand, oplevet et fald i produktionen af rå råolie og bitumen i gennemsnit på -275K bpd i Q15 (se boks 1 for en detaljeret analyse af dette).
Tilbagekomsten til underskudsterritoriet (figur 7) af den daglige globale udbuds- og efterspørgselsposition har fjernet en vigtig vejblokering, der presser oliepriserne. Lagerbeholdninger har været langsomme til at reagere på grund af deres forhøjede udgangspunkt6 og overfloden dannet ved udgangen af 2018. Tegn på stramning og stabilisering begynder dog at dukke op. For eksempel er OECD's opgørelser reduceret (omend langsomt), og er nu ved at indsnævre deres femårige gennemsnit.
En nylig udvikling, hvorved USA fuldstændigt eliminerede alle dispensationer på sanktioneret iransk olie, forventes at uddybe underskuddet yderligere på kort sigt. Alligevel bør en sådan opadgående indvirkning på priser og balancer ikke blive ved i lang tid, især med OPEC's ledige kapacitet nu på op mod 3 millioner tønder om dagen7 og med den amerikanske skiferproduktion, der er relativt elastisk. Historisk set har OPEC opvejet uventede reduktioner i den globale olieforsyning (figur 8). Med den nylige eliminering af iranske dispensationer forventer vi, at OPEC+ gradvist vil vende nogle af de seneste nedskæringer i løbet af andet halvår, efter mødet i juni.
På den anden side vil amerikansk skiferproduktion sandsynligvis fortsætte med at vokse. Den gennemsnitlige årlige produktion var mere end 500 bpd højere end de oprindelige estimater i 2018. VVM forudsiger, at produktionen vil stige med omkring 1.4 millioner bpd i 2019 og yderligere 0.7 millioner bpd i 20208. Den sammenlignelige rate, der blev offentliggjort i 2018, var 1.6 millioner bpd. Dette ville resultere i en betydelig forsyningsopbygning, dog en mindre end den, der skete i 2018. Denne afmatning i produktionsvæksten er i overensstemmelse med antallet af olierigge i drift. Her har vi set et beskedent fald siden prisfaldet i efteråret 2018 (figur 9). Rigstal forbliver et godt stykke under deres høje investeringsstigningsniveauer før 2014. Det er vigtigt at bemærke, at elasticiteten af skiferproduktionen over for prisændringer er relativt høj, og riggetal vil sandsynligvis være hurtige til at reagere på enhver forventning om vedvarende prisstigninger.
Resultater fra den kvartalsvise Dallas Federal Reserve Bank Energy Survey tyder på, at break-even-prisen for rentabelt at bore en ny brønd ligger i intervallet US$48-US$54 (diagram 10), med et gennemsnit på US$50. Faktisk faldt antallet af rigge i efteråret 2018, da priserne faldt under dette interval. Naturligvis er amerikansk skifer ikke den eneste bestemmende for priserne, men med relativt lave break-even-niveauer antages det nu at være en væsentlig kraft til at holde priserne bundet. Denne marginale omkostning til at bore en ny brønd i amerikansk skifer udgør et anker til vores prisprognose.
Prisudsigt
Sammenfattende ser råoliemarkedet ud til at være i et godt sted, hvor oliepriserne forbedres tættere på deres langsigtede fundamentale niveau, produktionen vokser i takt med forbruget, og lagrene på vej til at blive arbejdet op mod historiske normer. Som sådan antager vores basiscase, at WTI-priserne vil udvikle sig i intervallet US$60-US$65 (diagram 11) inden for de næste to år. Dette interval indebærer også, at oliepriserne fortsat vil handle til en præmie i forhold til marginalomkostningerne ved ny amerikansk skiferproduktion. Vores base case bygger på, at de globale vækstforventninger på kort sigt holder fast på omkring 3.2 %, og at OPEC+ fastholder nogle af de nedskæringer, der blev gennemført i december sidste år i de kommende måneder for at holde udbud-efterspørgsel i balance.
Opadrettede risici for prognosen er for det meste centreret om jokertegn, nemlig forsyningsafbrydelser og geopolitiske faktorer. Dette inkluderer yderligere fald i den venezuelanske produktion, forstyrrelser i Libyen og Nigeria eller en større end forventet indvirkning af iranske sanktioner på råoliemarkedet, hvilket kan tvinge den risikopræmie, der er impliceret i olieprisen, højere. På den negative side er den mest bemærkelsesværdige risiko en dybere end forventet afmatning i den globale vækst samt en fornyet bølge af pessimisme på de globale finansmarkeder.
Slut noter
- Baseret på data fra Energy Intelligence Group (OMI) og Det Internationale Energiagenturs oliemarkedsrapport fra april.
- Statistics Canada nævner, at den sene indberetning af råolietransaktioner betyder, at statistik over disse data skal estimeres i den aktuelle måneds (februars) udgivelse. Se: https://www150.statcan.gc.ca/n1/daily-quotidien/190417/dq190417b-eng.htm
- Dette er baseret på de seneste prognoser fra: IEA, EIA, OPEC og Energy Intelligence Group (OMI).
- Baseret på data fra IEA og Energy Intelligence Group (OMI).
- Se: https://www.alberta.ca/oil-production-limit.aspx
- Forårsaget af forhøjede produktionsniveauer fra verdens tre største producenter (Rusland, Saudi-Arabien, USA) kombineret med reduceret efterspørgselsvækst på det tidspunkt.
- Baseret på data fra IEA's april oliemarkedsrapport. Se: https://www.iea.org/media/omrreports/fullissues/2019-04-11.pdf
- Baseret på den seneste EIA Short Term Outlook Report. Se: https://www.eia.gov/outlooks/steo/
Signal2forex anmeldelse




 Signal2forex.com - Bedste Forex robotter og signaler


