
Centralbankens politiske møder i Australien og New Zealand vil være hovedfokus i næste uge med investorer, der forudser en yderligere skæv tilt. Af alle centralbankerne, der er blevet dårlige i år, er Reserve Bank of New Zealand mest sandsynligt at sænke satser, og analytikere forudsiger et skridt så tidligt som i næste uge. Med hensyn til økonomiske indikatorer vil britiske vækstrater for første kvartal være den vigtigste frigivelse efterfulgt af amerikansk inflation, canadisk beskæftigelse og kinesiske handelsnumre.
RBA møder; er en satseregning tættere?
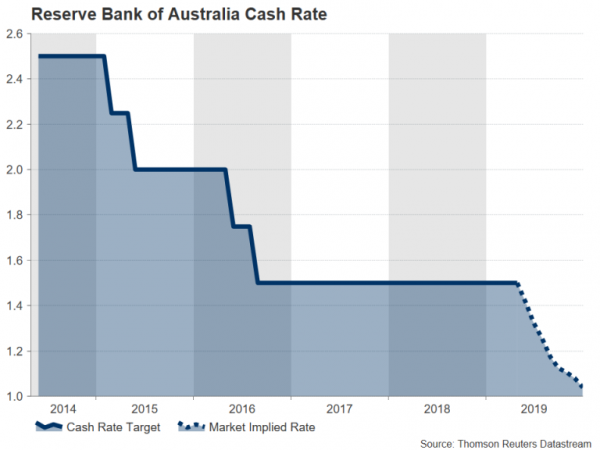
Reservebanken i Australien faldt modvilligt sin stramningsforspænding tidligere i år og gav sit klarteste signal på aprilmødet om, at der ville være en sænkning af kortene, hvis inflationen falder og arbejdsløsheden henter. De seneste data om priser og arbejdsmarkedet er blevet blandet; inflationen faldt mere end forventet i første kvartal, men beskæftigelsen steg kraftigt i marts.
Markederne mener dog tydeligt, at det svækkende inflationsbillede vil være betydeligt nok til at tvinge RBA til at skære renten i de kommende måneder, selv om beskæftigelsen fortsætter med at stige til sunde niveauer. Renteterminaler indebærer en fuld 25 basispointsreduktion i juli.
Den australske dollar er faldet i takt med markedets prisfastsættelse af en satsen og faldt under $ 70-niveau i denne uge. Disse tab gør dog Aussie mere modtagelige for upside shocks, hvis RBA afstår fra at give mere eksplicitte signaler om en nedsættelse af renten, når den annoncerer sin seneste politiske beslutning på tirsdag. Det er mere end muligt, at RBA stadig ikke vil forpligte sig til at sænke satserne endnu, hvilket ville skuffe de aussiebjørne.
I mellemtiden vil marts statistikker om detailhandel og handelsbalance også ses tirsdag et par timer før RBA's beslutning.
RBNZ kunne levere førstegangsskæring i 2½ år
I modsætning til RBA har Reserve Bank of New Zealand ikke været så tøvende med at skifte til en dygtig holdning og flagget et satser på sit sidste møde i marts. Med både de seneste KPI- og jobrapporter fra New Zealand, der ligger under forventningerne, er der stor sandsynlighed for, at RBNZ vil sænke sin officielle pengesats med 25 bps til 1.50% på onsdag. RBNZ har et dobbelt mandat til at målrette både inflation og beskæftigelse, så svaghed i begge indikatorer ville retfærdiggøre en mindre pengepolitik.
Med markederne, der ligger lige under en 60% chance for en kursreduktion i næste uge, har New Zealand-dollaren plads til at glide yderligere, især hvis nogen snit er ledsaget af en snæver sætning.
Kina til at offentliggøre eksportdata som handelsforedrag ind i endgame
Eksporten fra Kina forventes at være moderat i april efter at have steget med 14.2% i marts. De forventes at have steget med 2.3% fra år til år, selv om importen sandsynligvis faldt igen, faldende med 3.6% ifølge konsensusprognoser. Dataene forfalder på onsdag og vil blive fulgt torsdag af forbruger- og producentprisindekserne for april.
Bedre end forventede tal fra Kina ville være positivt for risikosentimentet, hvilket i sidste ende har været noget afdæmpet. Men et større løft til risikoen appetit kunne komme fra indgåelsen af handelsforhandlinger mellem USA og Kina, og en årlig handelskonflikt, der har set taksterne mellem de to lande, går op, afslutter. Der har været nogle rapporter i denne uge, der tyder på, at en aftale kunne nås inden udgangen af næste uge.
Japans markeder for at genåbne efter længe Golden Week pause
Japanske handelsfolk vil vende tilbage til deres skriveborde efter en 10-dagsferie for at fejre den nye kejsers opstigning til tronen. Den japanske kalender er dog usandsynligt, at der skabes stor spænding med kun Bank of Japans sammendrag af udtalelser fra aprilmødet om onsdag og husholdningsudgifter og betaler vækst tal på fredag for at se frem til. Husholdningenes udgifter forventes at have steget med 0.5% måned-til-måned i marts, idet den årlige rente er uændret til 1.7%. Næste måneds tal vil være mere interessant at se, da det er håbet, at forbruget ville have været styrket af den forlængede Golden Week-ferie.
I den kommende uge vil der dog være lidt ud af Japan for at flytte yen, og så vil markedssentiment være den dominerende chauffør i safe-haven valutaen.
Rolig uge for euroområdet
Der var nogle sjældne gode nyheder for euroområdet økonomien denne uge efter første kvartal BNP slog forventninger om at vokse med 0.4% i kvartalet. Dataene gav euroen et beskedent løft, hvor mange erhvervsdrivende stadig var forsigtige med euroområdets vækstudsigter. Tyske tal på tirsdag kunne bekræfte behovet for forsigtighed. Industrielle ordrer forventes at have steget med 0.8% m / m i marts, efter to måneder med kraftige fald, men industriproduktionen forventes at være faldet med 0.7% m / m i samme periode og vende den tidligere måneds 0.7% gevinst.
For euroområdet som helhed kunne sentixindekset for maj og detailsalg for marts tiltrække en vis opmærksomhed på mandag. Den Europæiske Centralbanks protokoller fra aprilmødet er usandsynligt, at vi får en stor reaktion enten onsdag. I betragtning af at politikerne ikke diskuterede at indføre et tiered system for indlånsrenten og der ikke var nogen nye økonomiske fremskrivninger til rådighed, forventes protokollen at producere få overraskelser.
Norges Bank at holde satser
En stor del af ECBs misundelse er, at en centralbank, der har været i stand til at hæve renten, er Norges Bank. Norges centralbank hiked satser tilbage i marts for anden gang siden september og vil sandsynligvis gentage sine planer om at stramme politikken yderligere senere i år. Norges Bank offentliggør sin politiske beslutning torsdag og forventes at holde satser uændret denne gang. Eventuelle ændringer i bankens forventede kursvej kan dog medføre kraftige svingninger i den norske krone, især mod euroen, som har steget kraftigt i løbet af den sidste uge i forhold til de nordiske valutaer.
Storbritannien til at rapportere Q1 BNP-vækst
Det bliver Storbritanniens tur til fredag for at offentliggøre BNP-data for første kvartal. Den britiske økonomi forventes at have vokset med 0.5% kvartalet i kvartalet i årets første tre måneder. Med estimater for Kina, USA og euroområdet, der alle imponerer, en skuffende eller en stabil britisk figur, ville Storbritannien forlade væksten igen, med Brexit-usikkerhed er uden tvivl den potentielle synder.
Fredag vil være en travl dag som bortset fra BNP-skøn, månedlig handel, industri og produktion output numre vil også blive offentliggjort.
Et stort set stort antal data ville være positivt for pundet, især efter Bank of England-guvernør Mark Carney fortalte journalister i denne uge, at markederne underpriser chancerne for en renteforhøjelse i år. Men overraskende kunne Brexit igen stjæle showet, da næste uge kunne vise sig afgørende for regeringen og Arbejdspartiet for at finde et fælles grundlag for Brexit i deres igangværende forhandlinger. Hvis der ikke gøres væsentlige fremskridt, kan de to parter beslutte at opgive forhandlingerne og dræbe ethvert håb om en hurtig afslutning på Brexit-døren.
USAs inflation og canadiske job er nordamerikanske højdepunkter
En ikke-såklædt Fed-formand løftede US-dollar fra sin lavkonjunktur i denne uge, og greenbacken vil sandsynligvis finde mere støtte i næste uge fra de seneste amerikanske forbruger- og producentinflationstal. PPI-tallene er ude først på torsdag, og CPI-dataene udgives på fredag. Overskudsgraden for KPI forventes at overstige fra 1.9% til 2.1% å / å i april, mens kernekursen også forventes at stige lidt til 2.1%.
Skønt Fed lægger større vægt på det centrale PCE-prisindeks, som har været lavere, vil en beskeden stigning i KPI-satsen lette bekymringerne for en vedvarende nedgang i PCE-inflationen og dermed støtte formand Powells bemærkninger om, at den nuværende svaghed er forbigående.
På tværs af grænsen i Canada vil april-ansættelsesrapporten være loonieens fokuspunkt. Den canadiske dollar har set dengang i løbet af den sidste uge, da Canadas Banks guvernør, Stephen Poloz, holdt kursstigningsløshed levende i kommentarer til parlamentet, og vendte nogle af de bearish bevægelser efter sidste uges dårlige BoC-møde. Loonie kunne komme videre, hvis jobtallene på fredag peger på et stærkt arbejdsmarked.
Signal2forex anmeldelse




 Signal2forex.com - Bedste Forex robotter og signaler


