
Amerikanske højdepunkter
- I en travl uge for Fed-kommunikation gav formand Powell sit halvårlige vidnesbyrd om kongressen, hvor han bekræftede at krydsstrømme, der ramte udsigterne, sandsynligvis ville kræve yderligere indkvartering.
- Fed-formanden noterede sig også, at han ikke ser arbejdsmarkedet som særligt varmt, og med lønvækst afdæmpet, har mere plads til at løbe.
- Powell noterede også risikoen for, at svag inflation kunne vise sig mere vedholdende end forventet. Denne risiko faldt noget i juni CPI-rapporten, som viste, at kerneinflationen strammer på tværs af både varer og tjenesteydelser.
Canadiske højdepunkter
- Canadas Bank mødte forventningerne denne uge og holdt sin rentesats ved 1.75%. Kommunikation ramte en neutral tone, som med et nedjusteret perspektiv antyder, at linjen til monetær lempelse fortsat er høj fraværende en realisering af negative risici.
- Der er potentiale op til bankens langsigtede syn på økonomisk vækst. Boligaktiviteten ser ud til at være kommet tilbage til livet i andet kvartal. En økonomisk outperformance vil sandsynligvis yderligere reducere canadiske lempelser.
Det var en stor uge for Fed-kommunikation. Fed Chair Powell tog sit centre med sit halvårlige vidnesbyrd om kongressen, mens minutter fra Federal Open Market Committee (FOMC) juni møde lyser deltagernes syn på risiciene for økonomien.
Nøgleoptagelsen fra Powells beregnede bemærkninger var, at Fed-stolen stadig ser kryds og uvished som følge af udsigterne. I betragtning af at dette var nøglefaktoren bag FOMCs øgede vilje til at yde yderligere indkvartering, var dette lige så klart et signal som enhver, at en juli satsen nedskæres. Spik kisten lukket, da formanden blev spurgt, om den stærke jobrapport for juni havde gjort noget for at ændre sig, svarede han: "Et lige svar ... er nej".
Mellem nu og juli 31st-mødet er der data om detailsalg, boligstart, boligsalg, ordrer for varige goder og nogle få andre. Selv relativt positive resultater på alle disse rapporter er usandsynligt at flytte Fed off, at 25-basispunktet sænkes. De kunne imidlertid gå langt til at flytte markedsprisen for yderligere nedskæringer (næsten tre ved udgangen af dette år). I mellemtiden har Fed-højttalere en uge til at kommunikere deres økonomiske data inden den stille periode forud for juli-mødet.
Den anden besked i Fed's ledsagende pengepolitiske rapport såvel som Powells Q & A-sessioner var erkendelsen af, at inflationen er svag, og arbejdsmarkedet kan stadig have en vis plads til at vokse - selv med en ledighed på 3.7%. Det måske mest interessante svar, Powell gav i løbet af de to dages vidnesbyrd, var på et spørgsmål om muligheden for, at lavere renter ville få arbejdsmarkedet til at blive varm. Hans svar var: "Du ved, jeg tror, jeg vil begynde med at sige, at vi ikke har noget grundlag for at kalde dette et varmt arbejdsmarked."
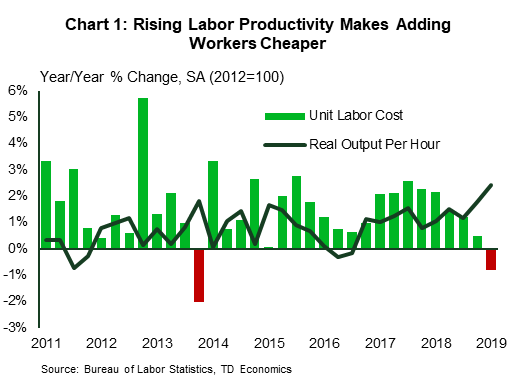
Powell fortsatte med at sige, at lønvæksten på 3%, mens bedre end 2% for fem år siden, "knap holder op med produktiviteten." Faktisk har produktivitetsvæksten accelereret i løbet af det sidste år, og som følge heraf , omkostningerne ved at tilføje arbejdstagere i forhold til den produktion, de producerer, er faldet (figur 1). Manglende bevis for løninflationen er Fed usandsynligt, at den bliver for opvarmet med lav arbejdsløshed, selv om den fortsætter med at presse længere under sine langsigtede estimater.
Ikke desto mindre, sommetider data zigs bare når alle forventer at det zag. Mens Fed Chair citerede risikoen for, at svag inflation ville vise sig mere vedholdende end forventet, viste KPI ud i denne uge priserne steget i juni. Kernekursen (eksklusive fødevarer og energi) steg 0.3% i måneden - den stærkeste gevinst siden januar 2018. Prisstigningen styrkes for både kernevarer og -tjenester (figur 2). Alligevel kan fyretrucks stadig parkeres for nu med den årlige overskudsgrad på kun 1.7% og kernen ved 2.2%.
Det var en relativt stille uge på canadiske markeder. På trods af en beskeden stigning i oliepriserne blev S & P / TSX-kompositindekset sat til at afslutte ugen relativt fladt. Så også loonien, der trods en vis volatilitet i midten af ugen, sad temmelig tæt på, hvor den startede ugen fra fredag midt om morgenen.
De vigtigste økonomiske begivenheder, både her og andre steder i denne uge, var centralbankdrevne, og onsdag var hovedbegivenheden. Syd for grænsen, Federal Reserve Chair Jerome Powells vidnesbyrd om kongressen alle bekræftede, at en rentesænkning ville komme i slutningen af denne måned (se kommentar). Med de fleste storøkonomiske centralbanker lænede centralbankerne sig mod yderligere stimulans i kølvandet på blødgøringsmomentet, og Canadas Bank havde en fin linje at gå i forhold til relativt sunde indenlandske data og de eksterne negative risici.
Og gå den linje, de gjorde. Opgørelsen, der fulgte med onsdagens beslutning om at forlade nøglen over natten på 1.75%, gik lige ned i midten: de eksterne risici var forreste og centrale, og de økonomiske udsigter blev nedjusteret, men der var kun få tegn på, at canadisk monetær lempelse er på bordet (se vores tanker). I stedet var beskeden igen en af risikostyring. Banken står klar til at handle i tilfælde af forringelse af den økonomiske aktivitet, men det er ikke deres grundlæggende tilfælde, og de føler ikke noget for at replikere de forventede »forsikringsnedskæringer« fra Federal Reserve.
Der er også et argument, der skal gøres, at Canadas Bank forsøger at undgå en situation, hvor markederne bliver overbevist om at lempe til det punkt, hvor en manglende handling kan skabe unødig volatilitet. Beviserne herfor kan være bankens forholdsvis konservative økonomiske vækstprognose. Sammenlignet med vores opfattelse forestiller Canadas Bank et lidt mere beskedent aktivitets tempo i år (figur 1).
En væsentlig del af Bank of Canadas forsigtige nærtidsudsigt er relateret til boliger. Dette ser ud til at være en advarsel med de foreliggende data. Selv tillader en beskeden tilbagetrækning af aktivitet i juni (tal skyldes mandag), videresalg poppede pænt i andet kvartal. Også det har homebuilding aktivitet. Boligstart skakede deres vinterblå (Chart 2, se vores kommentar), og de mere forsinkede investeringsdata peger også på sund aktivitet i kvartalet.
Så da Canadas Bank tog en neutral tone for at gå med dette nedjusterede udsigter, følger det med, at markedet ville ringe tilbage sænke forventningerne, da Bank of Canada's prognose er beskeden overskredet. Dette tyder på en modvilje mod at lette pengepolitikken, medmindre det er nødvendigt - dataafhængighed, ikke udsigtsafhængighed i virkeligheden og en anden tilgang fra deres amerikanske modparter. Banken i Canada synes faktisk at være behagelig at tage en reaktiv tilgang, snarere end en proaktiv. Det er klart, at hvis der skulle opstå negative risici, ville vi være i en anden verden, men for nu, hvis du nyder faldet i realkreditrenten, takk formand Powell, ikke guvernør Poloz.
US Retail Sales - juni
Udgivelsesdato: juli 16, 2019
Forrige: 0.5%, ex auto: 0.5%, kontrolgruppe: 0.5%
TD Prognose: 0.1%, ex auto: 0.1%, kontrolgruppe: 0.3%
Konsensus: 0.2%, ex auto: 0.2%, kontrolgruppe: 0.3%
Vi forventer en anden stærk stigning i salget i nøglekontrolgruppen (+ 0.3% m / m) som hoveddriveren bag en 0.1% gevinst i hovedmarkedet, da forbrugernes fundamentale forbliver sunde (sundt arbejdsmarked, fast realløn og høj konfidensniveauer). En stærk gevinst i kernesalget bør mere end kompensere for både et fald i salget på benzinstationer, hvilket afspejler en fald i benzinpriserne i juni og et mindre tilbagetog i auto-salg efter en stigning i 0.6% i maj. På nettet skal detailhandlen afslutte kvartalet med en gennemsnitlig årlig vækst på 3.2%, op fra 2.8% i Q1.
Canadiske forbrugerprisindeks - juni
Udgivelsesdato: juli 17, 2019
Forrige: 0.4% m / m, 2.4% y / y
TD-prognose: -0.2% m / m, 2.1% y / y
Konsensus: -0.3% m / m, 1.9% y / y
TD ser ud til, at inflationen sænker til 2.1% å / å i juni, med priserne ned 0.2% fra maj. Lavere benzinpriser vil give hoveddriveren til det månedlige print; benzinpriserne faldt med 8% for måneden som helhed, som bør barbere 0.3pp fra overskriften i juni. Andre steder bør fødevarepriserne se beskedne gevinster som følge af den seneste styrke i producentpriserne. Alligevel vil 3.5% sandsynligvis markere toppen for fødevareprisinflationen, da FX passthrough fra en stærkere canadiske dollar skulle begynde at give en vis lettelse i de kommende måneder. Vi ser også muligheder for en tilbagekøb i telekommunikationspriserne, efter at der i begyndelsen af juni blev introduceret nye "ubegrænsede" dataplaner af store serviceudbydere. Når man ser forbi overskriften, bør udelukkelsesbaserede kerneforanstaltninger (dvs. fx energi og energi) holdes stabile i betragtning af den store træk fra energipriserne, mens banken af Canadas foretrukne kerneforanstaltninger sandsynligvis vil krumme lavere til 2.0% å / å i gennemsnit .
Canadian Manufacturing Sales - maj
Udgivelsesdato: juli 17, 2019
Forrige: -0.6%
TD Prognose: 1.6%
Konsensus: 1.5%
TD søger produktionssalg til rebound med 1.6% i maj, drevet af en skarp afhentning i transportprodukter. Motorkøretøjer er kun en del af historien, efter at midlertidige produktionsafbrydelser kørte et fald på 8.9% i fremstillingsforsendelser i sidste måned. Den internationale handel i maj viste en stor stigning i eksporten af motorkøretøjer, men afslørede også en rekord $ 2.92bn i månedlig flyindustrieksport. Uden for transportsektoren vil skovbrugsprodukter afveje på overskriften, efter at et større logfiringsfirma meddelte, at det midlertidigt lukker produktionen hos 13 tømmerfabrikker, der starter april 29th. Produktionsvolumen bør stige i takt med de nominelle serier på grund af de flade producentpriser i maj, hvilket vil give en svindel til det månedlige BNP.
Canadian Retail Sales - maj
Udgivelsesdato: juli 19, 2019
Forrige: 0.1%, ex-auto: 0.1%
TD-prognose: 0.3%, ex-auto: 0.6%
Konsensus: 0.3%, ex-auto: 0.3%
Detailhandelsforventningerne forventes at stige med 0.3% i maj, da lavere autosalg giver et kompensation for en afhentning i kerneforretninger. Nyt køretøjs salg forventes at blive lavere på et blødere personbilsalg, og vi forventer et dæmpet bidrag fra benzinstationer, da eftervinden fra højere priser forsvinder. I den anden ende af spektret skal rekreationskomponenten give en kilde til styrke, da NBA-playoff-udgifter gør dens virkning følt; restaurantsalg er ikke inkluderet i detailrapporten, men den supplerende mad- og drikkevareundersøgelse skal vise lignende gevinster. Byggematerialer og boligindretninger vil give en anden kilde til styrke på den seneste genopretning i eksisterende hjemsalg. Detailvolumener bør se ringe forandringer på grund af 0.3% (sa) stigningen i forbrugerpriserne, hvilket er i overensstemmelse med en vis moderatforbrug i forbrug af husholdninger fra 3.5% gevinst i Q1.
Signal2forex anmeldelser




 Signal2forex.com - Bedste Forex robotter og signaler


