
Amerikanske højdepunkter
- En nedgang i de amerikanske forbrugertillid og stigende politiske risici, da Parlamentet indledte en rigsretssag mod præsident Trump, udløste volatilitet på de globale markeder.
- Amerikanske personlige indkomster steg i august (til 0.4 % måned-til-måned fra 0.1 % tidligere), selv om udgifterne var afdæmpede (0.1 % i august mod 0.5 % i juli).
- Aktiviteten på boligmarkedet fortsatte med at stige op med større end forventet stigninger i både nye og ventende boligsalg i hælene på lignende stigninger i boligstart og -tilladelser i sidste uge.
Canadiske højdepunkter
- Det var en generelt svag uge for de canadiske markeder, da faldende oliepriser var med til at sende TSX lavere.
- I modsætning hertil var de canadiske økonomiske data i denne uge generelt opmuntrende. Engroshandlen steg pænt i juli, ligesom byggeaktiviteten. Lønningsdataene viste endnu en måned med gevinster, hvilket gjorde det syv-for-syv indtil videre i år.
- Dataene brød fra de mere beskedne rapporter tidligere på måneden - fortsætter trenden med varme og kolde økonomiske data. Alt i alt ser den canadiske økonomi ud til at have startet tredje kvartal på et anstændigt grundlag.
USA – Politiske risici øger den økonomiske usikkerhed
De økonomiske nyheder i denne uge blev fremhævet af gammeldags politiske ord som "prorogation" og "rigsretssag." I Storbritannien afgjorde højesteret, at premierminister Johnson handlede ulovligt, da han prorogerede parlamentet tidligere på måneden. Kendelsen forventes at forstærke Brexit-spændingerne i de kommende uger.
I USA annoncerede husformand Nancy Pelosi en officiel rigsretsundersøgelse af præsident Trump, efter at en whistleblower-rapport foreslog, at han tilbageholdt bistand til Ukraine, mens han pressede landet til at efterforske den demokratiske præsidentkandidat Joe Biden og hans søn. Truslen om at fordrive præsidenten fra embedet bidrog til markedsvolatilitet, men da få troede, at det ville ramme de to tredjedele af senatet, der kræves for at blive dømt, var markedsreaktionen relativt afdæmpet, med aktiemarkederne, der faldt beskedent, og obligationsrenterne faldt et par basis point.
Imens fortsætter handelskonflikten mellem USA og Kina med at simre. Washington og Beijing udsendte blandede signaler i løbet af ugen. Mr. Trump bemærkede, at han ikke ville acceptere en "dårlig" handelsaftale med Kina, men onsdag udtalte han, at en handelsaftale med Kina "kunne ske hurtigere, end du tror." Kina på den anden side kaldte handelsforhandlinger "produktive" og "konstruktive", og der er rapporter om, at kinesiske virksomheder forbereder sig på at øge deres indkøb af amerikansk svinekød og sojabønner, uanset aflysningen af planlagte amerikanske gårdbesøg af kinesiske delegerede.
På en mere positiv bemærkning underskrev hr. Trump og Japans premierminister en handelsforstærkende aftale, der vil sænke landbrugstolderne i Japan, industritarifferne i USA og sætte nye regler for digital handel mellem de to lande. Den begrænsede aftale er potentielt det første skridt i en bredere handelsaftale mellem de to lande.
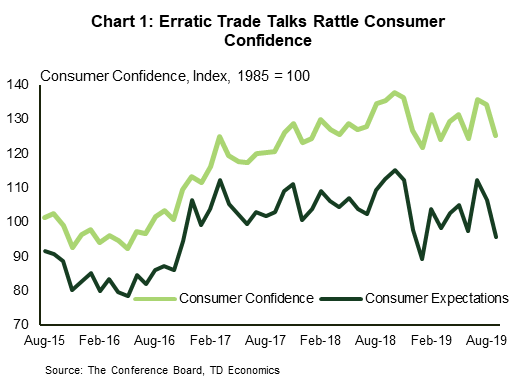
Handelsforhandlingernes uberegnelige karakter har uden tvivl bidraget til et fald i forbrugernes tillid. Conference Boards indeks faldt med det meste i ni måneder i september til 125.1 fra en nedrevideret 134.2 måneden før (figur 1). Aflæsningen var langt under markedets forventninger. Forventningsindekset faldt også til 95.8 fra tidligere 106.4. Nedgangen i forventningerne kunne få forbrugerne til at holde tilbage på deres forbrug. Faktisk faldt forbrugernes forbrug mere end forventet i august og steg kun 0.1 % måned-til-måned. På opsiden steg indkomsterne med solide 0.4 pct. Prispresset var stabilt, hvor PCE-inflationen holdt sig på 1.4 % år-til-år, men kernemålet tikkede op til 1.8 % (fra 1.7 %).
Aktiviteten på boligmarkedet klarede sig bedre. Salget af nye boliger steg 7.1 % i august, og det ventende boligsalg steg med 1.6 % bedre end ventet. Boliginvesteringer vil sandsynligvis tilføje et lille, men positivt, beløb til tredje kvartals BNP – en velkommen udvikling efter adskillige kvartaler at trække fra væksten. På prissiden faldt Case-Shiller-indekset i juli til det langsomste tempo siden september 2012 (figur 2). Opbremsningen i prisvæksten er måske ikke så dårlig, den letter presset på overkommelige priser og hjælper med at opretholde den seneste stigning i boligefterspørgslen.
Canada – Flere blandede meddelelser
De canadiske markeder var generelt bløde i denne uge, hvor det sammensatte S&P/TSX-indeks trendede støt lavere, i næsten låsetrin med faldende oliepriser. Det er bemærkelsesværdigt, at faldene var udbredte, hvor kun underkategorierne forsyningsvirksomhed og finanser formede sig til at slutte ugen højere i skrivende stund. Syd for grænsen modstod markederne nogle krydrede politiske overskrifter og formåede at levere en blandet præstation på tværs af de store indekser.
Hvad angår den indenlandske datastrøm, var udgivelserne hovedsageligt 'anden lag'; typen, der typisk ikke får så mange overskrifter, men alligevel bidrager til det økonomiske billede. I modsætning til sidste uges generelt svage dataudgivelser (såsom detailsalgsrapporten, der reelt ikke viste nogen vækst i volumen det seneste år), var dataene i denne uge mere konstruktive.
Øverst på listen var engroshandelsrapporten. Salgsvolumen i denne branche steg med imponerende 1.9 % m/mi juli – det stærkeste i næsten tre år (figur 1). Lige så stærkt som salget var, betød stigende varebeholdninger, at forholdet mellem lager og salg kun faldt et strejf og forbliver forhøjet efter at have steget højere i begyndelsen af 2018 – hvilket matcher tendensen blandt producenter.
Byggeinvesteringsdataene fra juli var også opmuntrende. Boligbyggeri steg 0.8 %, hjulpet af sunde fremgang i enkeltboligaktivitet (multi var faldet i forhold til måneden). Væksttempoet er muligvis afkølet en smule efter et stærkt løb tidligere i år, men aktiviteten er stadig et godt stykke over de lave niveauer, der blev set i slutningen af sidste år. Erhvervsbyggeri voksede med det samme 0.8 % månedlige tempo, for en ottende måned i træk med ekspansion, med alle større kategorier (industri, kommerciel og regering) op i juli.
Endelig tegnede lønningsrapporten fra juli – ofte overskygget af dens meget tidligere fætter Labour Force Survey (som giver os arbejdsløshedsprocenten) – også et opmuntrende billede. Lønbeskæftigelsen fortsatte sin hidtil ubrudte stigning i år, en stigning på 75.4k måned-til-måned i juli. Arbejdstimerne var stort set uændrede, men det noget mere volatile ugentlige indtjening tal tikkede tilbage til 2.9 % å/å (figur 2). I løbet af de seneste seks måneder har indtjeningsfremgangen i gennemsnit ligget på 2.4 % – over inflationen, men stadig tilbage for 3.5 % i forbindelse med stramme arbejdsvilkår.
Ser vi frem til næste uges månedlige BNP-rapport, tegner tingene sig godt. På trods af de blandede budskaber i de månedlige data ser vi efter endnu en måned med anstændig økonomisk vækst i juli (se afsnittet Kommende udgivelser i denne rapport).
Så hvor efterlader dette Bank of Canada? Med valgcyklussen i fuld gang, vil vi ikke høre meget (hvis noget) fra Poloz og selskabet i denne måned, hvilket gør deres opdatering af prognosen efter valget endnu vigtigere end normalt. Men måske er det lige så godt for dem: Afvigende tendenser, global udvikling og potentielle ændringer i finanspolitikken betyder alle, at det økonomiske landskab kan se en hel del anderledes ud om en måneds tid. Mens dataene og tavsheden på kort sigt tegner til endnu et hold i oktober, så forvent at se nogle skift i tone, når Poloz næste gang møder medierne.
USA: Kommende vigtige økonomiske udgivelser
US ISM Manufacturing Index – september
Udgivelsesdato: Oktober 1, 2019
Forrige: 49.1
TD Prognose: 50.8
Konsensus: 50.3
Vi ser efter et opsving i ISM-indekset til 50.8 i september efter dets fald til kontraherende territorium i august (49.1), da vi forventer, at aftagende handelsspændinger har øget forretningsstemningen marginalt i september. Gennemsnittet af de ISM-justerede regionale undersøgelser peger faktisk på en vis forbedring siden august. Derudover øger en nylig bølge af stabile investeringsordrer og et fastere Markit PMI også oddsene for en positiv overraskelse efter vores vurdering.
Beskæftigelse i USA - september
Udgivelsesdato: Oktober 4, 2019
Forrige: 130k, ledighedsgrad: 3.7%,
TD Prognose: 150k, ledighed: 3.7%
Konsensus: 140k, ledighedsgrad: 3.7%,
Vi forventer, at lønsummen vil stige med 150 i september, efter udskriften på 130 august under konsensus. Jobs i varesektoren bør forblive bløde, da beskæftigelsen i fremstillingssektoren forventes at forblive afdæmpet, mens vi ser efter et beskedent opsving i servicesektoren, delvist på grund af et opsving i jobfremgangen i uddannelsessektoren. Vi bemærker også, at midlertidig ansættelse af folketælling til jobsøgningsformål bør fortsætte med at øge beskæftigelsestallene i denne måned: vi sætter ind med en stigning på 15 føderale ansættelser. Alt i alt skulle husstandsundersøgelsen vise, at arbejdsløsheden forbliver stabil på 3.7 % i september, mens lønningerne forventes at stige med 0.2 % m/m, hvilket forlader den årlige rate uændret på 3.2 % å/å.
Canada: Kommende Nøgle Økonomiske Udgivelser
Canadisk real-BNP – juli
Udgivelsesdato: Oktober 1, 2019
Forrige: 0.2%
TD Prognose: 0.1%
Konsensus: 0.1%
BNP-vækst på industriniveau forventes at stige med dæmpet 0.1 % i juli på grund af fortsat blødhed i den vareproducerende sektor. Det reelle fremstillingssalg faldt med 1.6 % for deres største fald på én måned siden april 2018, hvilket tyder på, at noget af svagheden, som forventes af blødere PMI'er, nu viser sig i aktivitetsdataene. Energiproduktionen forventes også at falde ned i hælene på et stærkt Q2; produktionslofterne var uændrede i juli, men planlagte stigninger på 25k/måned for august-oktober skulle understøtte væksten i de kommende måneder. En udligning er en forventet stigning i forsyningsvirksomhedernes produktion, drevet af hedebølger i det østlige Canada i en del af måneden. Solid fremdrift i serviceydelser bør give endnu en kilde til styrke med et stort bidrag fra engroshandel og fast ejendom, mens detailhandlen vil udøve et beskedent træk. En stigning på 0.1 % vil efterlade Q3-sporing i det lave 1 %-interval, lidt under BoCs prognoser fra juli.
Canadisk international handel - august
Udgivelsesdato: Oktober 4, 2019
Forrige: - $ 1.124bn
TD Forecast: - $ 1.50bn
Konsensus: - $ 1.05bn
Det internationale handelsunderskud forventes at stige til 1.5 mia. USD i august på grund af højere import, som endnu ikke er kommet sig helt efter et fald på 4 % i juni. Ikke-energieksport vil give en delvis udligning af højere bilproduktion sammen med højere skovbrugseksport, som vil drage fordel af en nylig stigning i amerikansk boligbyggeri. I mellemtiden vil lavere råoliepriser tynge den nominelle eksportaktivitet.
Signal2forex forex robot




 Signal2forex.com - Bedste Forex robotter og signaler


