
Australske dollar forbliver den stærkeste i dag som styrket af optimisme over handelsaftalen mellem USA og Kina. Men markederne er relativt blandede andre steder. Yen kunne ikke beslutte, hvad de skulle gøre, da risikoappetit falder i den europæiske session, mens amerikanske aktier også åbner en smule lavere. Europæiske store selskaber er generelt milde med nyheder om hurtige valg i Storbritannien. Dollar er mildest talt fastere og overstråler canadisk. Men skæbnen for USD/CAD vil ikke blive afgjort før morgendagens BoC og FOMC rentebeslutninger.
Fra USA steg husprisen i S&P Case-Shiller 20 byer med 2.0 % år/år i august. Også udgivet steg den britiske M4-pengemængde 0.7 % mor i september mod forventning om 0.3 % mor. Realkreditgodkendelser var uændrede på 66 i september. Landsdækkende huspriser steg 0.2 % mor i oktober. Fra Japan var Tokyo CPI-kernen uændret på 0.5 % å/å i oktober, mens forventningen på 0.7 % å/å blev overset.
I Europa er FTSE i øjeblikket faldet -0.58%. DAX falder -0.15 pct. CAC er steget 0.06 pct. Tysk 10-års rente falder -0.0107 til -0.341. Tidligere i Asien steg Nikkei 0.47 pct. Hongkong HSI faldt -0.39%. Kina Shanghai SSE faldt -0.87%. Singapore Strait Times steg 0.36 pct. Japans 10-årige JGB-udbytte steg 0.0229 til -0.109.
UK Labour sagde, at betingelserne for valg er opfyldt
Da EU har bekræftet Brexit-forlængelsen til den 31. januar, indikerede den britiske oppositionsparti Labour, at betingelserne for at støtte et lynvalg var opfyldt. Liberale demokrater og Scottish National-partiet har allerede tilbudt støtte til premierminister Boris Johnsons lovforslag på én linje om at udløse et tidligt valg i december. Datoen er dog ikke bekræftet endnu. På baggrund af den nuværende udvikling vil lovforslaget gerne blive vedtaget i dag. Johnson vil afholde sig fra at presse på med sit Brexit-lovforslag, indtil et nyt parlament er dannet.
Labour-leder Jeremy Corbyn sagde i en erklæring, "Jeg har konsekvent sagt, at vi er klar til et valg, og vores støtte er betinget af, at der ikke er nogen aftale om Brexit. Vi har nu hørt fra EU, at forlængelsen af artikel 50 til 31. januar er blevet bekræftet, så i de næste tre måneder er vores betingelse om ikke at tage nogen aftale af bordet nu opfyldt. Vi vil nu lancere den mest ambitiøse og radikale kampagne for reel forandring, vores land nogensinde har set.
RBA Lowe: Ekstraordinært usandsynligt at se negative renter i Australien
RBA-guvernør Philip Lowe sagde i en tale, at nøglen til en tilbagevenden til mere normale renter globalt er at forbedre "investeringsklimaet". Der er to centrale elementer til at gøre det. Det første er "reduktion af nogle af de geopolitiske og andre bekymringer". For det andet er "strukturelle foranstaltninger", der øger folks "tillid til fremtidig økonomisk vækst".
På hjemmemarkedet sagde Lowe, at årets tre rentenedsættelser "hjælper" den australske økonomi og understøtter det "blide vendepunkt" i væksten. RBA er "forberedt på at lette" yderligere, hvis det er nødvendigt. Men han understregede, at det er "ekstraordinært usandsynligt, at vi vil se negative renter i Australien". Det er dog sandsynligt, at "en længere periode med lave renter" er påkrævet.
RBNZ Hawkesby: Taktisk rentenedsættelse demonstrerer vilje til at nå inflationsmålet
RBNZ assisterende guvernør Christian Hawkesby sagde i en tale, at rentenedsættelsen på -50bps i august var en "taktisk beslutning". En central del var, at front-loading ville "give inflationen den bedste chance for at nå vores politiske mål". Især "ville det demonstrere vores vedvarende vilje til at sikre inflationen stiger til midtpunktet af målet". En sådan forpligtelse bør "støtte et løft i inflationsforventningerne og et eventuelt løft i den faktiske inflation."
"Fortrydelsesanalysen" foreslog "det ville være bedre at gøre for meget for tidligt, end at gøre for lidt for sent." Den alternative tilgang kan risikere, at "inflationen forbliver stædigt under målet". Inflationsforventningerne kan "glide lavere" og skabe en "endnu mere udfordrende opgave for at nå vores mål."
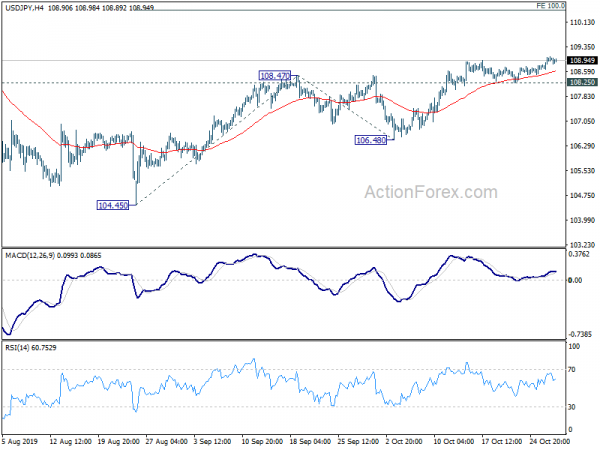
USD / JPY Mid-Day Outlook
Daglige drejninger: (S1) 108.73; (P) 108.89; (R1) 109.11; Mere…
Intradag-bias i USD/JPY er fortsat på opsiden i øjeblikket. Stig fra 104.45 i gang for 109.31 nøglemodstand. Afgørende brud vil have større bullish implikationer. Næste mål vil være 100% fremskrivning på 104.45 til 108.47 fra 106.48 ved 110.50. På den negative side vil brud på 108.25-understøttelsen dog indikere kortsigtet topping og vende bias tilbage til downsiden for 106.48-understøttelse næste gang.
I det større billede blev stærk støtte set fra 104.62 igen. Der er dog ingen bekræftelse af reversering på mellemlang sigt. Korrigerende tilbagegang fra 118.65 (dec. 2016) kunne stadig strække sig lavere. Men i dette tilfælde forventer vi, at stærk støtte over 98.97 (2016 lav) vil indeholde ulemper for at bringe rebound. I mellemtiden vil opbrud på 112.40 nøglemodstand være et stærkt tegn på starten på mellemlang sigt op trend.
Opdatering af økonomiske indikatorer
| GMT | CCY | Events | Actual | Forecast | Tidligere | Revideret |
|---|---|---|---|---|---|---|
| 23:30 | JPY | Tokyo CPI Core Y/Y Okt | 0.50% | 0.70% | 0.50% | |
| 07:00 | GBP | Landsdækkende Boligpriser M/M okt | 0.20% | 0.00% | -0.20% | |
| 09:30 | GBP | Mortgage Approvals Sep | 66K | 65K | 66K | |
| 09:30 | GBP | M4 Pengeforsyning M / M Sep | 0.70% | 0.30% | 0.40% | |
| 13:00 | USD | S&P/CS Composite-20 HPI Y/Y Aug | 2.00% | 2.10% | 2.00% | |
| 14:00 | USD | Forbruger Tillid | 128.2 | 125.1 | ||
| 14:00 | USD | Afventer Home Sales M / M Sep | 0.90% | 1.60% |




 Signal2forex.com - Bedste Forex robotter og signaler


