
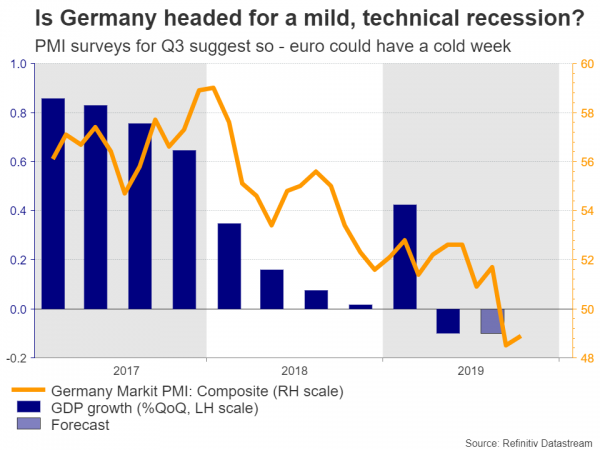
RBNZ vil være den eneste store centralbank til at beslutte priserne i næste uge, men det betyder ikke, at tidsplanen er let, da der er en overflod af økonomiske nøgledata, der er modne til at blive offentliggjort. Tyske væksttal vil afsløre, om euroområdets traditionelle stjernespiller gik ind i en teknisk recession, mens et vidnesbyrd fra Fed-chefen Jay Powell i Amerika kunne give fingerpeg om den nylige 'pause' i rentenedsættelser. Ud over almindelig økonomi vil markederne holde et vågent øje med handelsnyheder midt i den igangværende eufori for en delvis aftale, såvel som på britiske valgmålinger.
Gik Tyskland ind i en teknisk recession?
Europas største økonomi vil være under lup på torsdag, når foreløbige BNP-data for 3. kvartal vil ramme markederne. Efter at have faldet i 2. kvartal, ville endnu et negativt tal nu udgøre en teknisk recession, hvilket igen vækker bekymringer om euroområdets fremtid. I betragtning af hvor svage de tyske PMI'er var i hele kvartalet, virker et sådant resultat – desværre – ret sandsynligt.
Hvis det er tilfældet, kan det blive en meget ubehagelig uge for euroen, da de seneste års 'undergang og dysterhed' vender tilbage for at hjemsøge den. Det kunne øge oddsene for, at Den Europæiske Centralbank (ECB) udruller endnu mere monetær stimulans under ledelse af Christine Lagarde, noget som markederne i øjeblikket ikke anser for meget sandsynligt at dømme ud fra prissætningen af fremtidige rentenedsættelser.
I det store billede kan en mild nedtur i Tyskland dog (paradoksalt nok) være præcis, hvad euroområdet har brug for lige nu. Europæisk pengepolitik er allerede udtømt, så mere ECB-stimulering – ligesom større QE-indsprøjtninger – ville sandsynligvis være ineffektive til at løfte økonomien. Der er snarere desperat brug for finanspolitiske stimulanser, men det eneste land med nogen reel finanspolitisk plads er Tyskland, og Berlin har været smerteligt klar over, at det kun vil åbne udgiftshanerne efter en krise rammer. Derfor kan en lavvandet tysk recession være katalysatoren, der endelig skubber regeringerne til handling og forhindrer en endnu værre krise.
I mellemtiden udkommer Tysklands ZEW-undersøgelse for november på tirsdag, mens det andet estimat for 3. kvartals BNP for hele euroområdet udkommer på torsdag. I politik kan valg i Spanien i weekenden skabe overskrifter, men det er usandsynligt, at det vil påvirke markederne meget.
RBNZ: Rentesænkning afhænger af inflationsforventningerne
Reserve Bank of New Zealand (RBNZ) vil annoncere sin beslutning tidligt på onsdag, og markederne ser ud til at være noget splittede over, om politikerne vil sænke renten. Den implicitte sandsynlighed for en nedskæring er nu 65 %, hvilket er en stigning fra omkring 50 % for et par dage siden.
Alligevel kan det være et meget tættere opkald, end den nuværende prissætning antyder. Den seneste udvikling har været opmuntrende i margenen. Inflationen var stærkere end RBNZ havde forventet i 3. kvartal, ligesom arbejdsmarkedet var, mens våbenhvilen mellem USA og Kina tegnede et lysere billede for eksporten.
Som tingene står, ser situationen ikke alvorlig nok ud til, at RBNZ kan trykke på aftrækkeren, selvom der er noget, der kan ændre det. Centralbanken offentliggør sin kvartalsvise undersøgelse af inflationsforventningerne på tirsdag, og resultaterne vil sandsynligvis afgøre, om renten sænkes. Et pludseligt fald i forventningerne udløste lempelsescyklussen tilbage i 2016 og den 'dobbelte' rentenedsættelse tidligere på sommeren, så dette kan være den vigtigste variabel for politiske beslutningstagere. Hvis forventningerne holder sig nogenlunde stabile, kan RBNZ holde ilden, og kiwien kan stige - ellers vil kurserne sandsynligvis blive sat ned, og valutaen kan falde.
En sidste bemærkning. En rentenedsættelse, der er prissat med en chance på 65 %, betyder, at nedadgående reaktion i kiwien, hvis kurserne faktisk reduceres, sandsynligvis vil være mindre end den tilsvarende opadgående bevægelse, hvis kurserne ikke skæres ned.
USA's detailsalg og Powells vidnesbyrd til at vejlede den mægtige dollar
I USA er kalenderen forholdsvis tynd indtil onsdag, hvor Fed-formand Jay Powell vidner for Kongressens Joint Economic Committee. Investorer vil tune ind på eventuelle signaler om pengepolitikken, da Powell sandsynligvis vil blive spurgt om de seneste rentenedsættelser og den efterfølgende 'pause', som hans centralbank annoncerede.
Ak, det er tvivlsomt, om vi hører noget nyt. Fed gjorde det klart, at efter at have sænket renten tre gange allerede, ønsker den nu at træde tilbage og lade denne stimulans virke, før den overvejer at handle igen. Faktisk er den vigtigste faktor, der vil afgøre, om kurserne bliver skåret ned igen, handelskrigen, og da Powell ikke har kontrol over det, er det usandsynligt, at han vil give nogen reel indsigt.
Tværtimod kan CPI-inflationsdataene onsdag og detailsalget fredag – begge for oktober – være vigtigere for dollaren, især sidstnævnte. Forbruget har været den vigtigste søjle, der har holdt den amerikanske økonomi oppe på det seneste, så en bekræftelse af, at den forbliver sund, kan se oddsene for kortsigtede Fed-nedskæringer forsvinde yderligere, og dermed løfte greenbacken.
Britisk datafluk vil sandsynligvis ikke distrahere pundet fra valget
I Storbritannien er der en byge af data på vej. BNP-tal for 3. kvartal offentliggøres på mandag, de seneste jobstatistikker udsendes på tirsdag, før inflations- og detailsalgstallene for oktober rammer markederne henholdsvis onsdag og torsdag.
Som sædvanligt vil pundet dog formentlig kun reagere på politik – ikke økonomi. Alle øjne er fortsat rettet mod valgkampen, og den største drivkraft for pundet nu kan være, hvad meningsmålinger signalerer. I store træk vil pundet sandsynligvis opmuntre alle tegn på, at et af de store partier kan få et klart flertal, da det ville indebære, at enten Johnsons aftale bliver vedtaget eller en anden folkeafstemning hen ad vejen. I modsætning hertil vil enhver indikation af, at mindre partier vinder terræn, øge oddsene for et hængt parlament og dermed for mere dødvande, der vejer pund.
Kinesiske udgivelser blik, da delvis handelsaftale rykker tættere på
I verdens næststørste økonomi forefindes tal for detailsalg, industriproduktion og anlægsaktiver på torsdag. Alligevel vil både yuanen og markedsstemningen sandsynligvis reagere mere på enhver handelsudvikling. På den front tyder rapporter på, at Washington har indvilliget i at rulle nogle af sine tariffer tilbage for at få 'fase et'-aftalen over målstregen.
En officiel bekræftelse heraf kan bringe yderligere lettelse til markederne og hjælpe med at drive aktiver som aktier og råvarevalutaer som aussie højere op, samtidig med at det skader sikre havne - især yenen.
Men hvis man ser længere ud, forekommer ethvert reelt fremskridt efter 'fase et'-aftalen tvivlsomt. Fase to er, hvor de vanskelige spørgsmål vil blive diskuteret, og Kina har været klart, at det ikke vil gå på kompromis med dem, hvilket sætter scenen for flere spændinger - måske i begyndelsen af næste år. Pointen er, at efter 'hypen' i fase 1-aftalen er stille, kan optimismen om yderligere fremskridt hurtigt forsvinde.
Australske jobdata i omfang som aussie rider handelsoptimisme
Den australske valuta iscenesatte et spektakulært opsving på det seneste, med forbedrede handelsudsigter og RBA, der signalerede, at det er færdigt med rentenedsættelser i et stykke tid, der har sat gang i rallyet. Markederne tildeler nu blot 15 % chance for endnu en nedskæring i december, og det kan falde mod nul, hvis det kommende lønprisindeks for 3. kvartal (onsdag) og beskæftigelsesdata for oktober (torsdag) kommer stærkt.
Japansk BNP: Kæmper med
I den stigende sols land vil tredje kvartals BNP-statistikker se lyset på torsdag, hvor prognoser peger på en afmatning i væksten, da en blød ekstern efterspørgsel skader eksporten. Fordelen er, at den indenlandske efterspørgsel sandsynligvis forblev solid, men det kan ændre sig i 4. kvartal, da salgsafgiften blev hævet i oktober. Sidste gang Japan hævede denne skat tilbage i 2014, fulgte en recession, så BoJ vil sandsynligvis vente på Q4-resultater, før den drager nogen konklusioner om økonomien.
Hvad angår yenen, ser udsigterne på kort sigt dystre ud midt i den igangværende handelseufori. Når det er sagt, virker denne optimisme ikke holdbar, og forudsat at spændingerne blusser op igen i begyndelsen af næste år på grund af manglende meningsfulde fremskridt, kan valutaen iscenesætte et stærkt comeback.




 Signal2forex.com - Bedste Forex robotter og signaler


