
De amerikanske markeder blev solgt dybt fra natten over efter dårlige ISM-produktionsdata og fornyede toldtrusler. Dollar led også dybt salgspres sammen med canadiske. Der var dog ingen klare fondsstrømme til den japanske yen, da risikoaversion blev modvirket af stigningen i de store statsrenter. På den anden side er australske og newzealandske dollars de stærkere i stedet.
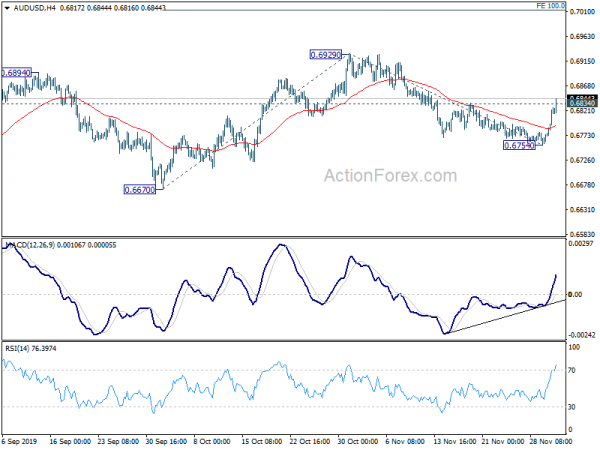
Efter gårsdagens stærke selloff er fokus nu på svaghed i greenbacken. AUD/USDs brud på 0.6834-modstanden tyder nu på kortsigtet bund på 0.6754. Yderligere stigning kunne ses tilbage til 0.6929 modstand. EUR/USD ser nu 1.1097 modstand. Break vil indikere fuldførelse af pull back fra 1.1179 og bringe yderligere stigning til denne modstand. USD/CHF forlænger konsolideringsformen 1.0027 med endnu et fald, men vi forventer, at stærk støtte omkring 0.9868 vil indeholde downside. Men et fast brud der ville føje til tilfældet med den generelle bearishness i dollar.
I Asien er Nikkei faldet -0.66 pct. Hongkong HSI er faldet -0.15 pct. Kina Shanghai SSE falder -0.11 pct. Singapore Strait Times falder -0.40 pct. Japans 10-årige JGB-rente er steget 0.0226 til -0.019, på vej tilbage til 0%. I løbet af natten faldt DOW -0.96%. S&P 500 faldt -0.86 pct. NASDAQ faldt -1.12 pct. 10-årigt afkast steg 0.060 til 1.836, tilbage over 1.8%.
Trump tror stadig på, at Kina ønsker en handelsaftale
USA's præsident Donald Trump tilkendegav, at han stadig tror på, at Kina ønsker en handelsaftale med USA. Men vedtagelsen af Hong Kong Human Rights and Democracy Act "gør det ikke bedre". »Kineserne forhandler altid. Jeg er meget glad for, hvor vi er,” tilføjede han, kineserne ønsker at indgå en aftale. Vi får se, hvad der sker."
Separat indikerede handelsminister Wilbur Ross, at det næste parti af toldsatser på Kina vil træde i kraft "hvis der ikke sker noget mellem nu og da". USA er indstillet til at pålægge 15 % af omkring USD 156 mia. af kinesisk import den 15. december. I mellemtiden afhænger om der vil ske toldtilbagetrækninger også alt af Kinas "adfærd mellem nu og da".
Trumps administration annoncerede også en række toldforanstaltninger i går. For det første blev stål- og aluminiumstoldsatserne på Brasilien og Argentina genoprettet. Den amerikanske handelsrepræsentant sagde, at den ville gennemgå en forhøjelse af tolden på EU-produkter og tilføje nye på grund af "manglende fremskridt" med at løse tvister om flysubsidier. USTR sagde også, at de planlagde at hæve taksterne på 2.4 mia. USD i franske produkter, herunder champagne og håndtasker, med 100 %, som foranstaltninger til Frankrigs nye skat på digitale tjenester.
Trump giver Fed skylden for svag produktion og opfordrer til rentenedsættelser
DOW lukkede ned -0.96%, eller -268.37, natten over som tynget af nye toldtrusler og dårligt ISM-fremstillingsindeks. Trump gav skylden for, at "producenterne bliver holdt tilbage af den stærke dollar, som bliver understøttet af Federal Reserves latterlige politik". Han fortsatte med at opfordre Fed til at "sænke renten" og "løsne sig", da "der næsten ingen inflation er". Og det ville gøre USA "konkurrencedygtigt med andre nationer, og produktionen vil STYRE!"
RBA holdt likviditetsrenten uændret på 0.75 % som forventet, parat til at lette, hvis det skulle blive nødvendigt
RBA holdt kontantrenten uændret på 0.75 % som almindeligt forventet. Den bemærkede i erklæringen, at i betragtning af "de lange og variable forsinkelser i transmissionen af pengepolitikken", var centralbanken i venteposition for at overvåge udviklingen, "herunder på arbejdsmarkedet". Men det gentog, at på grund af både globale og indenlandske faktorer, "var det rimeligt at forvente, at en længere periode med lave renter vil være påkrævet". RBA er også "forberedt på at lette pengepolitikken yderligere", hvis det er nødvendigt.
Foreslået læsning: RBA holder kontantkursen stabil; Understreger muligheder for at lette yderligere.
På datafronten
Japans monetære basis steg 3.3 % å/å i november, mod forventning om 3.4 % å/å. UK BRC detailsalgsmonitor faldt -4.9% å/å i november mod forventning om -0.4% å/å. Australiens betalingsbalanceoverskud steg til AUD 7.9 mia. i 3. kvartal, over forventningen på AUD 6.3 mia. Ser man fremad, vil schweizisk frigive CPI i europæisk session. Storbritannien vil frigive konstruktions-PMI, mens euroområdet vil frigive PPI.
Daglig AUD / USD rapport
Daglige drejninger: (S1) 0.6779; (P) 0.6802; (R1) 0.6843; Mere…
AUD/USDs stærke rebound og brud på 0.6834 modstand tyder på, at pull back fra 0.6929 er afsluttet ved 0.6754, på bullish konvergenstilstand i 4 timers MACD. Intraday bias er nu en smule på opsiden for at genteste 0.6929-resistens først. Paus der vil genoptage rebound fra 0.6670 og målrette 100% fremskrivning på 0.6670 til 0.6929 fra 0.6754 ved 0.7013. På den negative side vil brud på 0.6754 genoptage faldet fra 0.6929 for at teste 0.6670 lavt igen.
I det større billede, med 0.7082-modstand intakt, er der endnu ingen klar bekræftelse af trendomvendelse. Det vil sige, at nedadgående tendens fra 0.8135 (2018 høj) stadig forventes at fortsætte til 0.6008 (2008 lav). En afgørende pause af 0.7082 vil dog bekræfte mellemlang sigt og bringe stærkere rally tilbage til 55 måned EMA (nu ved 0.7525).
Opdatering af økonomiske indikatorer
| GMT | CCY | Events | Actual | Forecast | Tidligere | Revideret |
|---|---|---|---|---|---|---|
| 23:50 | JPY | Monetære Base Y / Y Nov | 3.30% | 3.40% | 3.10% | |
| 00:01 | GBP | BRC Retail Sales Monitor J / J Nov | -4.90% | -0.40% | 0.10% | |
| 00:30 | AUD | Nuværende kontosaldo (AUD) Q3 | 7.9B | 6.3B | 5.9B | 4.7B |
| 03:30 | AUD | RBA beslutning om rentesats | 0.75% | 0.75% | 0.75% | |
| 07:30 | CHF | KPI M / M Nov | -0.10% | -0.20% | ||
| 07:30 | CHF | KPI Y / Y Nov | -0.10% | -0.30% | ||
| 09:30 | GBP | Byggeri PMI Nov | 44.5 | 44.2 | ||
| 10:00 | EUR | Eurozone PPI M / M Okt | 0.00% | 0.10% | ||
| 10:00 | EUR | Eurozone PPI Y / Y okt | -1.90% | -1.20% |




 Signal2forex.com - Bedste Forex robotter og signaler


