
Tom Montag er en mand på en mission. Chief of officer for Bank of America ønsker, at investorer skal forstå, at firmaets globale bank- og markedsforretning har en unik mulighed inden for sin peer-gruppe på grund af dens lokale skala kombineret med dets globale fodaftryk.
Det er en kombination, som Montag regner med har spillet i BofAs præstation i første halvdel af 2019 - og burde kun blive mere tydelig i de kommende år.
Montag gav investorerne denne meddelelse på Barclays 'årlige tre-dages konference om finansielle tjenester i New York denne uge. Når han talte i det trættende 3: 30pm-slot mandag, den første begivenhedsdag, fortalte Montag sit publikum, at han følte, at han var i det femte sæt i den foregående dags US Open tennisfinale mellem Rafael Nadal og Daniil Medvedev, ”som var fantastisk, forresten ”.
Synergierne på tværs af firmaets otte forretningsområder blev mere synlige hver dag, sagde Montag, men hans fokus var på BofAs globale bank- og markedsforretning - som drage fordel af at være til huse hos et firma, der var et af få, der havde en global platform flytte, opbevare, handle og låne penge på praktisk talt alle markeder rundt om i verden.
Bemærkelsesværdigt har gebyrpuljen hos de fem største forretnings- og investeringsbanker været inden for et interval på $ 102- $ 107 milliarder i hvert eneste af de sidste fem år, og BofA afspejler dette delvist. Indtægterne fra den globale bankenhed i 1. halvår steg 16% fra første halvdel af 2015 til første halvdel af 2017, men de har været flade siden. Nettoindkomsten er dog steget med 48%, og virksomheden er blevet mere effektiv, med et afkast på den tildelte kapital, der stiger fra 15% til 19%.
Og Montag var i stand til at pege på de seneste gode resultater, selv i et vanskeligt miljø: Indtægterne fra investeringsbank faldt 3% i første halvår af dette år, men branchen faldt 13%.
Og mens han forudsagde, at Wall Street's investeringsbankindtægter igen ville falde i det nuværende kvartal, sagde han, at BofA forventede at placere en lav encifret år-til-år stigning for perioden.
Han var ikke i tvivl om de vigtigste årsager til forbedret præstation i global virksomheds- og investeringsbank (GCIB).
"Hvorfor? Den ene, vi har skiftet en række ledere i denne gruppe, så vi sætter Matthew Koder ansvarlig for GCIB. Vi har to nye mennesker på kapitalmarkederne, Elif Bilgi og Sarang Gadkari, og vi har lige fået en ny intensitet omkring os selv og hvad vi gør, og det har tilladt os helt ærligt at rampe det op. ”
Sådanne kommentarer vil uden tvivl være besværlige for dem, der indtil for nylig havde drevet disse virksomheder - ligesom Christian Meissner, der var chef for GCIB, indtil han forlod banken i slutningen af 2018, eller AJ Murphy, der kørte kapitalmarkeder, indtil hun forlod tidligt 2019 - især så meget af bygningen af BofAs platform fandt sted på deres ur.
Udlåns- og leasingvækst - stående på 22% siden første halvdel af 2015 - er aftaget lidt i det aktuelle kvartal, men Montag var ikke overrasket over det. Han bemærkede, at den foregående uge havde set det største antal obligationsudstedelser nogensinde på det amerikanske marked for investeringskvalitet, ved 55. Og lige nu var udstedere tilbøjelige til at bruge mere af disse penge på at reducere bankgælden, end de var ved at købe aktier tilbage. Oven i det mindste et usikkert miljø, som små virksomheders udnyttelsesgrad gjorde, siger han.
Regulerende pres er altid til stede. Montag, der spøgte med, at den konstante kamp for at styre firmaets Sifi-buffer var beslægtet med vægtkontrol, pegede på de mange faktorer, der fodrer ind i bufferen, inklusive et firmas aktiekurs, som er uden for dens kontrol.
Der blev tilføjet en potentiel indflydelse fra flytningen væk fra Libor til andre alternative satser, såsom Sofr, på grund af indvirkningen af fornuftige swaps på en banks Sifi-buffer.
”Vi er bange for, at hvis Libor forsvinder, og Sofr bliver det valgte instrument, at der vil være en stor stigning i Sofr-handel og volumen, fordi folk bliver nødt til at gøre det, fordi der ikke er rentesatser - hvilket er fint, vi er støtter Sofr på dette grundlag, men det betyder bare meget mere opfattelse af swaps, og en af de ting, der driver Sifi-bufferen er swap-notional beløb. ”
Midt-marked fokus
Hvis nogen stadig tvivlede på, at BofAs forretnings- og investeringsbankstrategi lige nu var fokuseret på mellemmarkedet, ville Montags kommentarer have sat dem lige.
Midtmarkedet, defineret på BofA som virksomheder med en årlig indtægt på mellem $ 50 millioner og $ 2 milliarder, bankeres inden for dets globale kommercielle bankenhed (GCB). De større sidder inden for global virksomheds- og investeringsbank.
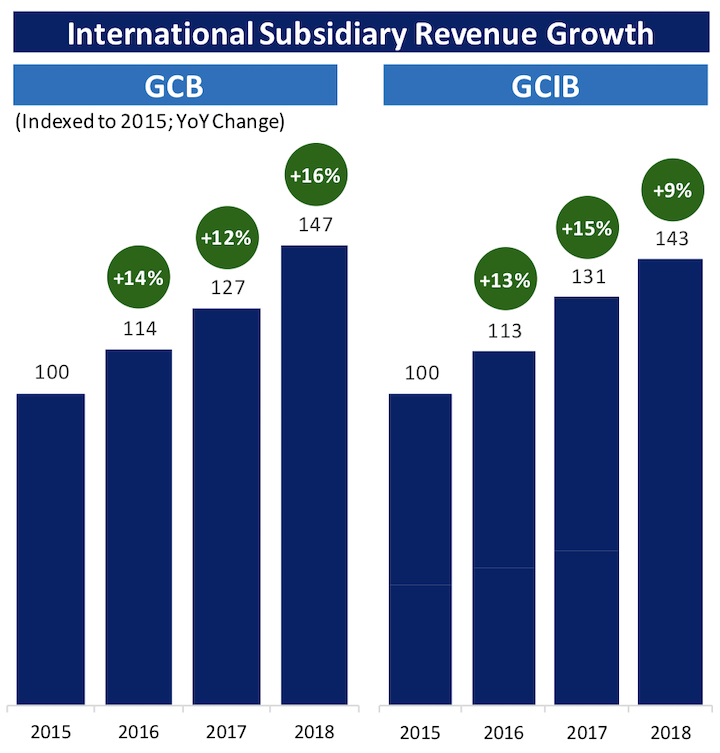
I de senere år har banken haft som mål at øge sin dækning af internationale datterselskaber af erhvervskunder, og vækst af disse på mellemmarkedet har faktisk overgået væksten hos større kunder siden 2015. International datterselskabsdækning er steget med 47% inden for GCB og 43% i GCIB. Som Montag bemærker, er GCB-stigningen væk fra en mindre base, men han så resultatet som en illustration af, hvordan strategien kan betale sig med klienten, der er sat under det aller største.
| Kilde: Bank of America |
Og det er tilfældet for virksomheden, der har mere potentielt udseende. Indtil videre banker BofA kun de internationale datterselskaber af ca. en fjerdedel af sine mellemmarkedskunder i USA, selvom det er steget fra ca. 18% for et par år siden. ”Det vil kun gå op,” bemærker Montag, i betragtning af bankens tilstedeværelse på markeder som Kina og Indien.
Måske, men under alle omstændigheder var den større historie hos BofA ifølge Montag dens amerikanske forretning. Samlet set har den kommercielle bankenhed og forretningsbankenheden (kunder med en indtægt på $ 5 millioner til $ 50 millioner) tilføjet ca. 600 nye bankforbindelser siden 2014.
Omkring 3,000 netto nye kunder er gået ind i forretningsbank og omkring 1,000 i kommerciel bankvirksomhed. Kommercielle bankfolk er blevet introduceret til 49 nye lokationer i USA og føjet til 97 andre. Investeringsbankfolk, der er målrettet mod mellemmarkedet, er nu i 18-byer, med Salt Lake og Nashville tilføjet i 2019. For tre år siden var der ingen på regionale kontorer.
”Hvad sker der, når du gør dette? Du ringer til kunder mere, du ser dem mere, du kender dem bedre, ”sagde Montag.
Oversættelsen til økonomien er forbløffende: Amerikanske indtægter i mellemmarkedsinvesteringer (med andre ord fra GCB-kunder) er steget med 17% til slutningen af juli år-til-år. Inden for dette er aktiekapitalmarkederne steget med 21% og M&A op med 56%. Montag citerede Dealogiske statistikker, der viser, at banken ligger på tredjepladsen i Nordamerika M & A-markedet sammenlignet med fjerde for et år siden. ”Vi vil være nummer et,” tilføjede han.
Hvordan er denne M & A-præstation især opnået? En stor del af svaret er en ændring i omfanget af, hvad banken tillader sig at blive involveret i.
”Vi tænkte over, hvorfor vi ikke var så gode som hvad vi skulle være,” sagde Montag, “og en af grundene var, at vi afskærede, hvad M&A vi skulle gøre og arbejdede med udenforstående for at udføre i stedet for at gøre det selv.” Og så besluttede banken at sænke størrelsen på klienter, som den ville arbejde med.
Men det handler ikke kun om størrelse. Banken indså også, at der var andre farer ved dens tidligere tilgang. ”Mange af disse klienter var private klienter, som vi havde inden for global formue og investeringsstyring,” sagde Montag. ”Vi ønskede ikke at introducere dem for nogen anden.” Efter ændringen i klientstørrelsestærsklen er der hidtil i år en 67% stigning i henvisninger fra formuesforvaltning.
Den nye tilgang har også mere specifikke virkninger, f.eks. I sponsorbranchen. Tidligere var banken fokuseret på 100-topsponsorer i USA, men med sin bredere klientsæt kan den målrette mod den øverste 400. ”Og strategi vil også se disse klienter,” tilføjede han.
Og ud over alt andet har banken også opbygget et privat team inden for sin M & A-franchise, bemærkede Montag. Det er nu 17-stærk og vil have omkring 30 ansatte i midten af 2020.
Lav volatilitet
Montag var på samme måde optimistisk for BofAs fastindkomst- og aktiemarkedsvirksomheder, skønt billedet her var mere blandet.
”Den gode nyhed er, at vi vinder andel, den dårlige nyhed er, at gebyrpuljer fortsætter med at skrumpe ned,” sagde han. I det nuværende kvartal havde aktier gjort det godt, mens FICC var faldet lidt. Hidtil i år havde banken ikke haft tab på børsdage, selvom ”vi kom tæt på et par gange”.
De samlede salgs- og handelsindtægter faldt 5% i de sidste fem år, men branchen faldt 20% i denne periode. Montag hørte regelmæssigt spørgsmålet om, hvorvidt det var muligt for en markedsselskab nogensinde at tjene penge nu, men han troede, det var muligt. Banken regnede med, at den havde vundet ca. 1% markedsandel siden 2015, sagde han, men endnu vigtigere vurderede den sig for at have den laveste volatilitet i indtægterne i sin peer group.
Han citerede BofAs standardafvigelse for kvartalsvis ændring i salg og handelsindtægter på 11% siden starten af 2014, mens amerikanske globale systemisk vigtige banker (GSIB) i gennemsnit var 17%. Og selvom banken øgede sine handelsrelaterede aktiver (op 16% i 2. kvartal af 2019 mod andet kvartal 2015), placerede den stadig kun fjerde blandt peers, til $ 553 milliarder sammenlignet med JPMorgan's $ 922 milliarder.
| Kilde: Bank of America |
Han forsøgte også at tackle svaghedsrettelser. Banken var nummer et på det kommunale obligationsmarked, sagde han, for det andet inden for realkreditlån og securitisering og tredje inden for erhvervskredit, men værre i makro og renter, hvor han så det største potentiale opad.
Valutakursforbedringer: Arbejdet i den globale transaktionsservicesenhed såvel som den internationale vækst bredere havde bidraget til at få en 74% stigning i valutaen til betalingsmængder i de sidste fem år.
En ny leveringsmekanisme til forskning ville forbedre værdien af dets tilbud der, sagde Montag, og bankens engagement i forskning havde aldrig vaklet på trods af introduktionen af Mifid II. Institutionel investor - en del af Euromoney-gruppen - havde for nylig offentliggjort sin første kreditforskningsrangering med BofA rangeret som top, tilføjede han.
Større data
Det ikke-så-hemmelige våben hos et firma som Bank of America er dets betalingsvirksomhed - den pludselig spændende operation i enhver bank, der har det. Omsætningen ved BofAs globale transaktionstjenesteenhed er steget med 44% i de sidste fem år, og dets internationale indtægter er steget med 67%. International til international strømning - så eksklusiv den amerikanske forretning - er steget med 17% i år.
En af grundene til, at Montag kan lide transaktionstjenester så meget - såvel som klistret i sine indtægter og den måde, hvorpå den integrerer banken i en klients aktiviteter - er dens data. Indtil for nylig var banken bagpå i dette område, indrømmer han let, men det ændrer sig.
”Vi begynder at bruge dataene. Vi flytter omkring $ 350 billioner om året, og der er en masse data værdi i $ 350 billioner af betalinger, ”sagde han.
Nogle af disse data vil blive brugt til at tilføje mere funktionalitet til bankens CashPro-platform, som er, hvordan den leverer transaktionsservicevirksomhed til sine kunder.
Men det hele strømmer også ind i et nyt team inden for banken, datainnovationsgruppen. I øjeblikket er fokuset for de omkring 30 mennesker, der arbejder med dette projekt, blot at søge gennem alle de data, banken har. Det betyder, at de 30-millioner handler, som den udfører hver dag, knækker de daglige risikobetalinger, 25 billioner, den foretager, oplysningerne fra sine 497,000 CashPro Online-brugere, dens 750,000-kreditfaciliteter, dens daglige aktier til 156 millioner aktier og handelsmeddelelser, dets to milliarder eFX-tilbud - listen fortsætter.
Et projekt kaldet Insight Mobile er en måde, hvorpå noget af dette vil blive brugt til direkte fordel for klienter. Montag beskriver det som en ”arbejdsstation i lommen”. Hvis du er en erhvervsdrivende, fortæller den din risiko i realtid, og hvilke handler der har fundet sted i din bog. Det kan vise dig strømme, at det tror, at du vil være interesseret i, eller hvad der er sket med ordrer, du udfører gennem banken, eller tildelinger, som du måske har modtaget.
I øjeblikket er gizmo blevet rullet internt, men en klientversion er i værkerne.
"Amazon kan fortælle dig, hvilke sko du er interesseret i, og hvilken størrelse du har på, men vi burde være i stand til at gøre noget meget mere sofistikeret end det," sagde Montag.
BEMÆRK: Ønsker du at handle på forex professionelt? handel med vores hjælp forex robot udviklet af vores programmører.
Signal2forex anmeldelser




 Signal2forex.com - Bedste Forex robotter og signaler


