
De finansielle markeder er generelt stabile i dag. Feds nødrentesænkning på -50 basispunkter gav ingen synlig gevinst for investorernes tillid. I stedet sluttede de amerikanske aktier kraftigt lavere igen, da handlende er bekymrede over det forværrede globale udbrud af Wuhan-coronavirus. De asiatiske markeder er også blandede. Store valutapar og valutakryds holder sig for nuværende inden for gårsdagens interval. Den australske dollar er i øjeblikket den stærkeste i ugen, efterfulgt af euroen. Det britiske pund er den svageste, efterfulgt af dollaren.
Teknisk set er der ingen særlig ændring i udsigterne. EUR/USD steg en smule, men kæmper stadig for at bryde igennem den centrale modstand på 1.1239. Et afgørende brud der vil indikere en mellemlang bund på 1.0777 og gøre udsigterne bullish. Ikke desto mindre vil et brud på 1.1038 fastholde den kortsigtede bearishness og vende tendensen nedad. 0.6433 kan være en kortsigtet bund i AUD/USD. Men for nu forventer vi, at stærk modstand fra 0.6662, der støtter, vender modstanden for at begrænse opsiden og dermed bringe faldet tilbage.
I Asien lukkede Nikkei med en stigning på 0.08%. Hong Kong HSI er nede med -0.26%. China Shanghai SSE er steget med 0.32%. Singapore Strait Times er steget med 0.08%. Renten på den 10-årige japanske statsobligation (JGB) er nede med -0.0276 til -0.139. I løbet af natten faldt DOW med -785.91 point eller -2.94%. S&P 500 faldt med -2.81%. NASDAQ faldt med -2.99%. Den 10-årige rente faldt til et nyt rekordlavt niveau på 0.908, før den lukkede på 1.010, nede med -0.078.
Fed sænkede -50bps som overraskende skridt for at imødegå coronavirusrisici
Fed overraskede markederne med en sænkning af den føderale fondsrente med -50 basispoint til 1.00-1.25 % natten over. Dette kom med en hastemeddelelse blot to uger før det planlagte FOMC-møde. Skridtet var ikke helt overraskende i betragtning af formand Jerome Powells udtalelse sidste fredag og den efterfølgende rapport fra Goldman Sachs. Alligevel afslører det alvoren af de konsekvenser, som Wuhan-coronavirussen kan have for den amerikanske økonomi.
Derudover afslører dette skridt manglen på værktøjer, som Fed, såvel som globale centralbanker, kan manipulere i lyset af den største modvind siden den globale finanskrise i 2007/08. Vi forventer, at der vil blive vedtaget flere rentenedsættelser senere på året. Afhængigt af pandemiens udvikling samt de amerikanske økonomiske data.
Foreslåede aflæsninger på FOMC:
Sydkorea, Italien og Iran er fortsat de mest alvorlige coronaviruscentre uden for Kina
Det globale antal coronavirustilfælde steg til 93191 i skrivende stund med 3203 dødsfald. 119 nye tilfælde blev rapporteret i Kina med 38 nye dødsfald, i alt 80270 tilfælde og 2981 dødsfald. Sydkorea (5328 tilfælde, 32 dødsfald), Italien (2502 tilfælde med 79 dødsfald) og Iran (2336 tilfælde, 77 dødsfald) er fortsat de mest alvorlige smitteområder uden for Kina. Der er ingen opbremsning i andre lande med 293 tilfælde i Japan, 212 i Frankrig, 203 i Tyskland og 165 i Spanien. USA (128) overgik Singapore (110).
WHO udtalte, at dødeligheden globalt set er omkring 3.4 %, hvilket er langt mere alvorligt end sæsoninfluenza, som dræber langt færre end 1 % af de smittede. Generaldirektør Tedros Adhanom Ghebreyesus udtalte, at COVID-19 spredes mindre effektivt end influenza, at transmissionen ikke ser ud til at være drevet af mennesker, der ikke er syge, at den forårsager mere alvorlig sygdom end influenza, at der endnu ikke findes vacciner eller behandlinger, og at den kan inddæmmes.
Australiens BNP voksede med 0.5 % i 4. kvartal, hvilket er fortsat under langsigtet gennemsnit
Australiens BNP voksede 0.5 % i 4. kvartal, over forventningen på 0.4 % i KV, men faldt fra 3. kvartals 0.6 % i KV. Gennem året voksede økonomien 2.2 pct. Husholdningernes forbrug og lagre er den største bidragyder til væksten, efterfulgt af import og offentligt forbrug. Offentlig kapitaldannelse og eksport gav ingen bidrag, mens private kapitaldannelser var et træk. Cheføkonom for ABS, Bruce Hockman, sagde: "Økonomien er fortsat med at vokse og steget gennem året, men vækstraten forbliver under det langsigtede gennemsnit."
Kina Caixin PMI-tjenester faldt til 26.5, hvilket er nødvendigt for at være opmærksom på divergensen i forretningsstemningen
China Caixin PMI Services faldt til 26.5 i februar, ned fra 51.8, et godt stykke under forventningen på 48.0. Markit sagde, at det kraftige fald i aktivitet skyldtes rejserestriktioner og virksomhedslukninger. Der var rekordfald i det samlede nyarbejde og eksportsalg. Fremragende arbejde steg markant. PMI Composite faldt fra 51.9 til 27.5.
Zhengsheng Zhong, bestyrelsesformand og cheføkonom hos CEBM Group sagde: "Coronavirusepidemien har tydeligvis påvirket Kinas økonomi. Det er nødvendigt at være opmærksom på divergensen i forretningsstemningen mellem fremstillings- og servicesektoren. Mens nylige støttepolitikker for fremstilling, små virksomheder og industrier, der er hårdt ramt af epidemien, har haft en mere åbenlys effekt på fremstillingssektoren, er det sværere for servicevirksomheder at indhente deres pengestrømstab."
Fremadrettet
BoC's rentebeslutning er det primære fokus i dag. Fed overraskede markederne med en rentesænkning på -50 bps efter G7-telefonkonferencen. BoC forventes nu at følge op og sænke renten med -50 bps til 1.25 %.
Schweiz offentliggør forbrugerprisindekset i den europæiske session. Eurozonens PMI-serviceindeks og detailsalg vil blive omtalt. Storbritannien vil også offentliggøre PMI-serviceindekset. Senere på dagen vil Canada også offentliggøre arbejdsproduktiviteten, mens USA vil offentliggøre ISM for ikke-fremstillingsindustrien. Fed vil offentliggøre Feds Beige Book-rapport.
USD / JPY Daily Outlook
Daglige drejninger: (S1) 106.52; (P) 107.53; (R1) 108.11; Mere..
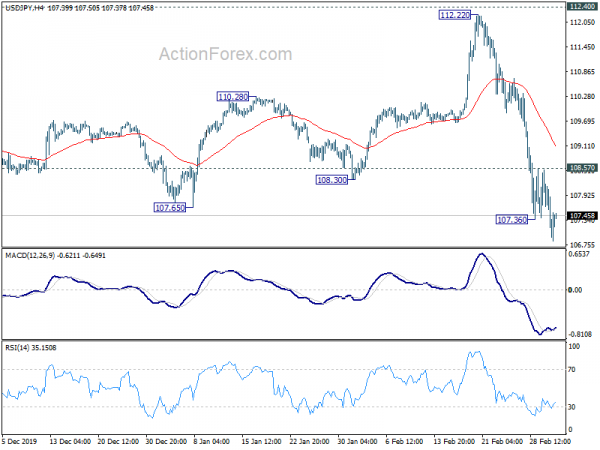
USD/JPY's fald genoptog efter en kort konsolidering og når indtil videre så lavt som 106.48. Intradag-bias er tilbage på nedsiden. Som tidligere nævnt er hele stigningen fra 104.45 afsluttet efter at være blevet afvist af modstandsniveauet på 112.40. Faldet fra 112.22 bør sigte mod en test på bunden af 104.45. På den positive side vil mindre modstandsniveau over 108.57 gøre bias-neutralt og medføre konsolideringer, før det igen falder.
I det større billede blander det nuværende stejle fald og afvisning med 112.40 modstand de mellemlange udsigter igen. Vedvarende brud på 108.30-støtten vil argumentere for, at et større fald fra 118.65 (dec. 2016) ikke er gennemført. Yderligere fald kunne ses gennem 104.45 lav. Ikke desto mindre vil brud på 112.40-modstand genoplive tilfældet med bullish reversering og målrette 114.54-nøglemodstand for bekræftelse.
Opdatering af økonomiske indikatorer
| GMT | CCY | Events | Actual | Forecast | Tidligere | Revideret |
|---|---|---|---|---|---|---|
| 21:30 | AUD | AiG Performance of Construction Index Feb | 42.7 | 41.3 | ||
| 21:45 | NZD | Byggetilladelser M / M Jan | -2.00% | 9.90% | 9.80% | |
| 00:00 | NZD | ANZ råvarepris feb | -2.10% | -0.90% | ||
| 00:30 | AUD | BNP Q / Q Q4 | 0.50% | 0.40% | 0.40% | 0.60% |
| 01:45 | CNY | Caixin Services PMI feb | 26.5 | 48 | 51.8 | |
| 07:00 | EUR | Tyskland Detailhandel M / M Jan | 0.90% | -3.30% | ||
| 07:30 | CHF | KPI M / M Feb | 0.30% | -0.20% | ||
| 07:30 | CHF | KPI Y / Y Feb | 0.00% | 0.20% | ||
| 08:45 | EUR | Italien Tjenester PMI Feb | 51.5 | 51.4 | ||
| 08:50 | EUR | Frankrig Tjenester PMI Feb F | 52.6 | 52.6 | ||
| 08:55 | EUR | Tyskland Tjenester PMI Feb F | 53.3 | 53.3 | ||
| 09:00 | EUR | Eurozone Services PMI Feb F | 52.8 | 52.8 | ||
| 09:30 | GBP | Tjenester PMI Feb F | 53.3 | 53.3 | ||
| 10:00 | EUR | Eurozone Retail Sales M / M Jan | 0.60% | -1.60% | ||
| 13:15 | USD | ADP-beskæftigelsesændring feb | 191K | 291K | ||
| 13:30 | CAD | Arbejdskraft Produktivitet Q / Q Q4 | 0.20% | 0.20% | ||
| 14:45 | USD | Tjenester PMI Feb F | 49.4 | 49.4 | ||
| 15:00 | USD | ISM Non-Manufacturing PMI feb | 55.5 | 55.5 | ||
| 15:00 | CAD | BoC-renteafgørelse | 1.25% | 1.75% | ||
| 15:30 | USD | Råolie lagervarer | 2.8M | 0.5M | ||
| 16:15 | CAD | BoC Press Conference | ||||
| 19:00 | USD | Feds Beige Book |




 Signal2forex.com - Bedste Forex robotter og signaler


