
Økonomiske tal bekræfter det grusomme udseende fald i den økonomiske aktivitet i april - den første hele måned med restriktioner på social/fysisk afstand i en lang række avancerede økonomier, herunder Canada og USA. Men efterhånden som omfanget af skader på økonomien bliver tydeligt, flytter fokus til, hvordan opsvinget vil se ud. For at være klar, ville omfanget af det økonomiske kollaps over marts og april have været næsten utænkeligt for blot et par korte måneder siden. Den canadiske beskæftigelse er faldet med 3 millioner i de seneste to måneder – inklusive faldet på 2 millioner rapporteret i april, som faktisk var en væsentlig opadgående overraskelse i forhold til markedets forventninger. USA smed 20.5 millioner stillinger i april. I begge tilfælde har antallet af jobfald siden februar været multipler af det samlede kumulative jobtab i recessionen 2008/09.
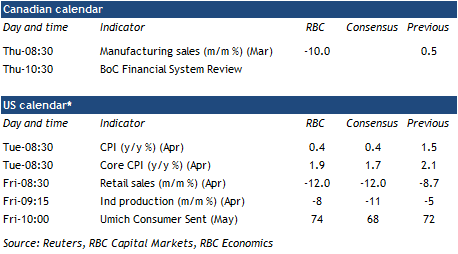
Men den dårlige nyhed var stort set forventet. Og nogle tidlige grønne skud er begyndt at dukke op i aktivitetsindikatorer. Forretningstilliden viste tegn på forbedring i Canada sidst i april, ligesom vores egen sporing af kreditkortkøb. Spredningen af COVID-19 er lettet, og regioner begynder at lempe restriktioner, eller i det mindste frigive planer om at gøre det i en ikke alt for fjern fremtid. Chancerne er steget for, at april vil markere lavpunktet for nedturen i Canada, og den lange vej til genopretning kan begynde i maj. Udsigten til at forbedre (eller i det mindste mindre dårlig) aktivitet fremadrettet burde tage noget af chokket ud af tilbageskuende økonomiske rapporter. Vi forventer, at det canadiske fremstillingssalg vil falde med 10 % i marts, ledet af et kraftigt fald i autoproduktionen, da fabrikkerne lukkede i slutningen af måneden. Disse tal vil sandsynligvis blive værre i april, før de begynder at slibe højere i maj. I USA ventes detailsalget at være dykket med tocifrede i april.
Økonomiske data for marts/april vil fortælle os, hvor økonomien har været – Bank of Canadas nu årlige Financial System Review kunne give vigtigere fingerpeg om, hvor den er på vej hen. Husholdningernes gældssårbarhed har været forhøjet i årevis i Canada. Bekymringer har varet ved, at selv et relativt mildt økonomisk chok kan eskalere til en bredere og længerevarende nedgearingscyklus for husholdninger, der ligner den, man så i USA efter recessionen i 2008/09. Det økonomiske chok, vi nu har set over de sidste to måneder, har været alt andet end mildt, men regeringens politiske reaktion har også været uden fortilfælde. Husholdninger vil ganske vist kæmpe under vægten af hidtil usete jobtab, men vi forventer også, at rækken af nye statslige indkomststøtteforanstaltninger vil give meningsfuld udligning, især i den lavere ende af lønskalaen, hvor jobtab har været koncentreret. På bredere finansielle forhold vil Bank of Canada sandsynligvis trøste sig med, at den brede række af programmer (inklusive køb af aktiver) til at pumpe likviditet ind på markederne i de seneste uger/måneder har virket – kreditspænd, der steg højere tidligere i krisen er aftaget lavere. Med centralbanker her og i udlandet, der står i kø for at bruge i det væsentlige ubegrænsede midler til at støtte de finansielle markeder, er risikoen for, at det økonomiske chok bliver til endnu en finanskrise, klart lettet.




 Signal2forex.com - Bedste Forex robotter og signaler


