
US Review
Et glimt af det rebound, som måske har været
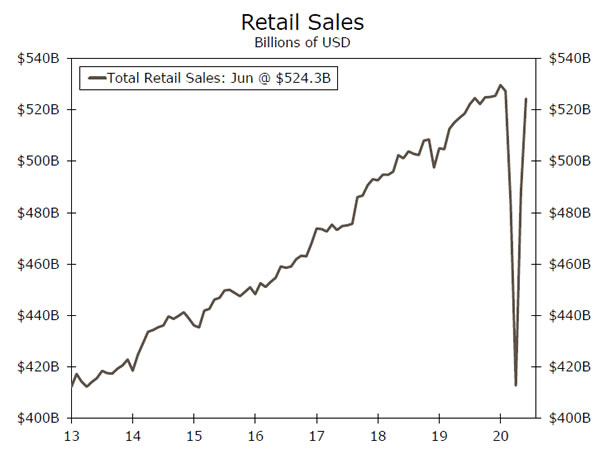
- To udligningstemaer konkurrerede om denne uges opmærksomhed på de finansielle markeder. Den første er, at økonomiske data for det meste fortsat overrasker opadrettede sider og udelukker endnu ikke udsigterne til den undtagelsesvise V-formede opsving. Diagrammet til højre, der viser niveauet for detailsalg, er et godt eksempel: det er omtrent så tæt på et V, som du får.
- Men opsvinget er i fare for at blive holdt tilbage af det, der fik os til dette rod til at begynde med. Coronavirus-infektioner fortsætter med at montere og ramte endda en enkelt-dages rekord nord for 78K på torsdag, da embedsmænd og virksomheder i stigende grad kræver beboere og kunder at bære masker for at stoppe spredningen.
Lige når tilliden til små virksomheder kom tilbage
NFIB Small Business Optimism Index sprang 6.2 point til 100.6 i juni, da forretningsåbninger øgede forventningerne og ansættelsen. Rebound i Small Business Optimism er hjertelig, men vi frygter, at det kan være lidt for tidligt. Undersøgelsen kom sandsynligvis for tidligt til at afspejle den vedvarende stigning i nye COVID-19 sager, som nu har fremkaldt en ny runde af nedlukninger.
Den daglige stigning i nye sager, der blev rapporteret i De Forenede Stater torsdag, var rekord 78,389. Mens en del af stigningen kan være en funktion af øget test, var positiviteten 8.5%, sammenlignet med 4.3% tidligere i juni. Så det er delvis øget test, men næsten dobbelt så mange mennesker, der testes, går væk med en positiv diagnose.
En skarp omdrejningstid var aldrig i kortene til IP
Da flere af landets fabrikker åbnede igen i juni, voksede fremstillingsproduktionen med 7.2%. Produktion af bil- og reservedele skabte endnu et væsentligt afkast (op med 105%), da forbrugerne begyndte at vende tilbage til forhandlerpartier. Men reboundet strakte sig bredere end bilsektoren sammenlignet med maj, hvor produktionen i alle større fremstillingsindustri steg i juni. På trods af dette er produktionsproduktionen stadig ned 11% siden januar.
Den samlede industrielle produktion (IP) steg med mere beskedne 5.4%, da de lave oliepriser fortsat tynger energiudvindingen. Minedrift, der tegner sig for ca. 15% af IP, faldt 2.9%. Denne faldshastighed er imidlertid mindre end maj, da efterspørgsel efter olie og derfor er priserne steget op lidt, efterhånden som økonomien er genåbnet.
V-formet opsving i detailsalg
Rapporten for detailsalget i juni var meget bedre end forventet. Bådestrømmen på 7.5% i juni overskred handily forventningerne og løfter det samlede niveau for detailsalg til inden for en markant afstand fra dens forudgående top. Tøjbutikker (+ 105.1%), bilsalg (+ 8.2%) og restauranter (+ 20.0%) stod for størstedelen af gevinsten. Sportsartikelforretninger tilføjede yderligere 26.5% i juni, idet de løftede denne kategori til et niveau, der er mere end 20% over dets top-recession.
Juni-rapporten efterlader det samlede detailsalg kun 1.0% fra sin pre-virus-peak og kontrolgruppen 1.4% over sit højdepunkt. Hvis det ikke var for virus-rebound, ville detailsalget være klar til en fuld bedring.
Denne rapport kan være det bedste eksempel i denne uge på den bedring, der måtte have været. Det betyder ikke, at salget er dømt til at falde, men det er rimeligt at sige, at rebound kan være flygtigt, da landet kæmper med en genoptagelse i tilfælde af vækst, der kan tvinge nye lukninger. De kommende måneder er muligvis ikke så glatte for detailudsigterne. Mens tallene i maj og juni drages fordel af lavbaserede effekter såvel som en gradvis løsning af opholdsordrer i mange dele af landet, har juli ikke den samme vind i sejlene. De ”lette gevinster”, der blev muliggjort ved kraftigt begrænsede udgifter, er allerede realiseret. At gå tilbage til firkant med en udbredt nedlukning er af mange grunde ikke sandsynligt, men simpelthen ved at gå langsomt tilbage til genåbningsprocessen vil det resultere i et mindre robust rebound ikke kun i forbrugsudgifter, men også for andre dele af økonomien.
US Outlook
Eksisterende hjemme salg • onsdag
Selvom store dele af landet stadig lå inde i maj, forventer vi en solid rebound i det eksisterende hjemmesalg i juni. I afventning af hjemmesalg, der fører det eksisterende salg med en måned eller to, steg 44% i maj. Derudover steg prioritetsansøgninger til boligkøb til deres højeste niveau i 11 år sidste måned. Nyt hjemmesalg, som frigives på fredag, forventes også at have vundet noget tilbage i juni.
Efterhånden som der ophæves efterspørgslen efter denne forårs opholds-hjemme-ordrer, vil vi forvente, at yderligere salgsgevinster vil være mere inkrementelle i de kommende måneder. Når det er sagt, antyder rekordlave renter og et jobmarked, der har været mindre alvorligt for ældre arbejdstagere, som mere sandsynligt er købere, at boligmarkedet bør forblive et relativt lyspunkt i økonomien.
Forrige: 3.91M Wells Fargo: 4.83M Konsensus: 4.75M
Oprindelige arbejdsløse krav • Torsdag
De oprindelige arbejdsløse krav blev lidt ændret ugen, der sluttede den 11. juli, men forbliver svimlende høj til 1.30 millioner. Mere opmuntrende var faldet i de første krav inden for rammerne af programmet for pandemisk arbejdsløshed, der dækker selvstændige erhvervsdrivende, uafhængige entreprenører og koncertarbejdere. I ugen, der sluttede den 4. juli, faldt det samlede antal arbejdstagere, der modtager ydelser under regelmæssige statsledighedsprogrammer, 422K, men med 17.3 millioner understreger den gennemgribende svaghed på arbejdsmarkedet.
I næste uges skadesstatistik vil der gives en rettidig indikation af, i hvilket omfang arbejdsmarkedets opsving kan svimle. Efterhånden som flere stater og lokaliteter har sporet tilbage til genåbninger eller kapacitet i nogle virksomheder, kan en uptick i afskedigelser være i vente.
Forrige: 1.30M Consensus: 1.28M
Ledende økonomisk indeks • Fredag
Det ledende økonomiske indeks (LEI) kan forekomme en smule dateret i disse dage med daglige rapporter om ruteforespørgsler, TSA-passagerskærmbilleder og Open Table-reservationer, der er nøje overvåget. Når det er sagt, tilbyder det fortsat et kortfattet kig på, hvordan virksomheder, husholdninger og deltagere på det finansielle marked ser fremtiden. I maj bekræftede stigningen i LEI på 2.8%, at den økonomiske aktivitet begyndte at komme sig. Vi forventer at se endnu en gevinst i juni. Nye ordrer til fabrikanter sprang i juni, ligesom forbrugernes forventninger til økonomien gjorde. I mellemtiden fortsatte aktiekurserne med at stige, og de oprindelige fordringer skrumpede lavere.
Mens en række af de traditionelle fremadrettede indikatorer peger på, at aktiviteten er steget gennem juni, forventer vi at se mere moderate fremskridt på kort sigt efter genoptagelsen i tilfælde af vækst, tilbageførsel af nogle genåbninger og forbrugere, der bliver hjemme lidt mere i de seneste uger.
Forrige: 2.8% Wells Fargo: 2.1% Konsensus: 2.4%
Global Review
Centralbanker på vent; Kina-data noget blandet
- Den Europæiske Centralbank og Bank of Canada mødtes begge i denne uge. Som forventet blev der ikke foretaget større politiske ændringer, og begge centralbanker forbliver forpligtet til at holde renten lav og aktivkøb på nuværende tidspunkt.
- De kinesiske BNP-data slår forventningerne, og signaliserer opsvinget i verdens næststørste økonomi samler fart. Mens BNP-udgaven i 2. kvartal var fantastisk, gik detailsalget i juni ude af konsensusforventninger og rejser muligvis spørgsmålstegn ved styrkelsen af opsvinget, når vi går ind i andet halvår.
ECB holder politikken stabil
Den Europæiske Centralbank (ECB) mødtes torsdag, men politiske beslutningstagere annoncerede ingen større skift i pengepolitikken. I stedet valgte ECB-beslutningstagere at holde renten uændret. ECBs præsident Christine Lagarde oplyste, at beslutningstagere ikke vil tillade begrænsning af pengepolitikken, da centralbanken forsøger at støtte eurozone-økonomien i kølvandet på COVID-19-krisen. I ECB-erklæringen blev der også nævnt ECBs pandemiske nødkøbsprogram (PEPP) vil forblive på plads indtil mindst juni 2021, og det vil fortsætte med at geninvestere eventuelle modne værdipapirer indtil mindst udgangen af 2022. Hvad angår det kvantitative lempelsesprogram, lagarde eksplicit nævnt vil centralbanken købe aktiver, der udgør et samlet mål på 1,350 B €, og tempoet for at købe aktiver hver måned forbliver konstant på € 20B. Måske mere vigtigt var Lagardes kommentarer om et potentielt koordineret skattemæssigt svar i alle eurozone-lande. Hun fortsatte med at understrege vigtigheden af en EU-genopretningsfond. Vi mener, at der vil blive gjort fremskridt hen imod en formel godkendelse af yderligere EU-finanspolitiske stimulanser.
Ingen ændringer fra Bank of Canada
I lighed med ECB valgte Bank of Canada (BoC) ikke at foretage nogen væsentlige ændringer på sit møde denne uge. Midt i COVID-19 førte afmatningen i den indenlandske økonomi, sænkede BoC sin daglige kurs til 0.25% og har signaleret, at den planlægger at holde renten på dette niveau for tiden. Faktisk antydede BoC, at renteforhøjelser først ville blive overvejet før mindst 2023, eller før arbejdsløsheden faldt tilbage til niveauet før pandemien og inflationen vendte tilbage til centralbankernes mål på 2%. Bank of Canada har også påbegyndt et kvantitativt lempelsesprogram, det første i sin historie, og har forblevet forpligtet til at købe C $ 5B af statsobligationer om ugen. Derudover gav BoC fremadrettet vejledning om, at aktivkøb ville fortsætte, indtil den økonomiske genopretning er "godt i gang." Som af vores seneste prognoser forventer vi, at den canadiske økonomi vil aftage omkring 8% i år, så aktivkøb og lave renter er bestemt nødvendige i et forsøg på at bekæmpe de økonomiske virkninger af COVID-19.
Kina BNP slår forventningerne, men risikoen forbliver
Sent torsdag aften frigav Kina BNP-data i 2. kvartal med overskriftstallene, der slår konsensusestimater, og gav optimisme for, at den økonomiske genopretning i Kina er i gang. BNP udvidede 11.5% kvartal-over-kvartal i 2. kvartal og slog vores prognose på 9.5%, mens nogle andre indikatorer som industriel produktion og investering i anlægsaktiver også fyrede mere end forventet. Kinas dataudgivelser var for det meste positive, selvom detailsalget i juni var lidt mindre stjernet og kunne være en indikation af det langsommere momentum. Juni detailsalg gik glip af forventningerne og kontraherede 1.8% år-over-år mod konsensus-forventningerne til en stigning på 0.5%. På trods af misset i forhold til konsensus forbliver vi konstruktive med hensyn til udsigterne for den kinesiske økonomi. I øjeblikket forudser vi, at økonomien vil udvide ca. 1% i år; Vi vil dog være fokuseret på yderligere dataudgivelser i de kommende uger for at måle styrken af opsvinget. Derudover kan spændinger med De Forenede Stater spille en rolle i opsvinget, og vi vil være opmærksomme på eventuelle nye eskaleringer.
Global Outlook
Sydkorea BNP • onsdag
Sydkorea er et af de første lande, der frigav sine BNP-data i 2. kvartal. Vi forventer, at den økonomiske sammentrækning vil være ret alvorlig. I det meste af andet kvartal havde Korea strenge lukninger og sociale distancearbejder på plads for at indeholde spredningen af COVID-19. Over tid er lockdowns for det meste blevet ophævet, og mobilitet i hele landet er vendt tilbage til pre-virus niveauer. Koreas økonomi er imidlertid meget afhængig af eksportører, og i betragtning af den dæmpede karakter af den globale økonomi er efterspørgslen efter koreanske varer og tjenester sandsynligvis kollapset. Denne uge så vi Singapore, et andet asiatisk land, der er afhængig af eksport, opleve en historisk nedgang i dets andet kvartal BNP. Mens Koreas data muligvis er lidt bedre end Singapore, forventer vi et ret kraftigt fald, hvilket skulle føre til en årlig nedgang i Koreas økonomi. Vi forventer, at den globale opsving kommer i gang i 3. kvartal, hvilket skulle hjælpe økonomien til at rebound fremover.
Forrige: -1.3% (kvartal over kvartal) Konsensus: -2.3%
Euroområdets PMI'er • fredag
I løbet af den sidste måned eller deromkring har der været indikationer på, at den værste af COVID-19-afmatningen kan være bag euroområdet. Vi vil få yderligere bevis på, hvordan opsvinget materialiseres i næste uge med produktionen og tjenester, PMI frigiver. PMI-data er steget ret godt fra deres lavt niveau i april; de forbliver imidlertid under 50-niveauet, hvilket indikerer, at de stadig befinder sig i et sammentrækningsområde. Efterhånden som lockdown-foranstaltninger gradvist løftes, og spredningen af COVID-19 fortsat er indeholdt, mener vi, at der er tvingende grunde til, at eurozone-økonomien vil fortsætte med at komme sig, og følelsesdataene kan forbedres yderligere. Derudover mener vi yderligere finanspolitisk stimulans sandsynligvis vil blive anvendt over hele euroområdet, hvilket yderligere vil støtte den økonomiske genopretning fremover. Vi er blevet mindre pessimistiske over euroområdet, efterhånden som data forbedres og mener nu, at økonomien er indstillet til at aftage lidt mere end 7.5% i år.
Forrige: 47.4 (Fremstilling); 48.3 (Tjenesteydelser) Konsensus: 50.0; 51.0
Rusland's monetære politik • Fredag
Mot slutningen af næste uge mødes den russiske centralbank for at fastlægge pengepolitikken. Efter all sandsynlighed vil russiske politiske beslutningstagere gå videre med en yderligere nedskæring i dens hovedpolitiske rente, spørgsmålet bliver efter hvor meget. Konsensusestimater forventer et rentenedsættelse på 25 bps; risikoen er imidlertid skæv mod mere lempelse. KPI-inflationen er krydset højere, men forbliver langt under centralbankens mål på 4.00%, mens oliepriserne forbliver dæmpet, og valutaen har stabiliseret sig indtil videre. Efter vores opfattelse mener vi, at centralbanken har tilstrækkelig politisk plads til at skære mere aggressivt, hvis den vælger det uden at forårsage en større forstyrrelse af valutaen. Når vi ser forbi næste uges møde, tror vi også, det er sandsynligt, at centralbanken holder sig med sin lempelsescyklus resten af året og fortsætter med at sænke renten. Indtil inflationen opsamler meningsfuldt, og den lokale økonomi viser tegn på opsving, er pengepolitikken efter COVID sandsynligvis fortsat ganske let.
Forrige: 4.50% Konsensus: 4.25%
Synspunkt
Rentesats
Centralbanker på vent, lige nu
Som vi drøftede mere detaljeret om side 4, var der politiske møder denne uge i Den Europæiske Centralbank (ECB) og Bank of Canada (BoC). Til ingen overraskelse foretog begge centralbanker ingen væsentlige ændringer i deres respektive politik. Når det er sagt, angav begge centralbanker, at de er parat til at tilbyde yderligere indkvartering, hvis det er nødvendigt. Det næste politikmøde er planlagt til 9. september i BoC og 10. september på ECB.
Federal Open Market Committee (FOMC) mødes den 29. juli, og vi forventer, at udvalget opretholder sit målområde for de fodrede midler på 0.00% til 0.25%. Når det er sagt, kunne FOMC potentielt vedtage nogle andre stimulerende foranstaltninger. Vi vil diskutere de forskellige politikmuligheder, som FOMC står overfor, i vores næste “Fed Flashlight Report”, som vi agter at offentliggøre i næste uge.
Bank of England (BoE) afholder sit næste politikmøde den 6. august. Det monetære politiske udvalg skar sin bankrente til 0.10% i marts (øverste diagram), og den nuværende indstilling er sandsynligvis så lav som MPC er villig til at tage det. MPC har dog andre værktøjer til rådighed. Konkret har BoE som mange andre centralbanker engageret sig i kvantitativ lempelse af køb af aktiver. Før marts havde BoE aktiver på 375 milliarder pund, for det meste britiske statsobligationer, på sin balance (midterste diagram). I løbet af de sidste par måneder har MPC hævet målbeløbet for aktivbeholdninger til 745 milliarder pund, og BoE er godt på vej til at nå dette mål.
Den britiske økonomi er blevet hårdt ramt af pandemien. Økonomien steg med 2.2% (ikke årligt) i første kvartal, og vi estimerer, at det reale BNP nosediverede ca. 15% i 2. kvartal. Dette skøn synes rimeligt i lyset af data, der blev frigivet i denne uge, der viser, at BNP kun steg 1.8% i maj efter stupet på 20.3% i april (nederste diagram).
I betragtning af den aktuelle svaghed i økonomien og usikkerheder i forbindelse med Brexit, som kunne begrænse væksten senere på året, ser vi efter BoE for at øge målet for sine kapitalandele med yderligere 100 mia. £ i fjerde kvartal i år.
Kreditmarkedsindsigt
Kriminel: tegn på glidning
Boligmarkedet har forblevet et lyspunkt under COVID-19-krisen, men for nylig frigivne kriminaldata indikerer det første tegn på mulig glidning. I henhold til CoreLogic Loan Performance Insights Report steg den samlede realkreditrente til 6.1% i april, hvilket er den højeste rente siden 2016. Gevinsten på 2.5 procentpoint (pp) fra marts brød en to-og-et-halvt år streak af fald.
De største stigninger var i begyndelsestilfælde. Andelen af prioritetslån, der gik fra nuværende til 30 dages forfald, steg til 3.4% i april. I perspektiv er dette den højeste læsning på mere end 20 år, hvilket komfortabelt overgår den foregående 2% -top i nov-2008. Andelen af pantelån, der var forfaldne 30-59 dage steg 2.5 pct. Sammenlignet med året før. Mens ting ser ud til at forværres, forblev mere alvorlige mål for kriminelle forholdsregler lave. Andelen af pantelån, der er forfaldne 90 dage eller mere, forblev den laveste siden 2000, og andelen af prioritetslån i et trin på afskærmning var den laveste på mere end 20 år.
På trods af rekordtabstab er husholdningerne stort set blevet hel i de seneste måneder af øgede arbejdsløshedsunderstøttelse. Med nogle fordele, der skal udløbe i slutningen af juli, kan husholdningerne falde under pres for at imødekomme pantebetalinger, hvilket potentielt kan føre til yderligere stigninger i kriminelle forhold. Prioritetsrenterne fortsætter imidlertid med at falde lavere - den 30-årige faste rente faldt til et rekordlavt niveau denne uge - hvilket antyder, at efterspørgsel efter køb og refinansiering kan fortsætte med at stige. Vi overvåger kriminelle forhold i de kommende måneder.
Ugens emne
Valget i 2020: En sommeropdatering
Det amerikanske præsidentvalg i 2020 er planlagt til 3. november, og der er nogle centrale datoer i horisonten, der signaliserer, at hjertet af kampagnesæsonen snart er over os. På nuværende tidspunkt har Joe Biden en betydelig føring i de nationale meningsmålinger (øverste diagram), næsten tre gange større end føringen Hillary Clinton havde i midten af juli 2016. Afstemning på kongresniveau ser lige så robust ud for demokraterne. Men hvor meget kan vi virkelig stole på afstemningerne? Var afstemningerne ikke meget i 2016?
I nogen grad var overraskelsesvalget af Donald Trump i 2016 resultatet af valgspørgsmål. Men når vi taler med klienter, er vi kommet til at tro, at nogle deltagere på det finansielle marked har en tendens til at overvægtige den rolle, der spilles af afstemningsfejl. På nationalt niveau var polling-gennemsnittet Real Clear Politics (RCP) faktisk mere nøjagtigt i 2016 end det havde været ved de forrige par valg.
Hvad skete der? En væsentlig faktor var, at Donald Trump i de sidste par uger lavede grunden (nederste diagram). Meningsmålinger giver yderligere bevis for, at præsident Trump har fungeret godt blandt de sent beslutte vælgere. Derudover var der flere pollingspørgsmål på statsniveau, især i Wisconsin og Michigan, som ikke havde været for en republikansk præsidentkandidat siden 1980'erne. I de fire stater, som Trump vandt med de mindste margener, undervurderede RCP-pollinggennemsnit Trumps støtte med et gennemsnit på 3.7 procentpoint. Men på nuværende tidspunkt spænder Biden's føring i disse stater fra +5.2 i Florida til +7.5 i Michigan.
Hvis valget blev afholdt i dag, har vi mistanke om, at Joe Biden med rette ville blive betragtet som en sund favorit, der går ind i afstemningen. Men valg er flydende med vendinger og bøjningspunkter, selv i normale tider. I 2020, med en historisk pandemisk raseri og betydelig usikkerhed om, hvordan verden vil se ud i november, mener vi, det er endnu vigtigere at være opmærksomme på ændringer i valglandskabet.




 Signal2forex.com - Bedste Forex robotter og signaler


