
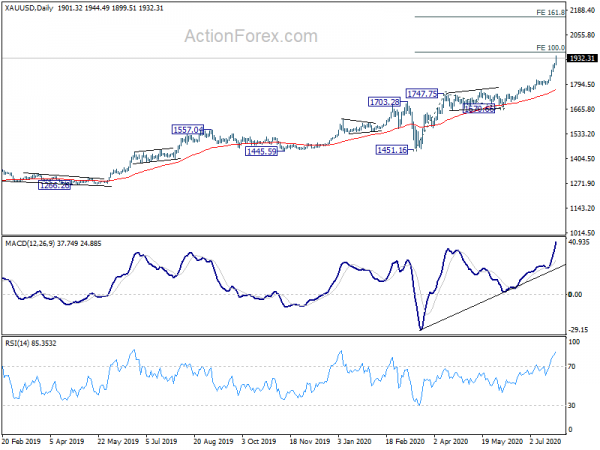
Gulds op-trend accelererer yderligere og gør endelig ny rekord i dag. Det kommer i en tid, hvor der er stigende beviser for anden bølge af coronavirus-infektioner globalt. Også forholdet mellem USA og Kina forværres til et nyt lavpunkt i årtier. Dollar forlænger det seneste salg og handler og den dårligst præsterende for i dag indtil videre, efterfulgt af canadisk. Yen er den stærkeste, efterfulgt af New Zealand Dollar og derefter Euro. Dollaren ser ret sårbar ud, og den bliver næppe reddet af Fed senere på ugen.
Teknisk set ville et fokus være på, om euroen kunne fastholde sidste uges stærke opsidemomentum, eller om den endelig ville blive overvældet af risikoaversion. Indtil videre er yderligere stigning stadig i favør i EUR/JPY, og et brud på 124.43 vil genoptage hele rebound fra 114.42. Men et brud på 121.96-støtten vil indikere afvisning med 124.43 og bringe dybere fald for at forlænge et kortsigtet konsolideringsmønster mod 119.31/120.27-støttezonen. Yderligere stigning er også til fordel i EUR/CHF med 1.0701 mindre støtte intakt. Pause på 1.0797 bør i det mindste målrette en test på 1.0915 kortsigtet top. Men brud på 1.0701 ville bringe en test på 1.0602-understøttelse i stedet.
I Asien er Nikkei i øjeblikket faldet -0.24%. Hongkong HSI er faldet -0.36%. Kina Shanghai SSE falder -0.36 pct. Singapore Strait Times falder -0.25 pct. Japans 10-årige JGB-udbytte er steget 0.0046 til 0.021.
Guld accelererer til ny rekordhøj, næste nøglemål i 2020
Gulds optrend accelererer yderligere, når endnu en uge starter og rammer ny rekordhøjde på 1944.349. Tidligere rekord på 1920.70 lavet i 2011 er nu taget ud. Fra et nærtidssynspunkt vil næste mål være 100% fremskrivning af 1451.16 til 1747.75 fra 1670.66 til 1967.25 næste. På den negative side vil brud på 1887.16 mindre støtte bringe nogle konsolideringer først.
Selvom den virkelige test vil være på mellemlang sigt mål på 261.8% fremskrivning af 1046.37 til 1375.17 fra 1160.17 i 2020.96.
BoJ: Det er usandsynligt, at økonomien når niveauet før pandemisk, selv i finansåret 2022
Sammenfatning af udtalelser fra BoJ's møde den 14.-15. juli gentog, at økonomien "sandsynligvis vil forbedre sig gradvist" fra 2. halvår, men tempoet forventes at være "kun moderat", da coronavirus-påvirkningen fortsat er. Det er "usandsynligt" at økonomien vender tilbage til det præ-pandemiske niveau "selv i finansåret 2022", da det vil tage tid for en "strukturændring" at overvinde pandemiens påvirkninger.
Det økonomiske chok af COVID-19 ser også ud til at "hovedsageligt tilskrives et negativt efterspørgselschok". Der er tegn på, at et fald i de kortsigtede inflationsforventninger påvirker de mellem- til langsigtede. "Nedadgående pres vil sandsynligvis blive udøvet på priserne indtil videre".
En udtalelse bemærkede, at det er hensigtsmæssigt at "revidere den fremadrettede vejledning for at gøre den til en mere kraftfuld, som ikke tillader deflation at tage fat og fører til yderligere lempelsestiltag under de konkrete forhold i forbindelse med priser." En sagde, at BoJ skulle undersøge "transmissionskanalerne og virkningerne af politiske tiltag, mens man er opmærksom på risici for, at priser og vækstforventninger vil falde yderligere, og at en sådan situation vil vare i en længere periode".
RBA Kent: Pandemipolitiske reaktioner repræsenterer brød og smør i centralbankerne
RBA assisterende guvernør Chris Kent sagde i en tale, at australske myndigheder har ydet "hidtil uset støtte, herunder via finans-, penge- og forsigtighedspolitikker" som reaktion på den alvorlige virkning af coronavirus-pandemien. RBA har været fokuseret på at "holde låneomkostningerne lave og hjælpe med at opretholde udbuddet af kredit".
Han beskrev, at RBA's tiltag kan "opfattes som at repræsentere centralbankvirksomhedens 'brød og smør' - at give likviditet til at imødekomme efterspørgslen på et tidspunkt med betydeligt behov, og derved handle for at stabilisere afgørende markeder."
Operationerne har "fungeret godt" og "bidraget til en mærkbar forbedring af markedsstemningen og imødekommende finansielle forhold." Som svar på et spørgsmål sagde Kent også, at negative renter ikke var en mulighed for nu, og nye pengepolitiske foranstaltninger er ikke under overvejelse i øjeblikket.
Fed til at stå klap mens fokus er på Q2 BNP
FOMC-rentebeslutningen er ugens højdepunkt, men Fed forventes ikke at ændre pengepolitikken. En eller anden form for fremadrettet vejledning kunne inkluderes i den nye erklæring, som formelt afspejler formand Jerome Powells kommentar om, at han "ikke engang tænkte på at tænke på at hæve renten". Ikke desto mindre ville det virkelig vigtige møde være september, da Fed endelig kunne afsløre resultaterne af den pengepolitiske gennemgang og offentliggøre nye prognoser.
På datafronten vil 2. kvartals BNP fra USA og eurozonen (inklusive Frankrig og Tyskland) fange den største opmærksomhed. For USA vil ordrer på varige goder, forbrugertillid, handelsbalance, arbejdsløshedskrav og PCE blive overvåget. Tyskland IFO, Eurozone CPI, Canada BNP, Australien CPI vil også blive overvåget sammen med Kinas PMI'er. Her er nogle af ugens højdepunkter:
- Mandag: BoJ resumé af udtalelser, indeks for alle brancher; Eurozone M3; Tyskland Ifo erhvervsklima; amerikanske varige godsordrer.
- Tirsdag: Japans prisindeks for virksomheders service; UK CBI realiserede salg, S&P Case Shiller prisindeks, forbrugertillid.
- Onsdag: Australien CPI; Schweiziske økonomiske forventninger; UK M4 pengemængde, realkreditlån godkendelser; Handelsbalance for varer i USA, engrosbeholdninger, afventende boligsalg, FOMC-satsbeslutninger.
- Torsdag: New Zealand byggetilladelser; Australien byggegodkendelse; importpriser; schweizisk KOF økonomisk barometer; Tyskland CPI, arbejdsløshed, BNP; ECBs månedlige bulletin, arbejdsløshedsprocenten i euroområdet; USA's BNP, arbejdsløshedskrav.
- Fredag: UK Gfk forbrugertillid,; Japans arbejdsløshed, industriproduktion, forbrugertillid, boligstart; Kina PMI'er; Australien PPI, privat sektor kredit; Frankrig BNP, forbrug; Tyskland detailsalg, schweiziske detailsalg; Eurozone CPI, BNP; Canada BNP, IPPI og RMPI; USAs personlige indkomst og udgifter, beskæftigelsesomkostninger; Chicago PMI.
USD / JPY Daily Outlook
Daglige drejninger: (S1) 105.58; (P) 106.24; (R1) 106.80; Mere…
USD/JPY's fald fortsætter i dag og rammer så lavt som 105.44 indtil videre. Intradag bias forbliver på nedsiden for 61.8% retracement på 101.18 til 111.71 ved 105.20. Paus der vil målrette 100 % fremskrivning på 111.71 til 105.98 fra 109.85 til 104.12. På opsiden vil mindre modstand over 106.13 først blive intradag-bias neutral. Men genopretning bør begrænses af 106.63 støtte vendt modstand for at bringe endnu et fald.
I det større billede forbliver USD / JPY stadig i en langsigtet faldende kanal, der startede tilbage i 118.65 (dec 2016). Der er derfor endnu ingen klar indikation af tendensomvendelse. Nedtrenden kan stadig strække sig gennem 101.18 lav. En vedvarende pause på 112.22 skal dog bekræfte gennemførelsen af nedtrenden og vende outlook til bullish for 118.65 og derover.
Opdatering af økonomiske indikatorer
| GMT | CCY | Events | Actual | Forecast | Tidligere | Revideret |
|---|---|---|---|---|---|---|
| 23:50 | JPY | BoJ Sammendrag af Meninger | ||||
| 4:30 | JPY | Hele industriaktivitetsindeks M / M maj | -3.50% | -3.50% | -6.40% | |
| 8:00 | EUR | Tyskland IFO Erhvervsklima jul | 89.3 | 86.2 | ||
| 8:00 | EUR | Tyskland IFO forventninger jul | 93.4 | 91.4 | ||
| 8:00 | EUR | Tyskland IFO Aktuel vurdering Jul | 85 | 81.3 | ||
| 8:00 | EUR | Eurozone M3 Pengeforsyning Å/Å Jun | 9.30% | 8.90% | ||
| 12:30 | USD | Ordrer af varige varer jun | 6.50% | 15.70% | ||
| 12:30 | USD | Varige godsordrer ab Transport Jun | 3.50% | 3.70% |




 Signal2forex.com - Bedste Forex robotter og signaler


