
Dollaren vælter kraftigt i dag sammen med amerikanske statsobligationer. 10-års udbyttebrud over 0.8 % håndtag, men det giver ingen støtte til dollaren. I stedet, i en ret usædvanlig udvikling, stiger Yen samtidig kraftigt. Aktiefutures er bare stabile. Der tales om det fornyede håb om en stimulus-aftale. Men vi formoder, at der er nogle midler, der flytter ud af USA på grund af politisk usikkerhed med det kommende præsidentvalg. I dag er canadiske dollar den næstsvageste efter dollaren. Sterling er den stærkeste, efterfulgt af Kiwi og derefter Yen.
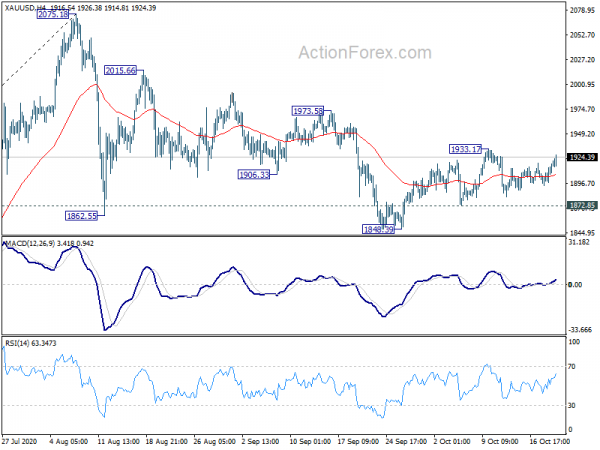
Teknisk set genopliver USD/JPY's stærke brud på 104.94 støtte på kort sigt bearishness, hvilket tyder på, at en større nedadgående trend genoptager gennem 104.00 lav. GBP/USD har også et bullish interval breakout, endelig med hjælp fra EUR/GBP's afvisning med 0.9162 modstand. Vi vil se, om guld kunne bryde igennem 1933.17 for at nå den generelle bearishness for Dollar.
I Europa er FTSE i øjeblikket faldet -1.36%. DAX falder -0.76 pct. CAC er faldet -0.95%. Tysk 10-års rente er steget 0.0085 til -0.595, tilbage over -0.6. Tidligere i Asien steg Nikkei 0.31 pct. Hongkong HSI steg 0.75 pct. Kina Shanghai SSE faldt -0.09%. Singapore Strait Times faldt -0.12 pct. Japans 10-årige JGB-udbytte steg 0.0095 til 0.034.
Canada CPI steg til 0.5% i september, detailsalget steg kun 0.4% i august
Canada CPI steg til 0.5 % å/å i september, op fra 0.1 % å/å, hvilket slog forventningen på 0.4 % å/å. Fælles CPI var uændret på 1.5 % år-til-år. CPI-medianen var også uændret på 1.9 % år-til-år. CPI-trimmet steg en smule med 0.1 % til 1.8 % år-til-år.
Detailsalget steg 0.4 % moder til CAD 53.2 mia. i august, hvilket gik glip af forventningen på 1.0 % mom. Det er ikke desto mindre den fjerde månedlige stigning i træk siden rekordfaldet i april. Salget af tidligere biler steg 0.4% mor, overset forventningen på 0.9% mor.
BoE Ramsden: Negative rater ligger bestemt i værktøjskassen til potentiel fremtidig brug
I en tale talte BoE viceguvernør Dave Ramsden om "den pengepolitiske værktøjskasse i Storbritannien". QE er et "effektivt værktøj" til at stimulere efterspørgslen efter 11 års brug i Storbritannien. Der er "hovedplads" tilbage, og det er et "gennemprøvet værktøj" som "marginalpolitisk værktøj på nuværende tidspunkt". Fremadrettet vejledning er et andet værktøj, der i øjeblikket "afspejler de igangværende usikkerheder", og det betyder, at "bevisbyrden for enhver fremtidig stramning er høj".
Han gentog også, at negative styringsrenter på dette tidspunkt kunne være "mindre effektivt et værktøj til at stimulere økonomien". Men de er "bestemt i værktøjskassen til potentiel brug i fremtiden". I sine egne ansvarsområder arbejder Ramsden på at "sikre, at alle vores systemer vil være i stand til at håndtere negative rater, hvis det er nødvendigt".
I disse usikre tider og med en række risici at kæmpe med, fra Covid, fra Brexit og fra bredere geopolitiske udviklinger, er MPC klar over, at rækken af handlinger, der kan tages, fortsat er under revision," tilføjede han. "Jeg går ind til vores kommende møder i den tro, at vi er udstyret med et effektivt sæt værktøjer i værktøjskassen".
UK CPI steg til 0.5 % år/år i september, kerne-CPI op til 1.3 % år/år
UK CPI accelererede til 0.5 % å/å i september, op fra 0.2 % å/å, hvilket svarede til forventningerne. Kerne-CPI steg også til 1.3 % år-til-år, op fra 0.9 % år-til-år, hvilket svarede til forventningerne. RPI steg til 1.1 % år-til-år, op fra 0.5 % år-til-år, hvilket svarede til forventningerne.
PPI-input kom ind på 1.1% mor, -3.7% år-til-år mod forventning om -0.5% mor, -5.4% år-til-år. PPI-output var på -0.1% mom, -0.9% år-til-år mod forventning på -0.1% mom, -0.9% år-til-år. PPI output kerne var på 0.2% mom, 0.3% år-til-år, i forhold til forventningen på 0.0% mom, -0.4% år-til-år.
Australien Westpac fører indeks tilbage på præ-pandemisk gennemsnit
Australien Westpac Leading Index steg til -0.48% i september, op fra -2.28%. Selvom det stadig er negativt, er indekset nu et godt stykke over det lave, der blev set i 1. halvår, hvor det faldt til et godt stykke under -5 % på grund af coronavirus-chok. Indekset er nu på linje med gennemsnittet registreret over de 12 måneder forud for pandemien.
På RBA-rentebeslutningen den 3. november forventer Westpac fortsat en nedsættelse af både kontantrenten og treårigt afkastmål fra 0.25 % til 0.10 %. RBA forventes at indføre en åben forpligtelse til at købe stats- og semi-statsobligationer ud langs løbetidsspektret til 10 år.
Detailsalget i Australien faldt -1.5% i september
Ifølge et foreløbigt skøn faldt detailsalget i Australien -1.5 % mor eller -448.6 mio. AUD i september. Salget faldt i alle stater og territorier undtagen Northern Territory. Victoria, som var i alvorlig lockdown, registrerede et lille månedligt fald i salget, men er fortsat den eneste stat, der handlede under niveauet samme måned sidste år.
BoJ Sakurai: Træg inflation ikke enestående for Japan
BoJ bestyrelsesmedlem Makoto Sakurai bemærkede, at priserne i Japan kom "under stærkt pres", og inflationen "måske ikke accelerere meget", selv efter at prisvæksten blev positiv. Det er dog ikke noget "unikt for Japan", men et "fælles problem" for store avancerede økonomier.
Sakurai gentog, at BoJs løfte om at opretholde en imødekommende pengepolitisk holdning spillede en afgørende rolle for at støtte økonomien. Centralbanken "skal understøtte inflationsforventningerne" og "sikre, at de er i positivt territorium.
"På nuværende tidspunkt har finansielle institutioner tilstrækkelig kapital, så der er ingen stor bekymring over Japans banksystem. Men vi skal være parate til at handle hurtigt med et nøje øje med både økonomien og banksystemet,” bemærkede han også.
USD / JPY Mid-Day Outlook
Daglige drejninger: (S1) 105.34; (P) 105.55; (R1) 105.70; Mere…
USD/JPYs stærke brud på 104.94-støtten tyder på, at rebound fra 104.00 er afsluttet med tre bølger op til 106.10. Det kom efter afvisning ved at falde 55 dages EMA. Udviklingen argumenterer for, at større fald fra 111.71 ikke er afsluttet, og det kan blive genoptaget. Intraday bias er tilbage på ulemperne for at genteste 104.00 først. Pause vil bekræfte og målrette 101.18 lav. Dog vil brud på 105.03 mindre modstand først blive bias neutral.
I det større billede forbliver USD / JPY stadig i en langsigtet faldende kanal, der startede tilbage i 118.65 (december 2016). Der er derfor endnu ingen klar indikation af tilbageførsel. Nedadgående tendens kunne stadig strække sig gennem 101.18 lav. Imidlertid bør et vedvarende brud på 112.22-modstand bekræfte afslutningen på nedtendensen og blive udsigten bullish for 118.65 og derover.
Opdatering af økonomiske indikatorer
| GMT | CCY | Events | Actual | Forecast | Tidligere | Revideret |
|---|---|---|---|---|---|---|
| 23:30 | AUD | Westpac Leading Index M/M Sep | 0.20% | 0.50% | ||
| 06:00 | GBP | KPI M / M Sep | 0.40% | 0.40% | -0.40% | |
| 06:00 | GBP | KPI Y / Y Sep | 0.50% | 0.50% | 0.20% | |
| 06:00 | GBP | Kerne-CPI Å/Å Sep | 1.30% | 1.30% | 0.90% | |
| 06:00 | GBP | RPI Å/Å Sep | 1.10% | 1.10% | 0.50% | |
| 06:00 | GBP | RPI M/M Sep | 0.30% | 0.30% | -0.30% | |
| 06:00 | GBP | PPI-indgang M/M Sep | 1.10% | -0.50% | -0.40% | |
| 06:00 | GBP | PPI-indgang Å/Å Sep | -3.70% | -5.40% | -5.80% | |
| 06:00 | GBP | PPI Output M/M Sep | -0.10% | -0.10% | 0.00% | |
| 06:00 | GBP | PPI-udgang Å/Å Sep | -0.90% | -0.90% | -0.90% | |
| 06:00 | GBP | PPI Core Output M/M Sep | 0.20% | 0.00% | 0.10% | |
| 06:00 | GBP | PPI Core Output Y/Y Sep | 0.30% | -0.40% | 0.00% | |
| 06:00 | GBP | Netto lån til offentlig sektor (GBP) Sep | 35.4B | 32.5B | 35.2B | |
| 12:30 | CAD | Ny boligprisindeks M / M Sep | 1.20% | 0.30% | 0.50% | |
| 12:30 | CAD | Detailhandel Salg M / M Aug | 0.40% | 1.00% | 1.10% | |
| 12:30 | CAD | Detailhandel ex Autos M / M Aug | 0.50% | 0.90% | -0.40% | |
| 12:30 | CAD | KPI M / M Sep | -0.10% | -0.10% | -0.10% | |
| 12:30 | CAD | KPI Y / Y Sep | 0.50% | 0.40% | 0.10% | |
| 12:30 | CAD | KPI Fælles Å/Å Sep | 1.50% | 1.50% | 1.50% | |
| 12:30 | CAD | CPI median å/å sep | 1.90% | 1.90% | 1.90% | |
| 12:30 | CAD | CPI Trimmet Y/Y sep | 1.80% | 1.70% | 1.70% | |
| 14:30 | USD | Råolie lagervarer | 0.5M | -3.8M | ||
| 18:00 | USD | Feds Beige Book |




 Signal2forex.com - Bedste Forex robotter og signaler


