
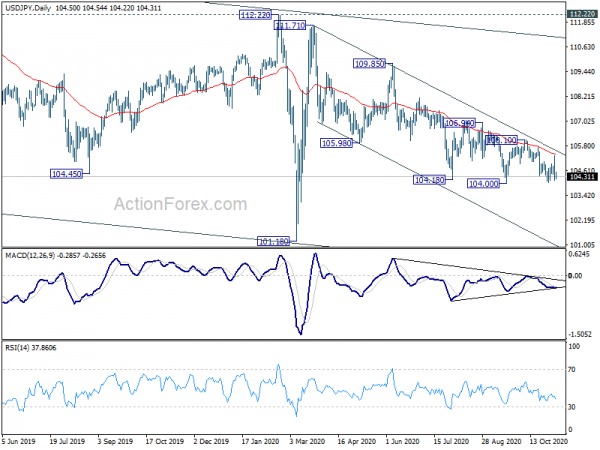
Bevægelser på valutamarkederne som reaktion på det amerikanske valg var relativt ubeslutsomme, sammenlignet med de stærke risikobevægelser i aktierne. Der er indtil videre ingen klar opfølgning på salg i dollar og yen, mens råvarevalutaer kæmper for at øge gevinsterne. Fokus vil nu vende sig til BoEs pengepolitiske beslutning først, hvor QE-udvidelse forventes. Fed vil tage rampelyset senere på dagen, men det er mere sandsynligt en ikke-begivenhed end ikke.
Teknisk set fortsætter vi med at holde øje med 104.00-support i USD/JPY. Vedvarende pause der vil bekræfte genoptagelse af hele faldet fra 111.71. Enhver nedadgående acceleration mod 101.18-understøttelse kan afsmitte frasalg i dollar andre steder. Som for andre dollarpar vil 1.1880 modstand i EUR/USD og 0.7243 modstand i AUD/USD have en vis betydning.
I Asien er Nikkei i øjeblikket steget 1.34 pct. Hongkong HSI er steget 2.72 pct. Kina Shanghai SSE er steget 0.95 pct. Singapore Strait Times er steget 2.19 pct. Japans 10-årige JGB-udbytte er faldet -0.178 til 0.021. I nat steg DOW 1.34 pct. S&P 500 steg 2.21 pct. NASDAQ steg 3.85 pct. 10-års udbytte faldt -0.114 til 0.768.
NASDAQ og S&P 500 er klar til at genoptage rekordløbet, med valgresultater
De amerikanske aktiemarkeder reagerede på det amerikanske valgresultat på en meget bullish måde. Især NASDAQ skinnede med en stigning på 3.85 %, mens S&P 500 også tilføjede 2.21 % natten over. Begge indeks er indstillet til at genoptage rekordkørslerne.
NASDAQs konsolidering fra 12074.06 så ud til at være afsluttet med tre bølger til 10822.557, efter at have overtrådt 55 dages EMA to gange. Gentest af 12074.06 kunne ses snart, sandsynligvis i næste uge. Et vedvarende brud der ville bekræfte genoptagelsen af den langsigtede op-tendens. Næste mellemfristede mål er foreløbigt set på 61.8 % fremskrivning af 6631.42 til 12074.06 fra 10822.57 ved 14186.12.
Lignende billede ses i S&P 500. Konsolideringsformular 3588.11 kunne have afsluttet med tre bølger til 3233.94. Upside breakout kunne snart ses. Fast brud på 3588.11 vil bekræfte genoptagelsen af den langsigtede optrend. Næste mål ses som en fremskrivning på 61.8% på 2191.86 til 3588.11 fra 3233.94 ved 4096.82.
Hongkong HSI stiger i optimisme over forholdet mellem USA og Kina
Aktier i Hongkong reagerede usædvanligt godt på de amerikanske valgresultater, hvilket kunne være tegn på optimisme over forholdet mellem USA og Kina fremover. Denne uges rally tyder på, at stigningen fra 23124.25 er den tredje led i mønsteret fra 21139.16. Test af 26782.61 modstand skal ses næste gang. Fast pause der vil bekræfte genoptagelse af hele stigningen fra 21139.16.
Ikke desto mindre ser prishandlingerne fra 21139.26 stadig ret korrigerende ud. En fast pause på 55 ugers EMA ville være et tegn på vending på mellemlang sigt. Alligevel ligger nøglemodstandsniveauet i langsigtet kanalmodstand (nu på omkring 27500). Reaktioner på denne modstand kunne afspejle den reelle udvikling i forholdet mellem USA og Kina efter den indledende honningmåneperiode.
New Zealands ANZ-forretningstillid krydsede lavere til -15.6, og aktivitetsudsigterne er også stabile
Den indledende læsning af New Zealand ANZ Business Confidence i november viste en let forbedring til -15.6 sammenlignet med oktober -15.7. Egne aktivitetsudsigter faldt let til 4.6, ned fra 4.7. Når man ser på nogle detaljer, blev eksportinternationer forbedret fra -3 til 3.5. Investeringsintentioner faldt fra 0.0 til -1.9. Beskæftigelsesintentioner steg fra -3.3 til -2.5. Inflationsforventningerne steg fra 1.4 til 1.38.
ANZ sagde, ”nu hvor lønnstilskuddet er afviklet, og den mistede sommer for turisme væver store, vil forretningsmodstandsdygtighed blive testet. Men det er rimeligt at sige, at udgangspunktet ser meget mere positivt ud end set sandsynligt for et par måneder siden. ”
Fra Australien steg eksporten af varer og tjenester med 4% mor til AUD 33.7B i september. Importen faldt -6% mor til AUD 28.1 mia. Handelsoverskuddet blev udvidet til AUD 5.63B, op fra AUD 2.62B, over forventet på AUD 3.70B.
BoE og Fed for at fremhæve dagen
Fremadrettet vil to centralbankmøder være hovedfokus i dag. BoE forventes generelt at opskalere aktivkøbsmålet til GBP 845B. Fed forventes at holde pengepolitikken uændret. Her er nogle foreslåede læsninger:
På datafronten vil Storbritannien frigive bygge-PMI, og euroområdet vil frigive detailsalg. USA vil frigive ansøgninger om arbejdsløshed og produktivitet uden for landbruget.
Daglig AUD / USD rapport
Daglige drejninger: (S1) 0.7071; (P) 0.7123; (R1) 0.7218; Mere….
Intradag bias i AUD/USD forbliver neutral på dette tidspunkt. På opsiden bør vedvarende brud på 0.7243-modstand bekræfte fuldførelsen af konsolideringsmønsteret fra 0.7413. Intraday bias vil blive vendt tilbage til opsiden for gentestning af 0.7413 høj først. På den negative side vil gennembrud på 0.6991 genoptage korrektionen til 38.2% retracement på 0.5506 til 0.7413 ved 0.6685.
I det større billede, mens rebound fra 0.5506 var stærkt, er der ikke nok beviser til at bekræfte en bullish trendvending endnu. Det vil sige, det kunne blot være en korrektion inde i den langsigtede nedadgående trend. Vedvarende handel tilbage under 55 ugers EMA (nu på 0.6927) vil favorisere den bearish-sag og argumentere for, at opsvinget er afsluttet. Fokus vil blive vendt tilbage til 0.5506 lav. På opsiden vil et brud på 0.7413 forlænge stigningen fra 0.5506 til 38.2% retracement på 1.1079 (høj i 2011) til 0.5506 (lav i 2020) ved 0.7635.
Opdatering af økonomiske indikatorer
| GMT | CCY | Events | Actual | Forecast | Tidligere | Revideret |
|---|---|---|---|---|---|---|
| 00:00 | NZD | ANZ Erhvervstillid Nov P | -15.6 | -15.7 | ||
| 00:30 | AUD | Handelsbalance (AUD) Sep | 5.63B | 3.70B | 2.64B | 2.62B |
| 06:45 | CHF | SECO Forbrugerklima Q4 | -12 | |||
| 07:00 | EUR | Tyskland fabrik bestiller M / M september | 2.60% | 4.50% | ||
| 07:00 | GBP | BoE Renteafgørelse | 0.10% | 0.10% | ||
| 07:00 | GBP | BoE Asset Buying Facility | 845B | 745B | ||
| 07:00 | GBP | MPC officielle bankrente stemmer | 0-0-9 | 0-0-9 | ||
| 07:00 | GBP | MPC Asset Purchase Facility Votes | 0-0-9 | 0-0-9 | ||
| 09:30 | GBP | Konstruktion PMI okt | 55 | 56.8 | ||
| 10:00 | EUR | Eurozone Detailhandel Salg M / M Sep | -1.20% | 4.40% | ||
| 12:30 | USD | Challenger Job Cuts Y / Y Oct | 185.90% | |||
| 13:30 | USD | Oprindelige krav til arbejdsløshed (oktober 30) | 746K | 751K | ||
| 13:30 | USD | Nonfarm Productivity Q3 P | 3.60% | 10.10% | ||
| 13:30 | USD | Enhedslønomkostninger Q3 P | -10.00% | 9.00% | ||
| 15:30 | USD | Naturgasopbevaring | -34B | 29B | ||
| 19:00 | USD | Fed-rentebeslutning | 0.25% | 0.25% | ||
| 19:30 | USD | FOMC Pressekonference |




 Signal2forex.com - Bedste Forex robotter og signaler


