
📑 Indholdsfortegnelse
1. Hvad er ATR-indikatoren (gennemsnitlig sand rækkevidde)?
Gennemsnitlig True Range (ATR) er en teknisk analyseindikator udviklet af J. Welles Wilder i 1978. Den måler markedsvolatilitet ved at beregne det gennemsnitlige prisinterval over en bestemt periode. I modsætning til mange andre indikatorer forudsiger ATR ikke prisretningen – den måler kun størrelsesorden af prisbevægelser, hvilket gør det til et vigtigt værktøj til risikostyring, positionsstørrelse og stop-loss-placering.
Wilder introducerede ATR i sin bog "Nye koncepter inden for tekniske handelssystemer" sammen med andre klassiske indikatorer som Relative Strength Index (RSI) og Average Directional Index (ADX). ATR er siden blevet en af de mest anvendte volatilitetsindikatorer i handel på tværs af alle aktivklasser - forex, aktier, råvarer og kryptovalutaer.
2. Hvordan beregnes ATR?
At forstå, hvordan ATR beregnes, hjælper handlende med at forstå, hvad indikatoren rent faktisk måler, og hvordan man fortolker dens aflæsninger korrekt.
Forståelse af sand rækkevidde
ATR er baseret på True Range (TR), som Wilder definerede som den største af de følgende tre værdier:
- Høj – Lav — den aktuelle periodes prisinterval
- Høj – Forrige lukning — forskellen op fra den forrige lukning
- Forrige lukning – Lav — forskellen ned fra den forrige lukning
Det sande interval tager højde for prisforskelle, der ellers ville blive ignoreret af en simpel beregning af det højeste/laveste interval.
ATR-formlen
ATR beregnes som eksponentielt glidende gennemsnit af det sande interval over et bestemt antal perioder. Wilders oprindelige formel brugte et gennemsnit på 14 perioder, hvilket fortsat er branchestandarden:
ATR = Gennemsnit af True Range over n perioder
Wilder brugte en udjævningsteknik, der i bund og grund er et eksponentielt glidende gennemsnit, men mange platforme giver nu brugerne mulighed for at vælge mellem SMA- og EMA-metoder.
Trin-for-trin beregningseksempel
Sådan beregner du en 14-perioders ATR:
- Beregn det sande interval (TR) for hver af de sidste 14 perioder
- Beregn gennemsnittet af disse 14 TR-værdier (dette er den indledende ATR)
- For efterfølgende perioder anvendes Wilders udjævningsformel: ATR = [(Tidligere ATR × 13) + Nuværende TR] / 14
ATR-værdien ændrer sig i hver periode og afspejler det aktuelle niveau af volatilitet.
3. Sådan aflæser du ATR-indikatoren
Det er ligetil at aflæse ATR, men det kræver kontekst. Indikatoren viser et enkelt tal, der repræsenterer den gennemsnitlige prisbevægelse over den valgte periode.
Hvad høj ATR betyder
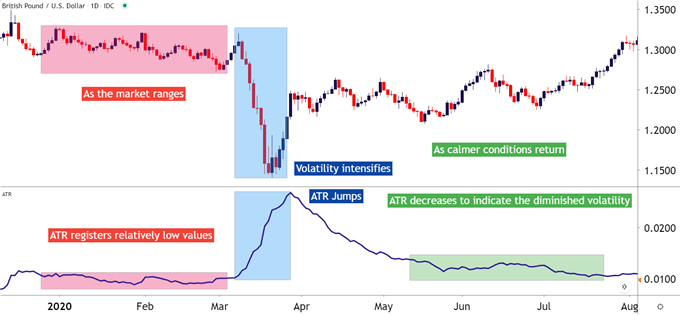
A høj ATR indikerer, at aktivet oplever høj volatilitet — der forekommer store prisudsving. Dette sker ofte i:
- Vigtige nyhedsbegivenheder eller økonomiske udgivelser
- Markedsusikkerhed eller kriseperioder
- Stærke trendmarkeder med store daglige intervaller
Når ATR er høj, bør handlende forvente større prisbevægelser og justere deres positionsstørrelser og stop-loss i overensstemmelse hermed.
Hvad lav ATR betyder
A lav ATR indikerer, at aktivet oplever lav volatilitet — der forekommer snævre prisudsving. Dette sker ofte under:
- Konsolidering eller intervalbundne markeder
- Lav markedsdeltagelse (helligdage, lav likviditet)
- Perioder med markedstilfredshed
Når ATR er lav, kan handlende bruge strammere stop og mindre profitmål.
ATR-tendenser og volatilitetsregimer
At spore ATR over tid afslører volatilitetsregimerEn stigende ATR antyder stigende volatilitet, mens en faldende ATR antyder faldende volatilitet. Disse oplysninger kan hjælpe handlende med at forudse markedsforholdene og justere deres strategier.
4. ATR-handelsstrategier
ATR er en af de mest alsidige indikatorer til risikostyring og handelsudførelse. Her er de mest effektive måder at bruge den i din handel.
Stop-loss-placering med ATR
Brug af ATR til stop-loss-placering er en af de mest almindelige anvendelser. Princippet er simpelt: Placer dit stop i en afstand af ATR × multiplikator fra din entrépris. Dette sikrer, at dit stop er:
- Bred nok at modstå normal markedsstøj
- Adaptive til den nuværende markedsvolatilitet
- Objektiv og fri for følelsesmæssige fordomme
For eksempel, i en lang handel med en 1.5× ATR multiplikator, skal du placere dit stop ved: Indgangspris − (ATR × 1.5)
Positionsstørrelsesbestemmelse med ATR
ATR-baseret positionsstørrelse hjælper handlende justere deres handelsstørrelse baseret på volatilitet. Formlen er:
Positionsstørrelse = Risikobeløb ÷ (ATR × Multiplikator)
Hvis du for eksempel er villig til at risikere $100, og ATR er $2 med en multiplikator på 1.5×: 100 ÷ (2 × 1.5) = 33.3 enheder
Denne tilgang holder din risiko ensartet på tværs af forskellige markeder og volatilitetsforhold.
Efterfølgende stopstrategi
ATR kan også bruges til at oprette dynamiske trailing stopsNår prisen bevæger sig i din favør, skal du justere dit stop til en fast ATR-afstand under (for longs) eller over (for shorts) den aktuelle pris:
- Lang handel: Trail stop ved aktuel pris − (ATR × 2.0)
- Kort handel: Trailstop ved Aktuel Pris + (ATR × 2.0)
Dette giver dit stop mulighed for at "ånde" med markedsvolatiliteten, samtidig med at det beskytter profitten.
Indstilling af profitmål med ATR
Sæt profitmål ved hjælp af ATR-baserede multipler for at afstemme den aktuelle volatilitet. Almindelige tilgange omfatter:
- Konservativ: Indgang + (ATR × 1.5) for lange positioner
- Moderat: Indgang + (ATR × 2.5) for lange positioner
- Aggressiv: Indgang + (ATR × 4.0) for lange positioner
Breakout-bekræftelse med ATR
Brug ATR til at bekræfte styrken af et udbrud. Et udbrud anses for mere pålideligt, når prisen bevæger sig. mindst 1.5× til 2× ATR ud over udbrudsniveauet. Dette tyder på reel momentum snarere end et falsk udbrud.
5. Bedste ATR-indstillinger efter handelsstil
De optimale ATR-indstillinger afhænger af din handelsstil og tidsramme. Tabellen nedenfor indeholder anbefalede konfigurationer for forskellige tilgange.
| Handelsstil | ATR-periode | Bedste tidsramme | Multiplikator for stop | Typisk brug |
|---|---|---|---|---|
| Skalpering | 7-9 | 1-5 minutter | 0.5–1.0× | Snelle stop, hurtige mål |
| Day Trading | 9-14 | 5-15 minutter | 1.0–1.5× | Håndtering af intradagsvolatilitet |
| Swing Trading | 14 | 1-4 timer | 1.5–2.0× | Mellemlangsigtet trendfølgende |
| Position Trading | 21-30 | Dagligt | 2.0–3.0× | Vurdering af langsigtet volatilitet |
📌 Dette er udgangspunkter. Juster baseret på din specifikke handelsstil og aktivets typiske adfærd.
6. ATR vs. andre volatilitetsindikatorer
Selvom ATR er en af de mest populære volatilitetsindikatorer, er den ikke den eneste tilgængelige. Tabellen nedenfor sammenligner ATR med andre almindelige volatilitetsmål.
| Feature | ATR | Standardafvigelse | Bollinger Bands | VIX |
|---|---|---|---|---|
| Type | Volatilitet (historisk) | Volatilitet (historisk) | Volatilitet + Pris | Volatilitet (implicit) |
| Lederskab | Ingen | Ingen | Ja (med pris) | Ingen |
| Calculation (Beregning) | Gennemsnitlig sand rækkevidde | Prisafvigelse | Standardafvigelse | Optionspriser |
| bedst til | Stop-loss, positionsstørrelse | Statistisk analyse | Identifikation af udbrud | Markedsfrygtmåler |
| Lov | Ja | Ja | Ja | Ja (underforstået) |
📌 Hver indikator tjener et forskelligt formål. ATR er bedst til praktisk risikostyring, mens VIX er bedre til at måle markedsstemningen.
7. Almindelige fejl at undgå
Selv erfarne handlende begår fejl, når de bruger ATR. Her er de mest almindelige faldgruber, og hvordan man undgår dem.
- Brug af den forkerte periode: Standardindstillingen på 14 perioder fungerer godt til daglige diagrammer, men skal muligvis justeres for kortere tidsrammer. Scalpers bruger ofte 7-9 perioder, mens positionshandlere foretrækker 21-30 perioder.
- Ignorering af aktivet: ATR er ikke direkte sammenlignelig på tværs af aktiver. En 10-punkts ATR i en lavprisaktie er fuldstændig forskellig fra en 10-punkts ATR i et dyrt forex-par. Fortolk altid ATR i sammenhæng med aktivets prisniveau.
- Brug af en fast multiplikator under alle forhold: ATR-multiplikatorer bør justeres baseret på markedsforholdene. Ved høj volatilitet skal bredere multiplikatorer anvendes; ved lav volatilitet skal strammere multiplikatorer anvendes.
- Glemmer at ATR er en haltende indikator: ATR måler tidligere volatilitet – den forudsiger ikke fremtidig volatilitet. Brug den som en vejledning, ikke en krystalkugle.
- Brug af ATR i isolation: Ingen enkelt indikator bør bruges isoleret. Kombinér ATR med andre værktøjer som støtte/modstand, RSI eller glidende gennemsnit for bedre resultater.
- Ignorerer analyse af flere tidsrammer: Tjek ATR på flere tidsrammer for at få et komplet billede af volatiliteten. En lav ATR på et 1-minuts diagram kan stadig være højt på et 15-minutters diagram.
8. Ofte stillede spørgsmål
Hvad er ATR-indikatoren?
ATR (Average True Range) er en teknisk indikator udviklet af J. Welles Wilder, der måler markedsvolatilitet ved at beregne det gennemsnitlige prisinterval over en bestemt periode. Den forudsiger ikke prisretningen – kun størrelsen af prisbevægelsen.
Hvordan beregnes ATR?
ATR beregnes ved først at finde det sande interval (TR) — det største af (højeste – laveste), (højeste – forrige lukning) eller (forrige lukning – laveste). Derefter er ATR det eksponentielle glidende gennemsnit af TR over en bestemt periode, typisk 14.
Hvad betyder en høj ATR?
En høj ATR indikerer høj volatilitet, hvilket betyder, at aktivet oplever store prisudsving. Dette sker ofte i perioder med markedsusikkerhed, større nyhedsbegivenheder eller stærke tendenser.
Hvad betyder en lav ATR?
En lav ATR indikerer lav volatilitet, hvilket betyder, at aktivet oplever små prisudsving. Dette sker ofte i konsolideringsperioder eller med lav markedsdeltagelse.
Hvordan bruger man ATR til stop-loss placering?
Placer dit stop-loss ved indgangsprisen ± (ATR × multiplikator). For eksempel, i en lang handel med en multiplikator på 1.5× ATR, skal du indstille dit stop-loss ved indgangsprisen minus (ATR × 1.5). Multiplikatoren justeres baseret på markedsforholdene.
Hvad er den bedste ATR-indstilling til dagshandel?
Til dagshandel anvendes almindeligvis en ATR-periode på 9-14 med en multiplikator på 1.0-1.5×. Den bedste tidsramme er 5-15 minutter til vurdering af intradagsvolatilitet.
Hvordan bruger man ATR til positionsstørrelsesberegning?
Positionsstørrelse = Risikobeløb ÷ (ATR × multiplikator). Hvis du f.eks. er villig til at risikere $100, og ATR er $2 med en multiplikator på 1.5×, vil din positionsstørrelse være 100 ÷ (2 × 1.5) = 33.3 enheder.
Er ATR en ledende eller efterslæbende indikator?
ATR er en lagging-indikator, fordi den beregner volatilitet baseret på tidligere prisbevægelser. Den hjælper dig med at forberede dig på fremtidig volatilitet, men forudsiger den ikke.
Kan ATR bruges på alle markeder?
Ja, ATR kan anvendes på ethvert marked – aktier, valuta, råvarer og kryptovalutaer. Det er især nyttigt til at indstille dynamiske stop og positionsstørrelser i volatile markeder.
Hvad er forskellen mellem ATR og standardafvigelse?
ATR måler volatilitet ved hjælp af prisintervaller (høj - lav) og gaps, mens standardafvigelse måler volatilitet baseret på prisvarians fra gennemsnittet. ATR er mere intuitiv til stop-loss-placering, mens standardafvigelse er bedre til statistisk analyse.
Hvad er dens ATR-indikator?
Indikator ATR (Average True Range) adalah indikator teknis yang dikembangkan oleh J. Welles Wilder yang mengukur volatilitas pasar dengan menghitung rata-rata rentang harga selama periode tertentu. Indikator ini tidak memprediksi arah harga — hanya besarnya pergerakan harga.
Bagaimana cara menghitung ATR?
ATR dihitung dengan mencari True Range (TR) terlebih dahulu — nilai terbesar dari (tertinggi – terendah), (tertinggi – penutupan sebelumnya), atau (penutupan sebelumnya – terendah). Kemudian, ATR adalah rata-rata bergerak eksponensial dari TR selama periode tertentu, biasanya 14.
📈 Kombiner volatilitet med reverseringsmønstre: Forbedr din handelsstrategi ved at kombinere ATR-baseret risikostyring med vores omfattende guide til handel med det omvendte hammerlysmønster — et kraftfuldt bullish vending-signal, der ofte optræder ved stigende volatilitet. Lær, hvordan du identificerer dette mønster, og brug ATR til at indstille optimale stop-loss og profitmål omkring disse vending-opsætninger med høj sandsynlighed.
📊 Master i avanceret teknisk analyse: Tag din handel til det næste niveau med vores komplette guide til Andrews Pitchfork Trading og medianlinjeanalyse — lær hvordan du identificerer trendkanaler og kombinerer dem med ATR for dynamisk positionsstørrelse og stop-loss-placering inden for trendmarkeder.



 Signal2forex.com - Bedste Forex robotter og signaler


