
US Review
Den amerikanske økonomi fortsætter med at starte 2021 på en høj note
- I januar steg det personlige forbrug med et robust tempo på 2.4 %, mens den personlige indkomst steg 10.0 %. Kerne-PCE-deflatoren steg 0.3 % i løbet af måneden og 1.5 % i løbet af året. Fed-formand Powell vidnede foran Kongressen og understregede FOMC's forpligtelse til at holde pengepolitikken imødekommende, mens den amerikanske økonomi fortsætter med at komme sig efter COVID-krisen.
- Det ventende boligsalg faldt 2.8 % i januar, hvilket afspejler en vis moderation på boligmarkedet. Ordrer for varige varer steg med 3.4 % i januar, hvilket er bedre end konsensusestimaterne. Antallet af arbejdsløse faldt uventet til 730 i løbet af ugen, der sluttede den 20. februar. Det førende økonomiske indeks (LEI) steg 0.5 % i januar. Forbrugerstemningen (University of Michigan) faldt til 76.8 i februar.
Global Review
Centralbanker på hold i denne uge
- Reserve Bank of New Zealand (RBNZ) mødtes i denne uge for at diskutere politik, idet de valgte at fastholde sin officielle kontantrente på 0.25% og forlod sit Funding for Lending-program og Large Scale Asset Purchase-program uændret. Separat instruerede den newzealandske regering RBNZ om at holde husprisernes bæredygtighed i tankerne, når de træffer sine politiske beslutninger.
- Bank of Korea holdt også politikken stabil og lod sin syv-dages reporente uændret på 0.50 %, et rekordlavt niveau. Centralbanken fastholdt sine vækstprognoser, men bemærkede, at dens inflationsforventninger for 2021 er steget.
- Den svenske økonomi faldt uventet i fjerde kvartal af 2020, primært drevet af et fald i husholdningernes forbrug og ændringer i lagre.
US Review
Den amerikanske økonomi fortsætter med at starte 2021 på en høj note
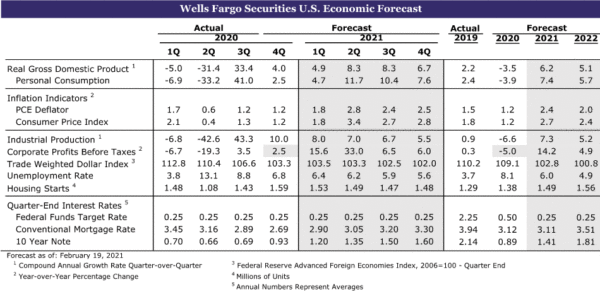
De fleste af de økonomiske data, der blev frigivet i denne uge, overgik markedsforventningerne, hvilket blot er det seneste tegn på, at det økonomiske opsving er ved at genvinde momentum efter at være aftaget mod slutningen af 2020. I løbet af januar steg privatforbruget med et robust tempo på 2.4 %. Den stærke månedlige stigning i forbruget kom sammen med en stigning på 10.0 % i den personlige indkomst. Mange husstande modtog en anden runde af pandemisk nødhjælpstjek i løbet af måneden, hvilket hjalp med at give et stød til forbrugernes forbrug. Besparelsesraten steg til 20.5 % fra 13.4 %, hvilket vi forventer vil hjælpe med at drive forbrugernes forbrug fremad i de kommende måneder. Det seneste skøn over deflator for personligt forbrug (PCE) blev også rapporteret i rapporten om personlig indkomst og udlæg. Kerne-PCE-deflatoren, som er Feds foretrukne mål for forbrugerprisinflationen, steg 0.3 % i løbet af måneden og 1.5 % i løbet af året. Dette resultat er lidt over markedets forventninger, men stadig et godt stykke under Feds inflationsmål på 2 %.
Fed ser ud til at være uberørt af stigende langsigtede renter
Fed-formand Powell understregede FOMC's forpligtelse til at holde pengepolitikken imødekommende, mens den amerikanske økonomi fortsætter med at komme sig efter COVID-krisen. Powell dukkede op foran Senatets bankudvalg tirsdag og House Financial Services Committee onsdag og understregede, at "økonomien er langt fra vores beskæftigelses- og inflationsmål, og det vil sandsynligvis tage noget tid, før der er væsentlige yderligere fremskridt. opnået." Powells kommentarer ankom på baggrund af stigende langsigtede renter og inflationsforventninger. Men efter vores mening er dette blot det seneste bevis på, at Fed sandsynligvis ikke vil ændre tempoet i aktivopkøb eller hæve federal funds-målrenten i en overskuelig fremtid.
Powell kommenterede også det hvidglødende boligmarked. I løbet af de sidste par måneder har lave realkreditrenter ført til et stigende boligsalg. Med et relativt knapt udbud på markedet er prisstigningen på boliger steget betydeligt. I december accelererede S&P CoreLogic National Home Price Index til 10.4 % år-til-år, hvilket er det hurtigste siden 2014. Der var nogle tegn på afkøling på boligmarkedet i denne uge. I løbet af ugen, der sluttede den 19. februar, faldt ansøgninger om realkreditlån med 11.6 %, det tredje fald i træk. Afventende boligsalg, som fører det eksisterende salg med en måned eller to, faldt 2.8 % i januar. Renterne på realkredit er steget en smule de seneste uger, hvilket delvist forklarer noget af det seneste tilbageslag. For mere indsigt i dette, se venligst afsnittet Kreditmarkedsindsigt.
Forretningsudgifter på opsving
I mellemtiden ser produktionen og erhvervslivets udgifter til udstyr også ud til at komme godt fra start i 2021. Ordrer for varige goder steg 3.4 % i januar, et godt stykke før konsensusestimaterne. Forsendelser af ikke-forsvarskapitalvarer steg 3.5 pct. Civile fly løftede både ordrer og forsendelser, da Boeing genstartede leverancerne af 737-MAX. Styrken inden for varige varer strakte sig ud over fly, med solide gevinster inden for primære og fabrikerede metaller, computere og relaterede produkter samt transportudstyr.
Adskillige indikatorer, der blev offentliggjort i denne uge, peger også på, at opsvinget får yderligere fart i februar. De første arbejdsløshedsansøgninger faldt uventet til 730 i løbet af ugen, der sluttede den 20. februar, hvilket er det laveste niveau siden november. Faldet i skader er sandsynligvis overvurderet noget af det hårde vintervejr, som store dele af landet oplevede i sidste uge. Noget af faldet kan dog afspejle en reel forbedring, da driftsrestriktioner for virksomheder er blevet lempet, og forbrugernes forbrug er forbedret i de seneste uger.
Når det er sagt, er vejen frem ikke uden farer. University of Michigans mål for forbrugertilfredshed faldt til 76.8 i februar, et lavpunkt på seks måneder. Både de nuværende forhold og forventningsmålene for stemningen faldt i løbet af måneden. Samlet set er det månedlige fald en påmindelse om, at selvom antallet af nye COVID-tilfælde ser ud til at aftage sammen med et accelereret tempo af vaccinationer, så tynger pandemien stadig tungt på husholdningerne.
Kilde: US Department of Commerce og Wells Fargo Securities
US Outlook
ISM Manufacturing • mandag
Fremstilling er fortsat med at vokse i et imponerende tempo, understøttet af skiftet i efterspørgsel efter varer midt i pandemien. Men da økonomiens produktionskapacitet har kæmpet for at følge med omdrejningspunktet for vareudgifter, har der været en række flaskehalse i sektoren. Løbende forsyningsafbrydelser har holdt ordrebeholdningen stigende, hvilket vil holde aktiviteten brummende på kort sigt, ligesom lave niveauer af kundelagre. Udbudsbegrænsninger vil også øge prispres, og vi forventer, at den betalte priskomponent fortsatte med at vokse med et hurtigt klip i februar. Flere fremstillingsindustrier har nævnt mangel på arbejdskraft som et problem i de seneste måneder, og vi forventer, at arbejdskraft fortsat var svær at finde i sektoren i februar. Ordrerne fortsatte sandsynligvis med at rulle i denne måned, men komponenter knyttet til forsyningsbegrænsninger som leverandørleverancer, efterslæb og betalte priser skulle også presse ISM-fremstillingsindekset højere for februar.
- Tidligere: 58.7; Wells Fargo: 59.0
- Konsensus: 58.6
ISM Services • Onsdag
Efter at serviceaktiviteten overraskede opad i januar, forventer vi, at aktiviteten fortsatte i samme tempo i februar. Den hurtigt forbedrede folkesundhedssituation er særligt opmuntrende for sektoren, som er blevet uforholdsmæssigt ramt under pandemien. Flaskehalse påvirker serviceindustrien svarende til fremstilling, tydeligt i øget efterslæb. Mangel på arbejdskraft er også blevet rapporteret som en begrænsning i sektoren, men beskæftigelseskomponenten fortsatte sandsynligvis med at forbedre sig i februar og vil være indikativ for, hvad man kan forvente af den officielle amerikanske lønrapport, der blev udgivet et par dage senere. ISM-serviceindekset kan give op, men vi forventer, at det forbliver solidt i ekspansionsområdet.
- Tidligere: 58.7; Wells Fargo: 58.5
- Konsensus: 58.7
Beskæftigelse • Fredag
Lempelse af COVID-restriktioner og gennemstrømningen af decembers finanspolitiske støttepakke hjalp sandsynligvis genopretningen på arbejdsmarkedet med at genvinde momentum i februar. Ansøgninger om arbejdsløshed faldt i løbet af undersøgelsesugen, mens regionale indkøbschefindekser steg i løbet af måneden. Med den polare hvirvel, der stoppede aktiviteten i dele af landet, efter undersøgelsesugen, forventer vi at se lønningslisten stige med 210K.
På trods af stærkere ansættelser forventer vi, at ledigheden forbliver uændret efter et kraftigt fald til 6.3 % i januar. En stigning i erhvervsfrekvensen ville imidlertid ikke være overraskende og ville signalere en underliggende forbedring. En mere afbalanceret sammensætning af ansættelser, hvor især fritid og gæstfrihed nyder godt af faldende COVID-tilfælde, peger på en beskeden månedlig stigning i den gennemsnitlige timeløn på 0.2 %.
En anden blød rapport, der ligner januar, vil understrege, at genopretningen på arbejdsmarkedet stadig har en meget lang vej forude, og et hurtigt tilbageslag er langt fra sikret på trods af stigende optimisme omkring de bredere vækstudsigter. En væsentligt bedre end forventet rapport tyder dog på, at de mere konstruktive udsigter er berettigede, og at opsvinget har ben under sig, der rækker ud over midlertidige finanspolitiske støtteforanstaltninger.
- Tidligere: 49K; Wells Fargo: 210K
- Konsensus: 145K
Handelsbalance • Fredag
Indkøbschefindekser i udenlandske økonomier indikerer, at aktiviteten holdt op i januar, og de avancerede handelsdata tyder på, at eksporten steg 1.4 % i løbet af måneden. En mere stabil global baggrund og forbedring på vaccinefronten tyder på, at de samlede udsigter for 2021 global vækst stiger. Stærk indenlandsk amerikansk efterspørgsel efter detailvarer og -køretøjer holdt sandsynligvis også importen i vækst, og det samme gjorde mere positive forventninger til forbrug og stadig magre detaillagre. Vareimporten er sat til at stige omkring 1 % baseret på den avancerede handelsrapport. Stærk import understreges også af de anekdotiske rapporter om laststigninger, der forårsager overbelastning i havne i hele landet.
Vi forventer, at handelsunderskuddet stiger en smule i januar. En større end forventet stigning i underskuddet kan tyde på endnu mere indenlandsk lageropbygning, end vi forventer. En mindre udvidelse eller endda en indsnævring af underskuddet tyder på, at den globale økonomi er ved at finde fastere fodfæste.
- Tidligere: -$66.6B; Wells Fargo: -67.2 mia
- Konsensus: -$67.3 mia
International gennemgang
Centralbanker på hold i denne uge
Reserve Bank of New Zealand (RBNZ) valgte at bevare de nuværende politiske indstillinger og holdt den officielle kontantrate (OCR) på 0.25 %. Det fastholdt også størrelsen af sit Large Scale Asset Purchase-program (LSAP) på NZ$100B og lod sin Funding for Lending Program (FLP) drift uændret, som forventet. Centralbanken indikerede, at den fortsat er parat til at give yderligere stimulerende foranstaltninger, hvis det er nødvendigt, herunder at tage OCR negativ. Det bemærkede også, at der er behov for langvarig monetær stimulus og betydelig tid og tålmodighed, indtil det er overbevist om, at inflationen er fastholdt ved sit 2 %-målmidtpunkt, og beskæftigelsen er på eller over det maksimale bæredygtige niveau. I den medfølgende erklæring bemærkede centralbanken, at efterspørgslen i turismerelaterede sektorer forbliver svag, og den ser ikke ud til, at grænserne åbner igen før i 2022. RBNZ anerkendte dog, at det økonomiske opsving har været stærkere end forventet, og dens nye prognoser afspejler forbedrede økonomiske udsigter. Centralbanken ser nu ud til, at BNP-væksten i 2021 vil stige med 3.7 %, op fra 3.4 % i prognoserne fra november, mens arbejdsløsheden nu forventes at nå 5.2 %, et fald fra 6.4 %. Efter meddelelsen faldt den newzealandske dollar oprindeligt, men kom sig hurtigt, da analytikere kiggede mod RBNZ's ubegrænsede OCR-prognose, som blev revideret højere, hvilket antyder, at der kan være behov for færre stimuleringsforanstaltninger fremover.
Separat instruerede den newzealandske regering RBNZ om at overveje indvirkningen på boligmarkedet ved rentefastsættelsen, med det nye mandat, der skulle træde i kraft den 1. marts. Centralbankens mål om at opretholde stabilitet i inflationen og bidrage til maksimal beskæftigelse forbliver uændrede , og udvalget bevarer stadig autonomi over sine beslutninger; centralbanken er dog nu forpligtet til også regelmæssigt at forklare virkningen af sine politiske beslutninger på regeringens boligmål. Efter nyheden om udskiftningsmandatet steg den newzealandske dollar, da investorerne ser mindre muligheder for ekspansiv pengepolitik.
Bank of Korea (BoK) holdt som forventet sin syv-dages reporente på 0.50 %, et rekordlavt niveau, på sit politiske møde i denne uge. Centralbanken indikerede, at den koreanske økonomi er fortsat med at komme sig beskedent og sandsynligvis vil fortsætte med at komme sig fremadrettet, med opsvinget ledet af eksport og investeringer. Når det er sagt, fastholdt BoK sine vækstprognoser og så ud til, at BNP-væksten ville være omkring 3 % og 2.5 % i henholdsvis 2021 og 2022. Det bemærkede også, at dets inflationsforventninger er steget for 2021, og ser nu efter CPI på 1.3 % fra 1 % i november. I mellemtiden bemærkede BoK-guvernør Lee, at den økonomiske vej forbliver afhængig af vaccineudrulningen og gentog centralbankens plan om at holde pengepolitikken imødekommende.
Svensk økonomi faldt uventet i 4. kvartal
Den svenske økonomi faldt uventet i fjerde kvartal af 2020, primært drevet af et fald i husholdningernes forbrug og ændringer i lagre. BNP-væksten faldt 0.2 % fra kvartal til kvartal i 4. kvartal sammenlignet med BNP-indikatoren for 4. kvartal, der steg 0.5 %. Resultaterne for fjerde kvartal fulgte et stærkt opsving i 3. kvartal, da væksten steg med 4.9 % kvartal-over-kvartal, da COVID-tilfælde stort set blev dæmpet i løbet af sommeren. Detaljerne i rapporten indikerede, at BNP for hele 2020 faldt 2.8 % sammenlignet med 2019, stadig en mildere nedgang end andre europæiske økonomier. Husholdningernes endelige forbrug faldt 0.8 %, hvor faldende boligudgifter og forbrug af hotel- og restaurantydelser bidrog til nedturen. Varebeholdninger vejede også på det samlede BNP, da ændringer i lagrene tog 0.7 procentpoint fra væksten. På bagsiden bidrog nettoeksporten opad til væksten og tilføjede 0.8 procentpoint, mens husholdningernes disponible realindkomst steg 2.5 %. På trods af det undervældende BNP-tryk tyder mere rettidige data på, at den svenske økonomi begynder at stige. I en separat udgivelse steg detailsalget i januar med 3.4 % måned-over-måned, hvilket oversteg markedets forventninger til en stigning på 2 %, mens tillidsindikatorerne fortsatte med at forbedre sig i februar.
International Outlook
Kinas PMI for fremstilling og ikke-fremstilling • Mandag
I det meste af det sidste år klarede Kinas økonomi sig bedre og var den eneste større økonomi, der oplevede positiv vækst. Vi forventer, at Kina vil registrere endnu et stærkt år med økonomisk vækst i 2021; nye COVID-udbrud i Kina fik imidlertid regeringen til at indføre nye lockdown-foranstaltninger i et forsøg på at begrænse spredningen af virussen. På grund af de seneste COVID-afbrydelser faldt kinesiske PMI-data i januar. PMI for fremstilling faldt til 51.3, mens PMI for ikke-fremstilling faldt til 52.4. Selvom begge indikatorer forbliver i ekspansionsområde (over 50-niveauet), hvis COVID-tilfælde stiger, og regeringen implementerer strengere restriktioner, kan PMI-dataene som følge heraf blive langsommere fremadrettet. Næste uges data forventes at blive yderligere blødere med konsensus, der ser ud til, at PMI for industrien for februar falder til 51.0, mens PMI for ikke-fremstilling forventes at falde 0.4 point til 52.0.
- Tidligere: 51.3 & 52.4
- Konsensus: 51.0 og 52.0 (PMI for fremstilling og ikke-fremstilling)
Eurozone CPI • Tirsdag
Eurozonens økonomi forblev robust i slutningen af sidste år, da økonomien krympede mindre end forventet; yderligere økonomisk blødhed efterfulgt af et langsomt opsving ser dog ud til at være sandsynligt i år. Selvom deflationsrisiciene ser ud til at være blevet lidt mindre for nu. Eurozonens inflationsrapport fra januar viste, at den overordnede CPI steg 0.9 % år-til-år fra et fald på 0.3 % den foregående måned, mens kerneinflationen – et mål, der udelukker alkohol- og tobakspriserne – også var højere og steg 1.4 % år-til-år . Ser vi frem til næste uge, forventer vi, at euroområdets overordnede CPI i februar steg 1.0 % år-til-år, og forbliver i positivt terræn for anden måned i træk.
I næste uge kommer også detailsalgsrapporten for januar. I december steg detailsalget 2.0 % måned-over-måned, mod estimater for en 2.8 % stigning, og kom efter et fald i salget i november.
- Tidligere: 0.9%; Wells Fargo: 1.0%
- Konsensus: 1.0% (år over år)
Australien Q4 BNP • Tirsdag
Næste uge rapporterer Australien BNP-data for fjerde kvartal. Den australske økonomi voksede hurtigere end forventet i 3. kvartal og steg 3.3 % kvartal-til-kvartal og markerede den største kvartalsvise stigning siden 1976. Data for kvartalet var lidt blandede, da Australien oplevede fremkomsten af COVID-klynger i nogle byer, herunder Sydney og Brisbane, hvilket førte til, at regeringen udstedte nye sundhedsordrer for at begrænse spredningen af virussen. Efter en stigning i detailsalget i november trak husholdningerne deres forbrug tilbage i december. Detailsalget faldt 4.1 % måned-over-måned, hvor fem af de seks detailkategorier registrerede et fald. Andre data i kvartalet var dog mere opmuntrende, da beskæftigelsen steg med 90,000 i november, mens arbejdsmarkedsrapporten fra december viste, at arbejdsløsheden faldt til 6.6 %, hvilket oversteg markedets forventninger. I december steg beskæftigelsen også med 50,000, hvor omkring 90 % af de job, der blev mistet mellem marts og maj, var tjent tilbage. Når man ser fremad, forventer analytikere, at BNP-væksten i 4. kvartal vil stige med 2.4 % fra kvartal til kvartal.
- Forrige: 3.3%
- Konsensus: 2.4 % (kvartal-over-kvartal)
Kreditmarkedsindsigt
Vil højere realkreditrenter afspore boliger?
Obligationsrenterne har været på rivende niveau i de seneste uger, da markedsdeltagere prissætter forventningen om hurtigere økonomisk vækst og inflation i de kommende kvartaler. Renten på den 10-årige statsobligation, som kun faldt til 0.50 % i begyndelsen af august, havde været langsomt stigende gennem den bageste halvdel af sidste år. Men frasalget er accelereret i de seneste uger, og renten på den benchmark statsobligation steg til det højeste niveau i mere end et år i denne uge.
Det 30-årige fastforrentede realkreditlån er prissat fra renten på den 10-årige statskasse, og stigningen i førstnævnte har ført til en vis stigning i sidstnævnte i de seneste uger. Siden et rekordlavt niveau på 2.65 % i den første uge af 2021, er det gennemsnitlige 30-årige fastforrentede realkreditlån, som følges af Freddie Macs nationale undersøgelse, steget over 30 bps. Højere renter ser allerede ud til at tynge nogle højfrekvente mål for realkreditaktivitet. Ansøgninger om realkreditkøb sporet af Realkreditrådet er faldet i fire ud af de seneste seks uger. Mens nogle af de seneste svagheder kan være resultatet af forstyrrelser, der stammer fra vinterstorme, der frøs økonomisk aktivitet i mange dele af USA, er det værd at overveje, om højere rater kunne bremse det igangværende boligboom.
Efter vores vurdering er højere realkreditrenter sandsynligvis ikke tilstrækkelige til at afskære den seneste stigning i boligefterspørgslen. Demografisk medvind sammen med ændringer i præferencer for mere plads har drevet boligkøb højere i løbet af det seneste år, og det er usandsynligt, at det forsvinder i den nærmeste fremtid. Desuden, mens vi forventer, at renterne på realkreditlån vil stige i løbet af de næste to år, forventer vi ikke et hop, der vil ændre den enkeltes mulighed for at få råd til en bolig markant. Hvis der alligevel opstår overkommelighedsproblemer, vil det mere sandsynligt være et resultat af et lavt boligudbud, som sammen med en stærk efterspørgsel har presset boligpriserne op i en accelererende hastighed. I sidste ende, selvom der er en vis moderation i tempoet for boligkøb, forventer vi stadig, at tempoet i boligsalget vil være stærkt i forhold til det seneste årti.
Ugens emne
Varme varer
I de seneste måneder er råvarepriserne steget fremad, hvilket har gjort et markant comeback fra de fald, der blev set sidste forår. Commodity Research Bureaus (CRB) metal spotprisindeks er lige så højt, som det har været i 10 år efter at være steget over 200 point siden oktober, hvor mere end halvdelen af gevinsten er sket lige siden starten af dette år. West Texas Intermediate (WTI) råolie har fulgt trop og står på $62.6 per tønde, når dette skrives, hvilket er fuldt gendannet til sit præ-pandemiske prisniveau. Mens nogle af denne måneds stigning i priserne kan afspejle forstyrrelser i olieforsyningen fra stormene i Texas, er spotpriserne mere fremadrettede, og dagens data afspejler langsigtet opadgående pres på priserne, der allerede var på plads.
Et af disse pres kommer fra det udviklende COVID-miljø, som baner vejen for, at Amerika kan komme tilbage på arbejde. Bloombergs vaccine tracker rapporterer, at 68.3 millioner doser af vaccinen er blevet administreret i USA, hvilket tegner sig for omkring 30% af de administrerede doser på verdensplan, og endda pr. indbygger har USA sat et imponerende tempo med sine distributioner. I dag har USA givet omkring 21 doser pr. 100 mennesker, hvilket er mere end både Kina (~3 pr. 100) og EU (~7 pr. 100) og ikke langt bagefter Storbritannien (~29 pr. 100) ). Det gennemsnitlige antal nye tilfælde i USA er også faldet med omkring 60 % i løbet af de sidste to måneder, hvilket overgår det globale fald i antallet af tilfælde, som er faldet omkring 40 %. Da vaccinationer globalt indhenter lande, der nu er førende, vil en revitalisering af produktionen på verdensplan midt i udbredte genåbninger betyde større efterspørgsel efter råvarer.
Fremstilling af Jumpstart i 2021
Januars konsensus-snusende stigning på 3.4 % i varige goder har fået os til at føle os mere sikre på vores seneste opgradering af den amerikanske økonomi i år. Som bemærket i vores tidligere ugentlige økonomiske og finansielle kommentar, viger opbremsningen i fremstillingsfremgangen mod slutningen af 2020 til et stærkere efterspørgselsmiljø hidtil i år. Ud over forbedringerne med kampen mod virussen, giver andre faktorer som forsinkede ordrer og lave varebeholdninger produktionsrum til at køre, efterhånden som producenterne indhenter den bløde patch i slutningen af sidste år. Vi forventer, at vareforbruget vil forblive stærkt i hele 2021, før det skifter til mere moderat vækst i 2022. Selvom råvarespotpriserne er steget imponerende op til dette punkt, vil fortsat efterspørgsel fra fremstillingssektoren være medvirkende til at bestemme, hvor de lander i de næste par måneder .




 Signal2forex.com - Bedste Forex robotter og signaler


