
De globale statsrenter faldt en smule i denne uge, hvilket hjalp med opsvinget i amerikanske og europæiske aktier i går. Men den positive stemning afspejles ikke meget i den asiatiske session i dag indtil videre. Selloff i schweiziske franc og yen, og i mindre grad euro, ser ud til at aftage. Men disse tre forbliver generelt svage. Dollar forsøger at forlænge sin rebound, men kæmper for at få momentum over for råvarevalutaer. Australske dollar er stabil efter uinspirerende RBA-erklæring.
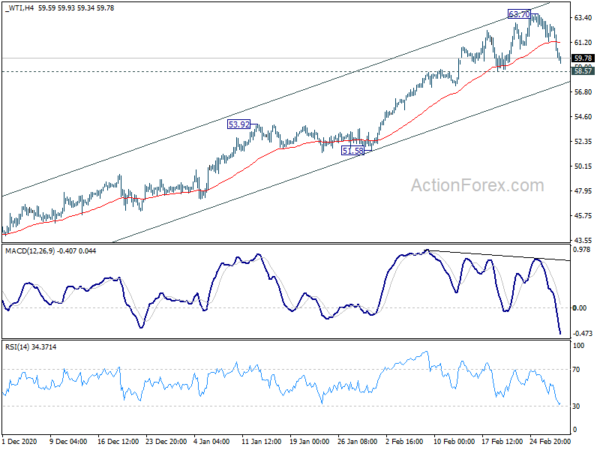
Teknisk set ser WTI-råolie ud til at miste meget opadgående momentum lige foran 65.43 nøglemodstand. Fokus er tilbage på 58.57-understøttelse og pause bør i det mindste bekræfte starten på en kortsigtet korrektion. Det kan trække den canadiske dollar ned og de overordnede risikomarkeder. Tilsvarende kan vi i dette tilfælde se CAD/JPY falde gennem 83.18-understøttelse for også at starte en kortsigtet korrektion.
I Asien er Nikkei i øjeblikket faldet -0.55%. Hongkong HSI er faldet -0.66%. Kina Shanghai SSE falder -0.99 pct. Singapore Strait Times er steget 0.26 pct. Japans 10-årige JGB-udbytte er faldet -0.0189 til 0.138. I nat steg DOW 1.95 pct. S&P 500 steg 2.38 pct. NASDAQ steg 3.01 pct. 10-års udbytte faldt -0.014 til 1.446.
RBA står pat, genopretning stærkere end tidligere forventet
RBA forlod pengepolitikken uændret som almindeligt forventet. Kontantrente og 3-årigt afkastmål fastholdes på 0.10%. Parametrene for Term Funding Facility og statsobligationskøbsprogrammet holdes også uændrede. Centralbanken holder også løftet om at "opretholde meget støttende monetære forhold, indtil dens mål er nået". Betingelserne for at hæve kontantrenten forventes ikke at være opfyldt "først i 2024".
Obligationskøbene blev "fremført i denne uge for at hjælpe med, at markedet fungerer gnidningsløst". En kumulativ AUD 74B af statsobligationer er blevet købt under det oprindelige AUD 100B-program. Yderligere AUD 100B vil være køb efter det nuværende program er afsluttet. Og RBA er "beredt til at gøre mere, hvis det er nødvendigt".
Globalt bemærkede RBA, at de længere obligationsrenter steg "betydeligt i løbet af den seneste måned". Det "afspejler til dels et løft i den forventede inflation på mellemlang sigt til renter, der er tættere på centralbankernes mål". Bevægelsen i renter har været forbundet med volatilitet i andre aktivpriser, herunder valutakurser, australske dollar "forbliver i den øvre ende af de seneste års interval".
Det australske økonomiske opsving er "godt i gang" og har været "stærkere end tidligere forventet". BNP forventes at vokse med 3.5 % i løbet af både 2021 og 2022. BNP forventes også at vende tilbage til ultimo 2019-niveauet "midten af dette år". Men løn- og prispresset "dæmpes" og forventes at "forblive det i nogle år". CPI forventes at være på 1.25 % i løbet af 2021 og 1.50 % i 2022. CPI-inflationen forventes at "stige midlertidigt på grund af vendingen af nogle COVID-19-relaterede prisnedsættelser."
Også fra Australien steg overskuddet på betalingsbalancens løbende poster til UAD 14.5 mia. i 4. kvartal, over forventningen på AUD 13,B. Byggetilladelser faldt -19.4% mor i januar, mod forventning om -3.0% mor.
RBNZ Hawkesby: Vi har ikke travlt med at fjerne stimulus
RBNZ assisterende guvernør Christian Hawkesby sagde i dag, at centralbanken ikke har travlt med at fjerne monetær stimulus. "Markederne er ivrige efter at komme foran centralbankerne, men der vil uundgåeligt være fejlstarter," sagde han. "Og det er derfor, vi ser noget af volatiliteten på obligationsmarkederne i øjeblikket."
"Vores tilgang er konstant at minde markederne om, at vi vil være tålmodige, og vi har ikke travlt med at fjerne stimulus," understregede han. Kommentaren var i overensstemmelse med centralbankens budskab i sidste uge, om at føre en let pengepolitik i længere tid.
Mens New Zealand er genåbnet tidligere end mange andre lande, "er der lommer, regioner og sektorer, der stadig kæmper", sagde Hawkesby.
Også fra New Zealand steg bytteforholdsindekset 1.3 % i 4. kvartal, hvilket svarede til forventningerne.
Japans arbejdsløshed var uændret på 2.9 %, jobtilgængelighedsraten blev forbedret
Arbejdsløsheden i Japan var uændret på 2.9 % i januar, lidt bedre end forventet på 3.0 %. Jobtilgængeligheden steg til 1.10 fra 1.05. Dataene tyder på, at nye jobtilbud er ved at stige, hvilket fører til genoptagelse af genopretning senere i kvartalet. "Vi kan ikke benægte, at virkningen af pandemien blev følt, men bekymringerne for, at undtagelsestilstanden ville forværres (arbejdsløshedsprocenten) blev ikke til virkelighed," sagde en embedsmand fra ministeriet for indre anliggender.
Investeringerne faldt -4.8 % i 4. kvartal, meget værre end forventet på -2.0 %. Det er tredje kvartal i træk med fald, efter den kraftige nedgang på -10.6 % i 3. kvartal. Dataene argumenterede for, at der kunne være en nedjustering af BNP-væksten på 12.7 % på årsbasis for 4. kvartal.
Også offentliggjort steg den monetære basis med 19.6 % å/å i februar, mod forventning om en stigning på 20.1 % å/å.
Fremadrettet
Tysklands detailsalg og arbejdsløshed vil blive præsenteret i europæisk session. Eurozone CPI flash vil også blive udgivet. Senere på dagen vil Canadas BNP være i fokus.
Daglig AUD / USD rapport
Daglige drejninger: (S1) 0.7722; (P) 0.7755; (R1) 0.7805; Mere…
Intraday bias i AUD/USD er vendt neutral med 4 timers MACD krydset over signallinjen. Konsolidering fra 0.8006 kan stadig forlænges. Men samlet set vil udsigterne forblive bullish, så længe 0.7563 support holder. På opsiden vil mindre modstand over 0.7844 vende bias til opsiden for gentestning af 0.8006. Break till extend større op trend fra 0.5506. Et afgørende brud på 0.7563 vil dog bringe en dybere korrektion.
I det større billede skulle hele nedadgående tendens fra 1.1079 (2001 høj) allerede være afsluttet ved 0.5506 (2020 lav). Stigning fra 0.5506 kan enten være starten på en langsigtet stigende tendens eller en korrigerende stigning. Reaktioner på 0.8135 nøglebestandighed afslører, hvilken sag det er. Men under alle omstændigheder forventes mellemlang sigt rally at fortsætte, så længe 0.7413 modstand vendt støtte holder.
Opdatering af økonomiske indikatorer
| GMT | CCY | Events | Actual | Forecast | Tidligere | Revideret |
|---|---|---|---|---|---|---|
| 21:45 | NZD | Handelsbetingelser Indeks Q4 | 1.30% | 1.30% | -4.70% | |
| 23:30 | JPY | Arbejdsløshedsrente Jan | 2.90% | 3.00% | 2.90% | |
| 23:50 | JPY | Kapitalforbrug Q4 | -4.80% | -2.00% | -10.60% | |
| 23:50 | JPY | Monetære Base Y / Y Feb | 19.60% | 20.10% | 18.90% | |
| 0:30 | AUD | Nuværende kontosaldo (AUD) Q4 | 14.5B | 13.1B | 10.0B | 10.7B |
| 0:30 | AUD | Byggetilladelser M / M Jan | -19.40% | -3.00% | 10.90% | 12.00% |
| 3:30 | AUD | RBA beslutning om rentesats | 0.10% | 0.10% | ||
| 7:00 | EUR | Tyskland Detailhandel M / M Jan | 0.90% | -9.60% | ||
| 8:55 | EUR | Tyskland Arbejdsløshedsændring Jan | -15K | -41K | ||
| 8:55 | EUR | Tyskland Arbejdsløshed Jan | 6% | 6% | ||
| 10:00 | EUR | Eurozone CPI Å/Å Feb P | 1.00% | 0.90% | ||
| 10:00 | EUR | Eurozone CPI Core Y/Y Feb P | 1.10% | 1.40% | ||
| 13:30 | CAD | BNP M / M Des | 0.10% | 0.70% |




 Signal2forex.com - Bedste Forex robotter og signaler


