
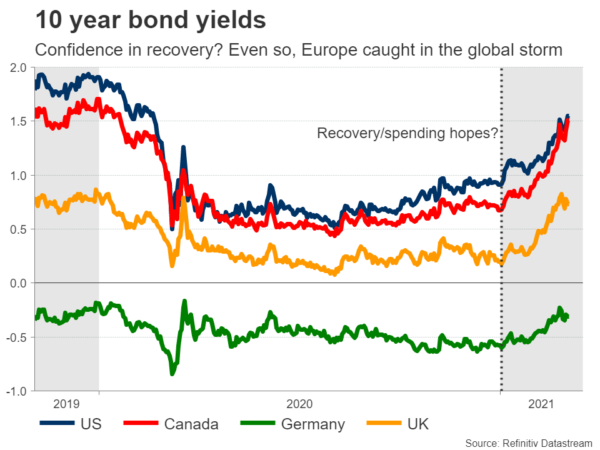
Med obligationsmarkederne gået amok på det seneste, vil investorerne henvende sig til mødet i Den Europæiske Centralbank på torsdag. Nogle højtstående politiske beslutningstagere har været højrøstede for at 'bekæmpe' denne stigning i udbyttet, men øjeblikkelig handling virker usandsynlig. I mellemtiden bliver Bank of Canada nødt til at nedtone en solid økonomi, når den mødes onsdag. I USA kan inflationsdata være afgørende for Fed-fortællingen, selvom alle øjne vil være rettet mod Capitol Hill, hvor Bidens nødhjælpspakke er ved at passere.
ECB: Dette er et amerikansk problem
Kaoset på de globale obligationsmarkeder har fremkaldt meget forskellige reaktioner fra de store centralbanker. Højere renter kan være et tegn på, at investorer bliver mere sikre på opsvinget og dermed fremrykker tidslinjen for rentestigninger, men de øger også låneomkostningerne for alle, fra regeringer til boligkøbere. Derfor er skarpe udbyttestigninger generelt kontraproduktive for politiske beslutningstagere, da de kan bremse opsvinget.
Den Europæiske Centralbank er den mest bekymrede. Set fra dens perspektiv er dette hovedsageligt en amerikansk historie, der breder sig ind i Europa uden god grund. USA vaccinerer sine borgere hurtigt, og der er en storm af føderale udgifter, der kommer for at helbrede økonomien. Dette presser de amerikanske renter højere, efterhånden som Fed-renteforhøjelserne fremrykkes, hvilket smitter af på europæiske renter.
ECB's problem er, at Europa ikke rigtig heler sig. Økonomien er stadig skrøbelig midt i de igangværende nedlukninger, vaccinationer er meget langsomme, og inddrivelsesfondspengene er stadig ikke blevet uddelt. Som sådan har højtstående ECB-embedsmænd advaret om, at denne stigning i renterne er uberettiget, og at centralbanken kunne bekæmpe den.
Dette bringer os til det kommende ECB-møde. Det centrale spørgsmål er, om centralbanken er bekymret nok til at karakterisere dette som et uberettiget træk, der bør modstås, eller om situationen endnu ikke er desperat nok til at trykke på panikknappen. Med andre ord, vil ECB signalere det 'klar til at handle' eller er det bare'overvåger situationen'?
Det er et tæt opkald, men den anden mulighed virker mere sandsynlig for nu. Mens nogle ECB-medlemmer som Panetta har opfordret til at øge QE med det samme, ser det ikke ud til at være konsensus i Styrelsesrådet endnu. Derfor, hvis ECB mangler at signalere øjeblikkelig handling, vil det sandsynligvis øge renterne og euroen under mødet.
Når det er sagt, hvordan bevæger markederne sig indtil dette møde har også betydning. Hvis renterne for eksempel fortsætter med at stige inden torsdag, kan det virkelig alarmere politikerne og drastisk øge chancerne for, at de signalerer øjeblikkelig handling, som i forlængelse heraf sænker euroen.
BoC: Nedtoner en stærk økonomi
Den canadiske økonomi har klaret sig meget godt på det seneste, på trods af nedlukningerne. Økonomien voksede mere end Bank of Canada forventede i 4. kvartal, og foreløbige data for januar tyder på, at BNP fortsatte med at vokse i starten af 2021.
BoC forventede en kraftig nedgang i 1. kvartal, så deres prognoser var sandsynligvis for pessimistiske. Det går faktisk godt med fremstillingssektoren, boligmarkedet boomer, oliepriserne er steget i vejret, og nogle fordele fra de massive finanspolitiske udgifter i Amerika er nødt til at smitte af på Canada.
Det hele er selvfølgelig ikke rosenrødt. Den canadiske vaccineudrulning har været smertefuldt langsom, og arbejdsmarkedet viser tegn på stress. Plus, canadiske udbytter er blevet fanget i det globale rally, hvor det 10-årige er næsten fordoblet i år.
Dette sætter BoC i en svær situation. Politikere er nødt til at erkende, at økonomien klarer sig bedre, men at lyde for optimistisk kan føre til endnu højere udbytter. Markederne prissætter allerede 25 % sandsynlighed for en renteforhøjelse i år. BoC vil ikke være fortrolig med det, så det kan prøve at hamre beskeden om, at renterne ikke vil stige i lang tid. Hvis det lykkes, kan lorten få et slag.
Nationens jobdata for februar er også ude på fredag.
Amerikansk inflation, Bidens pakke og dollaren
I USA vil inflationstal for februar toppe den økonomiske kalender på onsdag. Prognoser tyder på, at den overordnede CPI-rente sandsynligvis vil stige, men kernerenten forventes at holde sig stabil på 1.4 % på årsbasis. Når det er sagt, tyder erhvervsundersøgelser som ISM PMI'erne på, at prispres har været i flammer på det seneste midt i alvorlige forsyningsafbrydelser, så en opadgående overraskelse er bestemt mulig.
Hvad angår Fed, har den indtaget den stik modsatte holdning af ECB på det seneste. De fleste Fed-embedsmænd synes at mene, at renterne bevæger sig højere af 'sunde årsager', hvilket afspejler en stærkere amerikansk økonomi takket være alle de føderale udgifter og den hurtige vaccinationskampagne. Det betyder ikke, at Fed vil sidde stille, hvis renterne går amok, men det betyder, at dens smertetærskel er meget højere end ECB's.
Derfor synes risiciene omkring euro/dollar at vippes til nedadgående. ECB vil bekæmpe dette rentetræk først, mens Fed kun vil gribe ind, hvis tingene virkelig kommer ud af kontrol. Som sådan kan renteforskellene mellem Europa og Amerika udvide sig yderligere til dollarens favør.
I mellemtiden ser det ud til, at præsident Biden har de nødvendige stemmer til at sende sin nødhjælpspakke på 1.9 billioner dollars gennem det amerikanske senat. Enhver større markedsreaktion virker dog usandsynlig, da dette er en gammel historie, der sandsynligvis er fuldt priset ind nu.
Pund ser UK BNP
Andre steder er britiske BNP-tal for januar ude på fredag. Efter at have handlet som et raketskib i de seneste uger, har pundet taget et pusterum på det seneste, da den amerikanske dollar kom tilbage til live, og Brexit-spændingerne genopstod. EU har truet med sagsanlæg, efter at Storbritannien har forsinket implementeringen af en del af Brexit-aftalen vedrørende Nordirland.
Når det er sagt, ser de bredere udsigter for pund stadig ud til at være positive over for euroen og yenen. Bank of England har indtaget en lignende holdning som Fed, hvad angår stigende renter, og viser ingen reel bekymring. Selvom 10-årige britiske udbytter har firedoblet i år ser politikerne det som en naturlig reaktion givet Storbritanniens førende i det globale vaccinationskapløb.
Derfor, med ECB's truende handling og BoJ, der allerede sætter et loft over de japanske renter fra stigende, kan stigende renteforskelle fortsætte med at skubbe euro/sterling lavere og pund/yen højere.
Endelig er Kinas CPI- og PPI-data for februar ude på onsdag. PPI-dataene ses som en proxy for den globale fabriksefterspørgsel, så de kan spille en afgørende rolle i at bestemme, om udsalget på aktiemarkederne fortsætter.




 Signal2forex.com - Bedste Forex robotter og signaler


