
USA: COVID-stigning ryster finansmarkederne, mens boliger stiger
- Julis NAHB Housing Market Index faldt et point til 80. Boligstarterne slog forventningerne og steg 6.3 % i løbet af juni, selvom byggetilladelserne faldt 5.1 %. Salget af eksisterende boliger steg 1.4 pct. Det førende økonomiske indeks (LEI) steg 0.7 % i juni. De første arbejdsløshedsansøgninger steg til 419 for ugen, der sluttede den 17. juli.
- Næste uge: Ordrer af varige goder (tirsdag), 2. kvartals reelle BNP (torsdag), personlig indkomst og forbrug (fredag)
Internationalt: ECB's lempelsesforanstaltninger går ingen steder hurtigt
- Den Europæiske Centralbank gjorde det klart på sit pengepolitiske møde i denne uge, at dens vigtigste styringsrenter sandsynligvis ikke vil stige i de næste par år på grund af et skift i dens tankegang om inflationsmålet. Eurozonens PMI-data for juli var generelt opmuntrende, men stigende COVID-tilfælde udgør en nedadgående risiko.
- Næste uge: Canada CPI (onsdag), eurozonens BNP (fredag)
Renteovervågning: Hurtigere vækst og inflation, aftagende fremad, men lavere renter?
- Da det 10-årige statsrente toppede i slutningen af marts, prissatte markederne en fed funds-rente på omkring 2.25 % for den etårige periode fem år ude, ikke så langt fra FOMC's "langsigtede" prik på 2.50%. Spol frem til i dag, og markedspriserne er faldet til mindre end 1.50 % i nogenlunde samme periode.
Kreditmarkedsindsigt: Vil Canadas boligmarked opretholde sit skum?
- Rundt om i verden er huspriserne steget kraftigt, og Canadas boligmarked har vist sig at være et af de skummende. Mens den canadiske økonomi er på vej mod et stærkt år i 2021, har manglen på overkommelighed og lempelse af lånestandarder givet anledning til bekymring.
Ugens emne: Boliger er på vej tilbage i balance
- Mens faldende overkommelighed og udbudsmangel har presset boligaktiviteten de seneste måneder, tror vi, at boligmarkedet nu begynder at komme i balance igen.
US Review
COVID-stigning ryster finansmarkederne, mens boliger stiger
Ugen startede med et brag, da et opsving i nye COVID-tilfælde gjorde finansmarkederne nervøse. Dow Jones Industrial Average faldt næsten 726 point mandag, det skarpeste fald på én dag siden oktober sidste år. Renten på den 10-årige statsobligation faldt også næsten 10 bps til 1.18 %. Faldet var noget overraskende, i betragtning af at spredningen af Delta-varianten af coronavirus ikke nødvendigvis er breaking news. Tilfældene er steget højere i Arkansas, Missouri, Louisiana og Florida i de sidste par uger, for det meste i områder med lave vaccinationsrater. Men for nylig er antallet af tilfælde i næsten alle stater begyndt at tikke højere. Især Los Angeles County har oplevet et opsving i sager, hvilket har fået lokale embedsmænd til at genindføre mandater til indendørs maske. Samlet set har sagsoptællinger, der nu bevæger sig i den modsatte retning, rejst muligheden for, at det økonomiske opsving, som stadig er i sin tidlige omgang, kan blive afsporet, hvis forbrugerne vender tilbage indendørs, og flere begrænsninger bliver pålagt virksomhederne.
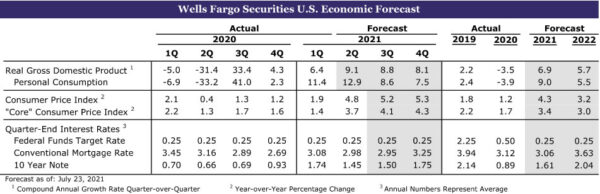
Finansmarkederne vendte for det meste tilbage, efterhånden som ugen gik videre, da frygten for en betydelig opbremsning i den økonomiske vækst blev dæmpet af bedre resultater for folkesundheden i Israel og Storbritannien. Begge lande har vaccineret en høj procentdel af deres befolkning og kæmper i øjeblikket med en genopblussen af tilfælde. Der er dog endnu ikke sket en proportional stigning i hospitalsindlæggelser og dødsfald, hvilket betyder, at vaccinationer ser ud til at begrænse de alvorlige udfald, der vil nødvendiggøre fornyede restriktioner. I Det Forenede Kongerige pressede embedsmændene på med fuldstændig afvikling af restriktioner, selv med antallet af sager, der steg højere. Af disse grunde forventer vi på nuværende tidspunkt ikke en væsentlig opbremsning i den økonomiske vækst som følge af endnu en COVID-bølge. Når det bemærkes, har vi for nylig justeret vores renteprognose for at afspejle det trendmæssige fald i de længerevarende statsrenter siden starten af april. For mere om opdateringen af vores renteprognose, se venligst renteovervågningen.
Andre steder ser boligaktiviteten ud til at stabilisere sig efter et fald i de seneste måneder. Eksisterende boligsalg afsluttede en fire-måneders række af fald og steg 1.4% i løbet af juni til et tempo på 5.86 millioner enheder. Omsvinget er en påmindelse om, at mens boligkøbsaktiviteten er afkølet i år sammen med faldende varebeholdninger og skyhøje priser, er den underliggende efterspørgsel efter boliger fortsat stærk. Boligbyggeriet blev også forbedret i løbet af juni. Påbegyndte boliger steg 6.3 % i løbet af måneden til et tempo på 1.643 millioner enheder, hvor både enfamilie- og flerfamiliehuse begynder at stige solidt. Byggetilladelser faldt for tredje måned i træk. Tilladelse har dog kørt et godt stykke før start, og nogle lempelser er ikke overraskende, da boligkøbsaktiviteten har afkølet et strejf, og byggematerialer er stadig svære at få fat i. Stigningen i nybyggeri og lejlighedsudvikling er ikke desto mindre opmuntrende tegn på, at boligbyggere presser sig igennem modvinden med skyhøje materialeomkostninger, mangel på kvalificeret arbejdskraft og knappe byggegrunde.
Boligbyggere er ikke alene om at stå over for udfordringer på udbudssiden. Forsyningsflaskehalse fortsætter med at begrænse aktiviteten i de fleste industrier, hvilket holder et stærkere opsving i den økonomiske vækst tilbage. Leading Economic Index (LEI) steg 0.7 % i løbet af juni. LEI ville uden tvivl være steget endnu højere, hvis det ikke var for faldet i byggetilladelser og en nedskæring i arbejdstimer i fremstillingsindustrien, hvor forsyningskædeforstyrrelser har begrænset aktiviteten betydeligt. Alligevel steg de fleste komponenter i indekset i løbet af måneden. Det forbedrede arbejdsmarked løftede igen det overordnede indeks, da de oprindelige arbejdsløshedsansøgninger faldt gennem juni. De første arbejdsløshedsansøgninger, som steg til 419 i ugen, der sluttede den 17. juli, har dog været højere indtil videre i juli. I betragtning af, at jobåbninger forbliver tæt på rekordhøje, og da de fleste brancher fortsætter med at rapportere om vanskeligheder med at bemande ledige stillinger, er opsvinget i krav sandsynligvis kun resterende støj omkring den lange Independence Day-weekend samt sæsonbestemte tilpasningsproblemer. Samlet set viser den månedlige stigning i LEI, at den økonomiske ekspansion, selvom den viser tegn på moderation på grund af forsyningsbegrænsninger, stadig er helt intakt.
US Outlook
Holdbare Gode Ordrer • Tirsdag
Vi formoder, at ordrer på varige goder steg 2.3 % i juni. Forøgelsen i ordrer bør ledes af et hop i fly, baseret på månedlige ordredata fra Boeing. Eksklusive transport steg ordrer på varige goder sandsynligvis mere beskedne 0.8 % i sidste måned.
Vi vil være meget opmærksomme på kernekapitalgodsordrer, som udelukker forsvarsudgifter og flyordrer. Dette mål afspejler den underliggende forretningsefterspørgsel, og tendensen har været imponerende i de seneste måneder (se diagram). Vi forventer, at det igen indikerer solide investeringer, efterhånden som virksomheder forsøger at fange den stigende efterspørgsel, og det vil være den sidste indikation af kapitalinvesteringer i 2. kvartal, før de officielle data for kvartalet offentliggøres på torsdag.
Hvis ordrer kommer dårligere end forventet for juni, kan det afspejle forsigtighed blandt virksomheder, hvilket afspejler igangværende forsyningsproblemer, boblende prispres og faldende efterspørgsel. Et bedre end forventet resultat tyder dog på, at efterspørgslen på trods af de seneste flaskehalse fortsat er solid på vej ind i tredje kvartal.
2. kvartal Realt BNP • Torsdag
Vi forudser, at den amerikanske økonomi voksede med 9.1 % på årsbasis i andet kvartal, hvilket sætter os over Bloombergs konsensusforventning om en stigning på 8.5 %. National Bureau of Economic Research (NBER), de officielle voldgiftsdommere af recession dating, meddelte i denne uge, at april 2020 markerede afslutningen på den økonomiske nedgang. Den pandemi-inducerede recession varede derfor kun to måneder, men efterlod et gabende hul i produktionen. Siden det laveste aktivitetsniveau i 2. kvartal er den amerikanske økonomi imidlertid kommet brølende tilbage. Hvis vores prognose bliver realiseret, vil niveauet for det reale BNP i 2. kvartal stige 1.3 % over dets præ-pandemiske top i 4. kvartal 2019.
Samlet set skulle oplysningerne for andet kvartal vise en udvidelse af bedring over de seneste tre måneder. Forbrugerudgifter var sandsynligvis et lyspunkt. Forbrugerne flyder med kontanter, og ophævelsen af maskemandater i midten af maj midt i den bredere genåbning af servicesektoren har udløst en ophobet efterspørgsel efter mange personlige tjenester, der ikke er tilgængelige under pandemien. Erhvervsinvesteringerne i faste investeringer bør også være stærke baseret på den seneste tendens i ordrer på kernekapitalgoder. Desuden vil kombinationen af virksomhedernes stærke finansielle position og kampe for at imødekomme den nuværende efterspørgsel med eksisterende kapacitet og personale fortsat understøtte investeringerne. Anstrengte forsyningskæder og utilstrækkelig forsendelsesplads forbliver dog som modvind og vil sandsynligvis føre til endnu et fald i lagre og resultere i en ret neutral kraft fra nettoeksporten for kvartalet. På trods af den seneste afmatning i boligsalget ser boligsektoren også ud til at have haft et ret stærkt kvartal med vækst. Andet kvartal markerer sandsynligvis toppen af væksten (se diagrammet), men drivkræfterne bag opsvinget forbliver mere eller mindre intakte og tyder på, at væksten stadig bør forblive stærk ind i næste år.
Personlig indkomst & udgifter • Fredag
På fredag frigives data for personlig indkomst og forbrug for juni måned. Vi forventer, at den personlige indkomst faldt 0.2 %, mens forbruget steg 2.0 % i forhold til maj.
Indkomstvæksten vil igen blive holdt tilbage af virkningerne af svindende stimulus. Eksklusive overførselsbetalinger ser den personlige indkomst ud til at stige omkring 0.5 %, forstærket af fortsat vækst i lønmodtagernes kompensation midt i den seneste stigning i lønstigninger. Vores fokus vil være på udgiftssiden af rapporten. Den bedre end ventede stigning på 0.6 % i detailsalget i juni lover godt for varesiden af udgifterne (se diagram), og baseret på højfrekvente data er vi fortsat sikre på, at forbrugerne udløste en vis ophobet efterspørgsel efter tjenester i sidste måned, hvilket burde drive udgifterne højere.
Der er dog stigende beviser for, at stigende priser snart kan tære på forbrugernes købekraft, og vi vil også være meget opmærksomme på PCE-deflatoren i næste uges udgivelse. Vi forudser, at kerne-PCE-deflatoren steg 0.5 %, hvilket ville skubbe satsen for et år siden til 3.6 %, det højeste i 30 år. Selvom det synes klart, at inflationen er her, er det fortsat usikkert, hvor høj inflationen vil løbe og hvor længe. Forbigående eller ej, forbrugerne noterer sig bestemt de seneste prisstigninger, og inflationen ser ud til at tage en vejafgift på forbrugernes stemning.
International gennemgang
ECB's lempelsesforanstaltninger går ingen steder hurtigt
I USA er diskussionerne blevet varmet op om, hvornår Federal Reserve vil nedtrappe sine aktivkøb. Finansmarkederne ser ud til at være forberedte på, at nedtrapningen kan finde sted i løbet af 2022, hvor den første renteforhøjelse er fuldt prissat ind på markederne omkring foråret 2023. Da pengepolitiske beslutningstagere i Den Europæiske Centralbank (ECB) mødtes i denne uge, gjorde de en klar pengepolitik. stramning er stadig langt væk. ECB bekræftede igen, at dets pandemi-relaterede obligationskøb (betragtet som "PEPP" eller pandemisk nødopkøbsprogram) vil fortsætte indtil mindst udgangen af marts 2022. Separat vil nettokøb under aktivopkøbsprogrammet (APP) fortsætte i et månedligt tempo på 20 milliarder euro "så længe det er nødvendigt for at forstærke den imødekommende virkning af dens politiske renter."
Ændringer i ECB's styringsrenter forekommer endnu mere fjernt i lyset af centralbankens ændringer i inflationsmålet. Ændringerne af centralbankens inflationsramme er en mundfuld, men kort fortalt behandler ECB 2 %-mærket som mere et symmetrisk mål, end det havde været tidligere. ECB lovede at holde renterne på nuværende niveauer eller lavere, "indtil den ser inflationen nå to procent et godt stykke før slutningen af sin fremskrivningshorisont ... og den vurderer, at realiserede fremskridt i den underliggende inflation er tilstrækkeligt fremskredne til at være i overensstemmelse med inflationen, der stabiliserer sig på to procent på mellemlang sigt."
At presse inflationen op til 2 % på et vedvarende grundlag i eurozonen vil sandsynligvis være en reel udfordring. Kerne-CPI-inflationen registrerede sidst 2.0 % på årsbasis i marts 2008, og selv dengang var den præcis 2.0 %, og den forblev kun på det niveau i en måned. Hidtil har inflationspres fra COVID-genåbninger været meget mere dæmpet i eurozonen end i USA, men måske vil dette ændre sig. ECB's juni-fremskrivninger har en overordnet inflation på et toppunkt på 2.6 % i 4. kvartal 2021, men falder derefter til 1.5 % i 2022 og 1.4 % i 2023. Hvis disse fremskrivninger viser sig at være korrekte, og hvis reglerne er, vil renteforhøjelser ikke forekomme før inflationen har ramt 2 % og stabiliseret sig, renteforhøjelser er flere år væk for ECB.
Heldigvis er det ikke alt sammen undergang i Europa. De foreløbige PMI'er for eurozonen blev offentliggjort i morges og viste, at fremstillingssektoren fortsætter med at boome. På 62.6 forblev PMI for fremstilling over 60 for femte måned i træk. Tjenestekomponenten var ikke helt så stærk på 60.4, men den er steget hver måned i 2021 og er fortsat et godt stykke over grænsen for ekspansion/sammentrækning på 50. COVID-tilfælde er i en højere tendens i eurozonen og er steget kraftigt i en håndfuld lande, såsom Spanien (se diagram). Det er opmuntrende, selvom tilfældene også er steget i Det Forenede Kongerige, som blev ramt af Delta-varianten tidligt, indtil nu, er dødsfaldene forblevet lave selv efter at have taget højde for forsinkelsen mellem de to serier (se diagram). Dette giver nogle lovende beviser fra den virkelige verden på, at selvom vaccinerne er ufuldkomne mod Delta-variantinfektioner, forbliver de robuste til at forhindre alvorlige sygdomstilfælde. Det lover igen godt for det igangværende opsving i eurozonen og andre steder.
International Outlook
Canada CPI • onsdag
Ligesom sin sydlige nabo har Canada oplevet en acceleration i forbrugerpriserne i løbet af de sidste par måneder. CPI-inflationen var 3.6 % år-til-år i maj, da basiseffekter, højere benzinpriser og pandemi-relaterede flaskehalse pressede inflationen op. Ligesom USA har canadiske pengepolitiske beslutningstagere indtaget en relativt godartet holdning til den hurtigere inflation. Udtalelsen den 14. juli fra Bank of Canada erklærede, at "inflationen sandsynligvis vil forblive over 3 procent gennem andet halvår af dette år og falde tilbage mod 2 procent i 2022, efterhånden som kortsigtede ubalancer aftager og den betydelige overordnede slæk i økonomien trækker inflationen ned. Faktorerne, der presser inflationen op, er forbigående, men deres vedholdenhed og omfang er usikre og vil blive overvåget nøje."
Mål for "kerne" inflation i Canada varierer metodisk med de mest fulgte mål for kerneinflation i USA. Dette forklarer til dels, hvorfor kerneinflationen i Canada ikke har vist helt samme stigning, som den har i USA. BoC ser dog ud til at bevæge sig lidt hurtigere end Federal Reserve. Markederne prissætter den første renteforhøjelse fra BoC til engang i første halvdel af 2022, næsten et år før markederne prissættes for den første renteforhøjelse fra Federal Reserve.
Eurozonens BNP • Fredag
Næste fredag vil der blive frigivet data for økonomisk vækst i eurozonen for andet kvartal. Q2 startede langsomt i Europa, da mange lande på kontinentet måtte udsætte genåbningsplanerne på grund af vedvarende høje COVID-tilfælde og en langsom indledende vaccineudrulning. Senere i kvartalet fandt eurozonens økonomi dog sit spor, da vaccineadgangen blev udvidet, og bedre vejr dukkede op. Vores forventning er, at den reale BNP-vækst i 2. kvartal i eurozonen vil være omkring 6 % på årsbasis kvartal-til-kvartal.
Vi mener, at det reale BNP i eurozonen bør accelerere yderligere i 3. kvartal, nu hvor vacciner er mere udbredt tilgængelige og restriktioner stort set er blevet ophævet, selvom der er nogle risici ved det synspunkt, som vi diskuterede i den internationale gennemgang. Alligevel har opsvinget i euroområdet en del jord at gøre op med USA. Hvis vores BNP-prognoser for 2. kvartal er tilnærmelsesvis korrekte, vil USA's reale BNP have overgået sit præ-pandemiske højdepunkt, mens økonomien i eurozonen stadig vil være omkring 3.5 % mindre end dens præ-COVID-top.
Rentesats
Hurtigere vækst og inflation, aftagende fremad, men lavere rater?
Den 31. marts sluttede renten på det 10-årige statsobligation på omkring 1.75 %, en kraftig stigning fra ca. 0.90 % i starten af året. Siden da er renterne på længerevarende statsobligationer som de 10-årige faldet. På nuværende tidspunkt er afkastet på den 10-årige statskasse kun 1.30 %. Derfor har vi reduceret vores ultimomål for den 10-årige statsrente fra 2.00 % til 1.75 %. At identificere synderen for dette træk lavere i satser kræver en smule efterforskning. Siden vores prognoseopdatering i midten af marts er vores fremskrivning af real BNP-vækst i 2021 steget med 0.6 procentpoint, mens vores prognose for økonomisk vækst i 2022 er nogenlunde uændret. Vores prognoser for inflationen i 2021 og 2022 er steget med omkring et procentpoint i samme periode.
Mere robust økonomisk vækst og inflation er normalt ikke forbundet med lavere renter, så måske er en mere dueagtig Federal Reserve skylden. Markedspriserne for den første renteforhøjelse har dog ikke ændret sig meget siden 31. marts. Om noget er tidspunktet for den første renteforhøjelse blevet trukket frem i stedet for tilbage. Forventningerne til, at Federal Reserve begynder at nedtrappe omkring årets udgang, har også været rimeligt godt forankret i de sidste par måneder. Så hvad giver?
Et fingerpeg kan findes i dekomponeringen af den nominelle 10-årige statsrente i dens inflationskomponent og dens "rigtige" komponent. Markedsbaserede inflationsforventninger for de næste 10 år er kun faldet en smule siden 31. marts. Hvis de nominelle renter er faldet, og markederne forventer nogenlunde samme inflationstakt som før, indebærer det, at inflationskorrigerede eller "reale" renter er faldet.
Måske er den vigtigste drivkraft bag lavere realrenter ikke spørgsmål på kort sigt om tidspunktet for nedtrapning eller den første renteforhøjelse, men snarere dybere spørgsmål om den forestående stramningscyklus mere bredt. Der lader til at være dannet en bred enighed om, at Fed vil nedtrappe sine indkøb i det meste af 2022 og derefter hæve 1-3 gange i 2023. Men hvad kommer dernæst? En vedvarende, flerårig periode med stramning til "langsigtet" prikken på 2.50 %? Eller et meget lavere endeligt endepunkt for at afspejle Federal Reserves strukturelle skift i, hvordan den tænker om sine beskæftigelses- og inflationsmandater?
Diagrammet til højre illustrerer groft, hvad markederne har prissat for den effektive fed funds-rente for den etårige periode, der starter fem år fra nu, eller omkring midten af 2026 til midten af 2027. Da det 10-årige statsrente toppede i slutningen af marts, prissatte markederne en fed funds-rente på omkring 2.25 % for den etårige periode fem år ude, ikke så langt fra FOMC's "langsigtede" prik på 2.50%. Spol frem til i dag, og markedspriserne er faldet til mindre end 1.50 % i nogenlunde samme periode. I sidste ende mener vi, at 1.50 % er lidt for lavt til den nominelle langsigtede rente, og vi tror stadig, at de langsigtede renter vil stige i løbet af det næste år eller deromkring for bedre at afspejle dette faktum. De seneste måneder illustrerer dog, at det formentlig ikke bliver en lineær bane højere, og vi har justeret vores renteprognose for at afspejle denne virkelighed.
Kreditmarkedsindsigt
Vil Canadas boligmarked opretholde sit skum?
Rundt om i verden er boligpriserne steget kraftigt, primært på grund af store uoverensstemmelser i boligudbud og efterspørgsel. Forsyningskædeproblemerne skabt af pandemien, som pressede inputomkostningerne dramatisk op, er faldet sammen med stigende efterspørgsel efter plads efter mere end et år hjemme. Canada har vist sig som et af de skummende boligmarkeder i verden. Gennemsnitsprisen for et eksisterende hjem i Canada er lige over $529,000 (sæsonkorrigeret) i juni, hvilket er en stigning på 0.1 % (sæsonkorrigeret) fra maj og svimlende 25.9 % i forhold til et år siden. Derudover steg priserne på nye boliger 0.6 % fra maj og 11.9 % fra sidste år. Dette repræsenterer den største år-til-år stigning i nye boligpriser siden 2006, lige før boligboblen brast og den efterfølgende finanskrise i 2008. Med sine stærkere regler og mere konservative udlånspraksis oplevede Canada mildere virkninger af finanskrisen i 2008 end USA, og ingen af dets store finansielle institutioner svigtede. På det seneste ser det dog ud til, at standarderne for realkreditlån er blevet blødere.
Stigende boligpriser, især i løbet af det seneste år, har gjort det vanskeligt for entry-level købere at dække standardudbetalingen på 20 %. Canadas huspris-til-indkomst-forhold var på det højeste i to årtier på 125 i Q1-2021, og nærmede sig det amerikanske huspris-til-indkomst-forhold på omkring 133, set lige før boligboblen brast i Q4-2005. Efterhånden som boliger er blevet mindre overkommelige, er realkreditlånsbetingelserne lettet i hvert af de seneste tre kvartaler, ifølge Bank of Canadas Senior Loan Officer Survey. I 2020. kvartal 17 havde 4.5 % af de nye boliglån en belåningsgrad på over 6.5 % mod XNUMX % to år tidligere. Derudover bliver flere canadiere godkendt til realkreditlån, der ikke kræver, at de lægger penge ned ved lukning. Selvom nul-ned-lån udgør en lille procent af de samlede nye boliglån, er det klart, at udlånspraksis i Canada er blevet løsnet.
På trods af det skummende boligmarked og mere risikable udlån i marginalerne er rentesatserne for misligholdelse af realkreditlån fra 1. kvartal 2021 bundet til et ni-årigt lavpunkt på 0.25 %. Men i betragtning af, at de fleste canadiske realkreditlån nulstilles hvert femte år, kan låntagere stå over for højere realkreditomkostninger i de kommende år. Med økonomien i bedring, og inflationen bevæger sig højere, en stigning på 3.6 % i maj i forhold til for et år siden, er Canadas centralbank allerede ved at skære ned på sit kvantitative lempelsesprogram, og vi forventer, at den hæver sin benchmarkrente næste år. Med realkreditrenterne, der bevæger sig højere, kan bekymringer om overkommelighed blive mere akutte. Når det er sagt, forventer vi, at 2021 bliver et stærkt år for den canadiske økonomi, og fortsat indkomstvækst bør hjælpe med at opveje den stigende gældsbyrde.
Ugens emne
Boliger flytter tilbage i balance
Boligsalg og byggeaktivitet havde ekstraordinært momentum ind i dette år. Lave realkreditrenter og skiftende præferencer i retning af mere boligareal gav næring til efterspørgslen midt i en mangel på boliger til salg. Med udbud og efterspørgsel så off-kilter, er boligpriserne steget til rekordniveauer i år. I mellemtiden har kraftigt stigende materiale- og arbejdsomkostninger fået boligbyggere til at trykke bremserne på byggeriet. Mens faldende overkommelighed og udbudsmangel har presset boligaktiviteten de seneste måneder, tror vi, at boligmarkedet nu begynder at komme i balance igen.
Vi forventer en beskeden stigning i boligsalget i løbet af andet halvår af dette år og forventer at salget af eksisterende og nye boliger vil stige med henholdsvis 6.5 % og 9.9 % i 2021. Vores udsigter er baseret på en stærk underliggende efterspørgsel på trods af stigende prisudfordringer. Boligmarkedet har fortsat en stærk demografisk medvind, hvor et stigende antal millennials når et punkt i deres liv, hvor de gifter sig, får børn og køber hus. Højere eksisterende boligpriser får også flere sælgere frem, hvilket er med til at forbedre udbudsbilledet. Med flere boliger på markedet er budkrig og prisstigning sat til at aftage noget. Boligpriserne vil dog fortsætte med at stige solidt, og vi forventer, at S&P CoreLogic Case-Shiller National Home Price Index vil stige 12.6 % i år, selvom risikoen vippes opad.
Desuden vil realkreditrenterne sandsynligvis forblive lave i år, hvilket skulle hjælpe med at opveje højere priser og forstærke en stærk efterspørgsel fra entry-level købere. Den 30-årige fastforrentede realkreditrente har ligget omkring 3.0 % i løbet af de seneste par uger og ser ud til at være faldende. Renter på realkredit har en tendens til at følge 10-årige statsrenter, som vi forventer vil afslutte 2021 omkring 1.75 %. På samme måde forventer vi, at realkreditrenterne slutter året på 3.25 %.
Boligbyggeriet er også indstillet på et opsving. Bygherrer har et voksende efterslæb af projekter, som forventes at gå fremad, når udbuddet og mangelen på arbejdskraft aftager. Tømmerpriserne er faldet med omkring 70 % siden begyndelsen af maj og kan falde yderligere, efterhånden som flere savværker genåbner og øger forsendelserne. Prisstigningen for andre nøglematerialer er også begyndt at aftage lidt, selvom det kan tage lidt tid at strømme igennem til bygherrer.
På trods af denne modvind forbliver boligbyggere relativt optimistiske. NAHB/Wells Fargo Housing Market Index (HMI) faldt et point til 80 i juli, men forbliver forhøjet i forhold til dets langsigtede gennemsnit. Den fortsatte styrke i HMI antyder, at konstruktionen vil forblive robust i år. Vi leder efter, at enfamiliefamilier begynder at stige 17 % i 2021, hvor meget af gevinsten kommer fra syd og dele af vest.
Multifamilieudvikling forventes også at styrke. Efterspørgslen efter lejligheder er forbedret over hele landet, især på hårdt ramte bymarkeder. Den længe ventede tilbagevenden til kontoret er nu på vej, hvilket giver et boost til byggeriet på markeder som New York City, Austin og Seattle. Flerfamiliestart forventes at stige med 8.2% i år til 425,000 enheder, hvoraf de fleste er lejelejligheder.
Genopblomstringen af nye COVID-tilfælde udgør en vis risiko for vores boligprognose. Genopblomstringen kan forsinke genåbningen af skoler og tilbagevenden til arbejdspladsen. Mens forbruger- og byggeaktiviteten endnu ikke har reageret på en meningsfuld måde, vil vi overvåge denne risiko nøje. For flere detaljer, se venligst vores nyligt udgivne Housing Chartbook.




 Signal2forex.com - Bedste Forex robotter og signaler


