
Amerikanske højdepunkter
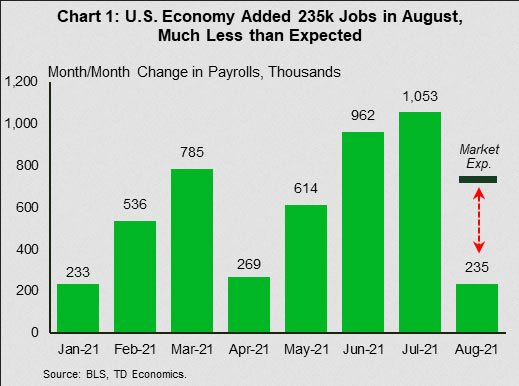
- USA's jobvækst faldt til 253 i august, hvilket er et godt stykke under markedets forventninger til en udskrivning på 720. Men rapporten havde også masser af lyspunkter. Arbejdsløsheden faldt til 5.2 % fra 5.4 %, mens lønvæksten accelererede til 4.3 % (å/å) fra 4.1 %.
- Fremskridt i genopretningen af job inden for fritid og gæstfrihed – en industri, der har været en primær drivkraft for gevinster i de seneste måneder, men som er følsom over for ændrede folkesundhedsforhold med hensyn til pandemien – gik i stå i august.
- Flere andre indikatorer afspejlede en opbremsning i den økonomiske aktivitet sammen med en stigning i COVID-19-infektioner, da sommeren lakker mod enden. Disse omfatter ISM-serviceindekset, bilsalg og ventende boligsalg.
Canadiske højdepunkter
- BNP-resultater for andet kvartal dominerede overskrifterne i denne uge. Økonomien faldt uventet, dets første fald siden pandemien ramte i andet kvartal sidste år.
- Svagheden var koncentreret i boliginvesteringer og eksport. I mellemtiden var forbruget fladt i kvartalet, da den tredje bølge tyngede udgifterne til tjenester.
- Canadas statistik indikerede i sit forhåndsestimat, at produktionen vil falde igen i juli. Men tidlige estimater undersiger normalt det faktiske BNP. Derudover tegner det statistiske bureau muligvis ikke fuldt ud for store gevinster i serviceudgifter.
USA – Skyld skylden på Delta
Ugen op til Labor Day Weekend var rig på økonomiske data. Som helhed indikerer rapporterne, at den økonomiske vækst mistede noget i august, men at aktiviteten sandsynligvis forblev på et ret sundt niveau. Ugens mest ventede rapport, lønrapporten, er et eksempel på det. Jobvæksten i august faldt ikke kun fra en meget stærk juli, men antallet af 235 job kom langt under markedets forventninger (figur 1). Det skal bemærkes, at fremskridtene i fritids- og gæstfrihedssektoren – en primær drivkraft bag gevinster i de seneste måneder – gik i stå i august. Gevinsten blev ført af professionelle og forretningsmæssige tjenester (+74k) og transport og lager (+53k). Arbejdsløsheden gjorde også nogle fremskridt og faldt til 5.2 % fra 5.4 % i måneden før. I mellemtiden steg den gennemsnitlige timeløn til 4.3 % (år-til-år) fra 4.1 %. Kort sagt, mens beskæftigelsesrapporten bestemt ikke var så stærk som forventet, havde den stadig masser af lyspunkter.
ISM Services Index gennemførte en lignende fortælling. Indekset kom fra et rekordhøjt niveau i måneden før og faldt 2.4 point i august. Alligevel, på et niveau på 61.7, forbliver det godt i ekspansivt territorium. ISM-fremstillingsmodparten, som omfatter en mindre del af økonomien, klarede sig bedre og steg 0.4 point til 59.9. Denne milde stigning i august gør dog ikke meget for at vende en aftagende tendens, der har været undervejs siden marts. Hvad mere er, peger de underliggende indikatorer i fremstillingsrapporten stadig på udbudssideproblemer, der fortsat hæmmer industriens evne til at imødekomme efterspørgslen.
Forsyningsrelaterede problemer er også omtalt i bilsalgsrapporten. Bilsalget faldt 10.7 % til 13.1 millioner enheder (sæsonjusteret årlig rate) i august, hvilket markerede den fjerde måned i træk med tilbagegang. Lave lagerniveauer som følge af mangel på mikrochips og andre pandemi-relaterede forstyrrelser ser ud til at være hovedsynderen bag tendensen.
Vippede til boligmarkedet og afventende boligsalg trak sig tilbage for anden måned i træk i juli med et fald på 1.8 %. Afventende salg fører det faktiske salg med 1-2 måneder. Som sådan tyder tilbagetrækningen på, at den kommende rapport om eksisterende boligsalg i august også kan vise en vis blødhed.
Opbremsningen i den økonomiske aktivitet i løbet af den sidste måned skete sideløbende med en stigning i COVID-19-infektioner. Den seneste Delta-drevne infektionsbølge er sandsynligvis en nøglefaktor bag de stoppede fremskridt i genopretningen af lønningslister for fritid og gæstfrihed og bag en vis opblødning i forbrugertilliden (sidstnævnte faldt til et lavpunkt på seks måneder i august). Denne modvind kan fortsætte på kort sigt. I mellemtiden vil den pludselige afslutning på fraflytningsmoratoriet i sidste uge og den kommende afskæring af pandemiske arbejdsløshedsunderstøttelse på Labor Day øge vanskelighederne for sårbare husholdninger, hvilket sandsynligvis vil tage en vejafgift på udgifterne. På en positiv bemærkning er tidlige indikationer på, at infektionstempoet kan aftage, et godt tegn, selv om virussens iboende lunefulde natur giver ringe trøst (figur 2).
Med de kortsigtede risici vippet til nedadgående, forventer vi, at Fed venter på mere bekræftelse af økonomisk modstandsdygtighed, før den aftager senere i år.
Canada – Andet kvartals BNP-chocker
BNP i andet kvartal dominerede overskrifterne i denne uge. Økonomien, som de fleste havde forudset at fortsætte med at komme sig i andet kvartal - om end i et langsommere tempo - faldt uventet. På årsbasis kvartal-over-kvartal faldt BNP med 1.1 %, mens konsensusopfordringen var en udvidelse på 2.5 %. Dette var økonomiens første tilbagegang siden pandemien ramte i andet kvartal sidste år. Hvad skete der? Hvordan fik analytikere opkaldet så forkert?
Det skyldes, at økonomiobservatører ikke forudså, at Statistics Canada lavede væsentlige nedjusteringer af månedlige BNP-data, som danner grundlag for kvartalsvise BNP-opkald. Det statistiske bureau svækkede måned-over-måned vækst i april fra -0.5 % til -0.9 %, mens maj-tallet blev sænket fra -0.3 % til -0.5 %. Disse ændringer betød, at Canadas økonomiske resultater i andet kvartal var betydeligt svagere, end hvad man tidligere havde troet.
Det er vigtigt at bemærke, at månedlige BNP-data beregnes på industribasis, mens den kvartalsvise overskriftsserie er konstrueret ved hjælp af udgiftskomponenter. Historisk set har væksten i disse to serier været tæt korreleret, men for nylig er der åbnet et hul (figur 1). Dette afspejler sandsynligvis vanskeligheder, Statistics Canada har haft med at indsamle data under pandemien. Alligevel peger både BNP efter udgifter og BNP efter branche på et underpar i andet kvartal.
Ifølge udgiftsregnskabet var boliginvesteringer og eksport de primære årsager til svagheden (figur 2). Førstnævnte kommer ikke som en overraskelse, da aktiviteten på boligmarkedet for nylig er afkølet med boligsalg og starter i juni omkring 20 % under deres top i marts. På eksportsiden ramte forsyningsafbrydelser, især mangel på mikrochips, bilproduktionen hårdt, hvilket førte til et -47% (årligt) fald i eksporten af motorkøretøjer og reservedele. Husholdningernes forbrug var også skuffende i andet kvartal. Udgifterne flyttede sig knapt fra niveauet i første kvartal, da pandemirelaterede restriktioner holdt serviceforbruget tilbage.
På trods af den generelle svaghed endte andet kvartal med god bemærkning. Genåbning af provinsøkonomier førte til en stigning på 0.7 % m/m i den økonomiske produktion i juni, hvor servicesektorer med høj berøring oplevede betydelige gevinster. Overraskende nok ser det økonomiske momentum ud til at have været kortvarigt, da Statistics Canadas flashestimat viste en nedgang på 0.4 % i BNP i juli.
Men der er gode grunde til at tro, at det statistiske bureau kan undervurdere den økonomiske aktivitet den måned. For det første produceres forhåndsestimatet kun med delvise data, hvor information om serviceforbrug kan være utilstrækkelig. TD kredit- og betalingskortdata tyder på en kraftig stigning i udgifterne til high-touch-tjenester i hele juli, hvilket muligvis ikke er blevet indarbejdet af Statistics Canada. For det andet har flash-estimatet typisk underspået den faktiske udgivelse, siden den først blev offentliggjort i marts sidste år. Ud af 16 udgivelser underforudsagde det tidlige tal officielle data 10 gange. Vi kunne se det samme ske, når juli-data formelt offentliggøres den 1. oktober.




 Signal2forex.com - Bedste Forex robotter og signaler


