
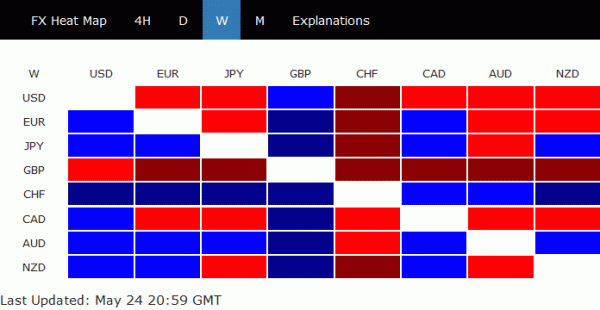
Råvarevalutaer kom tilbage til live, da de gik ind i en amerikansk session, med hjælp fra et bredt funderet rally i europæiske indekser og amerikanske futures. Canadiske dollar hæves også, da WTI-olieprisen genvinder 70-håndtaget. Dollaren vendte sig blandet for nu, da de sælger til schweiziske franc, euro og yen. Med en tom økonomisk kalender for resten af dagen, vil valutamarkederne sandsynligvis følge risikomarkederne tæt.
Teknisk set bryder USD/CHF 0.9241 og fokus kunne være på 0.9273 modstand. Pause der vil genoptage stigningen fra 0.8925. EUR/CHF fik også støtte fra 4 timer 55 EMA og rebounds. Brud på 1.0899 vil genoptage hele stigningen fra 1.0694 til 1.0985 modstand. En sådan udvikling, hvis det sker, kan enten sætte gang i opadgående acceleration i USD/CHF eller hjælpe med at afbøde EUR/USD's fald noget.
I Europa er FTSE i skrivende stund steget med 0.68 %. DAX er steget 0.96 pct. CAC er steget 0.75%. Tysklands 10-årige rente falder -0.0044 til -0.332. Tidligere i Asien steg Nikkei 0.22 pct. Hongkong HSI faldt -1.50%. Kina Shanghai SSE steg 0.33 pct. Singapore Strait Times faldt -0.79 pct. Japans 10-årige JGB-udbytte steg 0.0008 til 0.046.
ECB Schnabel: En for tidlig stramning ville kvæle opsvinget
I en tale sagde ECB's direktionsmedlem Isabel Schnabel, at inflationen i eurozonen "sandsynligvis vil aftage mærkbart næste år". Hun advarede om, at "en for tidlig stramning af pengepolitikken som reaktion på en midlertidig stigning i inflationen ville kvæle opsvinget og være mest skadelig for dem, der allerede lider under den nuværende stigning i inflationen."
Hun sagde også, "der er gode grunde til at antage, at den nuværende konstellation af finans- og pengepolitik i euroområdet endelig kan kortlægge vejen ud af det lave rentemiljø."
BoE Hauser: Balancen vil være strukturelt større selv efter QE-afviklingen
BoE's administrerende direktør Andrew Hauser sagde i en tale, at centralbankernes balancer vil være "strukturelt større" sammenlignet med begyndelsen af årtusindet, selv efter det nuværende QE-program er afviklet. Central bliver nødt til at mødes med "større andel af den strukturelt højere efterspørgsel efter likviditet; og overvej mulige centralbanks digitale valutaer.”.
Balancerne vil også være "mere variable, da lavere globale renter og et bredere likviditetsforsikringsværktøj betyder, at balancer spiller en mere aktiv kontracyklisk rolle."
Tyskland vil sandsynligvis få et mærkbart hop i produktionen i 3. kvartal
Tysklands økonomiministerium sagde i sin månedlige rapport, at "der sandsynligvis vil være en mærkbar stigning i den økonomiske produktion i det nuværende tredje kvartal." Ikke desto mindre var der også tegn på normalisering af væksten i 4. kvartal. Spredningen af nye varianter af COVID-19 kan også forplumre udsigterne.
BNP voksede kun med 1.6 % kOq i 2. kvartal, som er begrænset af mangel på halvlederchips og andre mellemprodukter.
Prisen på japanske erhvervsvarer tikkede ned til 5.5 % år-til-år, engrosinflationen vil forblive under opadgående pres
Japans prisindeks for erhvervsvarer faldt en smule til 5.5 % år/år i august. Men det var tæt på julis 5.6 % år-til-år, hvilket var den højeste værdi siden september 2008. Med 105.8 markerede indekset også det højeste niveau siden 1982.
Shigeru Shimizu, leder af BoJs prisstatistikafdeling, sagde, "da den globale økonomi fortsætter med at komme sig takket være fremskridt inden for vaccinationer, vil den indenlandske engrosinflation forblive under opadgående pres, selvom der er usikkerhed om udsigterne på grund af en genopblussen af infektioner."
NZIER reviderede inflationsprognosen, NZD for at forblive forhøjet i de kommende år
I NZIERs septemberundersøgelse blev konsensusprognosen for BNP 2021/22 nedjusteret fra 5.0 % til 4.5 %. Men BNP-prognosen for 2022/23 for 2022/23 blev revideret op fra 3.7 % til 4.5 %. Revisionen afspejler sandsynligvis virkningen af det nuværende COVID-19-udbrud. BNP forventes at vokse med 2.3 % i 2023/24 (revideret ned fra 2.6 %) og derefter stige til 2.7 % i 2024/25.
Inflationsprognoserne blev revideret kraftigt fra 2.1 % til 3.5 % i 2021/22, op fra 1.9 % til 2.0 % i 2022/23. Det er uændret på 2.2 % i 2023/24 og forventes at være stabilt på 2.2 % i 2024/25. NZIER sagde: "Kapacitetspres fortsætter med at bygge op i hele den newzealandske økonomi, da akut mangel på arbejdskraft og COVID-relaterede forsyningskædeforstyrrelser øger omkostningspresset yderligere. Solid efterspørgsel har gjort det lettere for virksomheder at vælte disse omkostninger over på kunderne ved at hæve priserne.”
NZD-udsigterne er blandet med handelsvægtet indeks, der er revideret lavere på kort sigt. Men, sagde NZIER, "forventningerne er, at valutaen forbliver forhøjet i de kommende år," da RBNZ renteforhøjelsesforventninger forbedrede udbyttets attraktivitet.
New Zealand ANZ erhvervstillid steg til -6.8, hvilket viser robusthed
I den foreløbige aflæsning af september steg New Zealand ANZ Business-tilliden til -6.8, op fra augusts -14.2. Udsigterne for egen aktivitet faldt til 18.2, et fald fra 19.2. Ser man på nogle flere detaljer, faldt eksporthensigterne fra 7.4 til 5.7. Investeringsintentionerne faldt fra 14.4 til 12.2. Beskæftigelsesintentionerne faldt fra 17.0 til 14.7. Inflationsforventningerne tikkede ned fra 3.05 til 2.97.
ANZ sagde, at rapporten viste "resiliens" på trods af lockdown i Auckland, hvor de fleste fremadrettede aktivitetsindikatorer holder sig godt. ANZ sagde: "Vi undersøgte en opdeling mellem Auckland og resten af landet, men forskellene var meget små."
"Samlet set tyder de foreløbige ANZ Business Outlook-resultater på, at virksomheder kan se lys for enden af tunnelen, selv i Auckland. Vi kan gøre det her, stod der”.
OPEC: Genopretning af olieefterspørgsel forsinket til 1. halvår 2022
I den månedlige oliemarkedsrapport nedjusterede OPEC prognoserne for olieefterspørgsel i 4. kvartal til et gennemsnit på 99.70 mio. bpd, et fald på 110 bpd fra sidste måneders prognoser. For 2022 vil den globale olieefterspørgsel samlet set stige med 5.96 mio. bpd i hele 2021. Forventninger til efterspørgselsvækst for 2022 blev revideret fra 3.28 mio. bpd til 4.1 mio. bpd.
Det sagde, at den "øgede risiko for COVID-19-tilfælde, primært drevet af Delta-varianten, forplumrer udsigterne til olieefterspørgsel, der går ind i årets sidste kvartal." Som et resultat er "olieefterspørgslen i andet halvår 2021 blevet justeret lidt lavere, hvilket delvist forsinker genopretningen af olieefterspørgslen ind i første halvår 2022."
"Tempoet for opsving i olieefterspørgslen antages nu at være stærkere og for det meste finde sted i 2022," sagde OPEC. "Efterhånden som vaccinationsraterne stiger, forventes COVID-19-pandemien at blive bedre styret, og økonomiske aktiviteter og mobilitet vil vende tilbage til niveauet før COVID-19."
USD / CHF Mid-Day Outlook
Daglige drejninger: (S1) 0.9160; (P) 0.9172; (R1) 0.9195; Mere….
USD/CHFs brud på 0.9017 tyder på genoptagelse af stigningen fra 0.9017. Intraday bias er tilbage på opsiden for 0.9273 modstand først. Et fast brud der vil stivne på kort sigt blålighed for 0.9471 modstand næste. Et brud på 0.9149-understøttelse vil dog vende fokus tilbage til 0.908-understøttelse i stedet.
I det større billede kæmper USD/CHF stadig omkring 55 ugers EMA (nu på 0.9178), og udsigterne er blandede for nu. Bekræftet afvisning af 55-ugers EMA vil bevare bearishness på mellemlang sigt. Det vil sige, at et større fald fra 1.0342 ville genoptages gennem 0.8756 lav på et senere tidspunkt. Dog vil vedvarende handel over 55 ugers EMA vippe fordel til tilfældet med bullish vending. Fokus ville derefter blive vendt til 0.9471 modstand til bekræftelse.
Opdatering af økonomiske indikatorer
| GMT | CCY | Events | Actual | Forecast | Tidligere | Revideret |
|---|---|---|---|---|---|---|
| 23:50 | JPY | PPI Y / Y Aug | 5.50% | 5.60% | 5.60% | |
| 23:50 | JPY | BSI Indeks for store fremstillingsbetingelser Q3 | 7 | -0.9 | -1.4 | |
| 18:00 | USD | Månedlig budgetopgørelse (USD) Aug | -260.5B | -302.1B |




 Signal2forex.com - Bedste Forex robotter og signaler


