
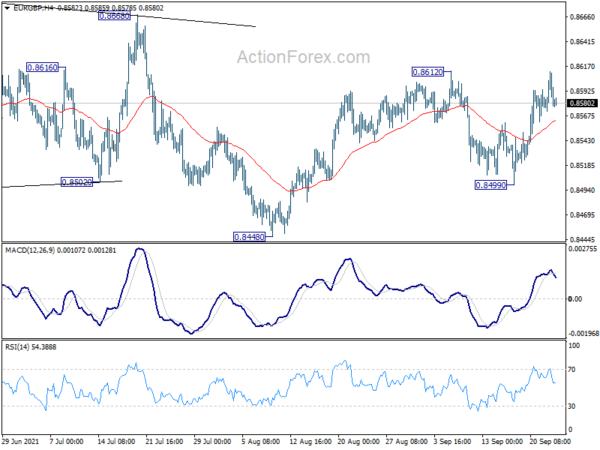
Dollar dyppede oprindeligt efter FOMC natten over, men fandt hurtigt fodfæste. Den generelle markedsreaktion var positiv, men utilstrækkelig til at ændre udsigterne på kort sigt. Sterling er fortsat den dårligst presterende i ugen, mens schweiziske franc er den stærkeste. Begge vil se nærmere på BoE- og SNB -politisk beslutning i dag. Varevalutaer er på den blødere side for nu, mens Yen er den fastere.
Teknisk set holder vi nøje øje med Sterling -par i dag. Især lykkedes det EUR/GBP ikke at bryde igennem 0.8612 modstand ved første forsøg. GBP/JPY stabiliserede sig også efter at have ramt 149.03 nøglesupportniveau. I mellemtiden mistede GBP/USD noget nedadgående momentum efter brud på 1.3601 support. Vi ville se, om pund -sælgere ville komme tilbage efter BoE, eller valutaen ville komme tilbage fra det nuværende niveau.
I Asien stiger Hong Kong HSI i skrivende stund med 0.69%. Kina Shanghai SSE er steget med 0.58%. Singapore Strait Times er steget 0.86%. Japan er på ferie. I løbet af natten steg DOW 1.00%. S&P 500 steg 0.95%. NASDAQ steg 1.02%. 10-års udbytte steg 0.012 til 1.336.
S&P 500 lukkede op efter FOMC, men risikoen forbliver på bagsiden
Det samlede svar på Feds meddelelse natten over var positivt, med større aktieindekser lukket højere. Kort sagt angav Fed, at nedtrapning vil komme "snart". Medlemmerne har også skubbet timingen af den første renteforhøjelse frem. De mediane prikplotter viste, at 9 ud af 18 medlemmer forventede, at det ville ske i 2022.
Foreslåede målinger på Fed:
S&P 500 steg 0.95% for at lukke til 4395.64. Men det kæmpede for at bryde igennem 55 dages EMA (nu på 4412.38). Kortsigtet risiko vil forblive på bagsiden, medmindre SPX kan opretholde over EMA i de næste par dage. En pause fra denne uges laveste niveau på 4305.91 vil endvidere bekræfte, at den allerede er i korrektion til en hel opadgående trend fra 3233.94. Dybere fald ville blive set til 38.2% retracement på 4044.70, før SPX finder en bund.
Australien PMI -komposit steg til 46.0, tidlige tegn på et vendepunkt
Australien PMI Manufacturing steg fra 52.0 til 57.3 i september og nåede et højdepunkt på 3 måneder. PMI Services steg også fra 42.9 til 44.9, og holdt sig i sammentrækning, men nåede et højdepunkt på 3 måneder. PMI Composite steg fra 43.3 til 46.0.
Jingyi Pan, økonomidirektør i IHS Markit, sagde: “Forlængelsen af COVID-19-restriktioner til september fortsatte med at dæmpe forretningsforholdene i den australske private sektor, selvom den lette lempelse af restriktionerne blev taget op i den seneste IHS Markit Flash Australia Composite PMI, hvor det samlede sammensatte outputindeks faldt sammen i en langsommere hastighed i september. Dette kan også tyde på, at vi ser på tidlige tegn på et vendepunkt.
”Beskæftigelsesindekset pegede i mellemtiden på højere arbejdsstyrkeniveauer, hvilket var et positivt tegn efter faldet i august, drevet af de alvorlige afbrydelser af COVID-19. Når det er sagt, blev prispresset igen intensiveret for australske private virksomheder, mens beviser for forværrede forsyningsbegrænsninger samlet sig, hvilket alle stadig er et omdrejningspunkt for den australske økonomi. ”
Fremadrettet
BoE- og SNB -politiske beslutninger er de vigtigste fokusområder i den europæiske session. BoE forventes at holde bankrenten uændret på 0.1% ved enstemmig afstemning. Aktivkøbsmål vil også blive holdt på 875 GBP med 8-1 stemme. Fokus vil faktisk være på, hvordan to nye MPC -medlemmer ville flytte hawk/due -balancen. SNB forventes bredt at foretage ingen ændringer i politikken og gentage nødvendigheden af en negativ rente og parathed til valutaintervention.
Foreslåede aflæsninger:
På datafronten vil PMI'er i eurozonen, britiske PMI'er, amerikanske PMI'er og krav uden arbejde og detailhandel i Canada blive vist.
EUR / USD Daglig Outlook
Daglige drejninger: (S1) 1.1665; (P) 1.1710; (R1) 1.1735; Mere…
EUR/USD's fald fra 1.1908 er stadig i gang, og intradag -skævhed er fortsat negativt for 1.1663 lav. Afgørende pause der vil genoptage faldet fra 1.2265 og mønsteret fra 1.2348 til 1.1602 nøglesupport derefter. På oversiden vil over 1.1788 mindre modstand vende bias tilbage til opad for 1.1908 igen.
I det større billede ses stigning fra 1.0635 som mønsterets tredje ben fra 1.0339 (2017 lav). Yderligere rally forbliver i gunst, så længe 1.1602 support holder, til klynge -modstand ved 1.2555 næste (38.2% retracement af 1.6039 til 1.0339 ved 1.2516). Imidlertid vil en vedvarende pause på 1.1602 hævde, at stigningen fra 1.0635 er forbi, og gøre udsigterne på mellemlangt sigt til bearish igen. Dybere fald ville ses til 61.8% retracement af 1.0635 til 1.2348 ved 1.1289 og derunder.
Opdatering af økonomiske indikatorer
| GMT | CCY | Events | Actual | Forecast | Tidligere | Revideret |
|---|---|---|---|---|---|---|
| 23:00 | AUD | Fremstilling PMI Sep P | 57.3 | 52 | ||
| 23:00 | AUD | Services PMI Sep P | 44.3 | 42.9 | ||
| 7:15 | EUR | Frankrig Produktion PMI Sep P | 57.3 | 57.5 | ||
| 7:15 | EUR | Frankrig Services PMI Sep P | 56.1 | 56.3 | ||
| 7:30 | CHF | SNB-renteafgørelse | -0.75% | |||
| 7:30 | EUR | Tyskland Produktion PMI Sep P | 61.3 | 62.6 | ||
| 7:30 | EUR | Tyskland Tjenester PMI Sep P | 60.3 | 60.8 | ||
| 8:00 | EUR | Eurozone Manufacturing PMI Sep P | 60.4 | 61.4 | ||
| 8:00 | EUR | Eurozone Services PMI Sep P | 58.4 | 59 | ||
| 8:00 | EUR | ECBs økonomiske bulletin | ||||
| 8:30 | GBP | Fremstilling PMI Sep P | 59 | 60.3 | ||
| 8:30 | GBP | Services PMI Sep P | 55 | 55 | ||
| 11:00 | GBP | BoE Renteafgørelse | 0.10% | 0.10% | ||
| 11:00 | GBP | BoE Asset Buying Facility | 875B | 875B | ||
| 11:00 | GBP | MPC officielle bankrente stemmer | 0-0-9 | 0-0-8 | ||
| 11:00 | GBP | MPC Asset Purchase Facility Votes | 0-1-8 | 0-1-7 | ||
| 12:30 | CAD | Detailhandel Salg M / M Jul | 2.50% | 4.20% | ||
| 12:30 | CAD | Detailhandel eks. Biler M / M jul | 2.70% | 4.70% | ||
| 12:30 | USD | Indledende krav uden arbejdsløshed (Sep 17) | 317K | 332K | ||
| 13:45 | USD | Fremstilling PMI Sep P | 61.1 | 61.1 | ||
| 13:45 | USD | Services PMI Sep P | 55.1 | 55.1 | ||
| 14:30 | USD | Naturgasopbevaring | 83B |




 Signal2forex.com - Bedste Forex robotter og signaler


