
Dollaren stiger mildt i den tidlige amerikanske session, da den overordnede CPI var tilbage på et højt niveau i flere årtier, hvilket kerne-CPI fortsat er stædigt stærkt. Gevinsten i dollaren er indtil videre begrænset. De overordnede markeder fortsætter med at handle i konsolideret tilstand, med mild svaghed set i råvarevalutaer, mens schweiziske franc og euro er på vej op. Næste fokus er FOMC-minutter, men de vil næppe afsløre noget spektakulært, andet end at Fed er klar til at begynde at nedtrappe ved årets udgang.
Teknisk set, da Dollar forsøger at komme sig, ser vi på 1.3542 mindre støtte i GBP/USD og 0.7287 mindre støtte i AUD/USD. Brud på dette niveau kan være et tegn på, at dollarkøb er tilbage. Hvis det sker, er vi også nødt til at se, om EUR/USD ville accelerere ned igen, mens USD/JPY accelererer op igen, for at bekræfte.
I Europa er FTSE i skrivende stund nede -0.03%. DAX er steget 0.56 pct. CAC er steget 0.28%. Tysklands 10-årige rente falder -0.032 til -0.114. Tidligere i Asien faldt Nikkei -0.32 pct. Kina Shanghai SSE steg 0.42 pct. Singapore Strait Times steg 1.43 pct. Japans 10-årige JGB-udbytte faldt -0.0060 til 0.090.
Amerikansk CPI tikkede op til 5.4 % å/å i september, CPI-kernen uændret på 4.0 % år/år
Amerikansk CPI steg 0.4 % mor i september, over forventningen på 0.3 % mor. CPI-kernen steg 0.2 % mor, hvilket svarede til forventningerne. For 12-måneders perioden tikkede CPI op til 5.4 % å/å, over forventningen på 5.3 % å/å. Det er tilbage på det højeste niveau siden januar 1991. CPI-kernen var uændret på 4.0 % år/år, hvilket svarede til forventningerne.
Eurozonens industriproduktion faldt -1.6% mor i august, EU faldt -1.5% mor
Eurozonens industriproduktion faldt -1.6 % mod i august, hvilket svarede til forventningerne. Produktionen af investeringsgoder faldt med -3.9%, varige forbrugsgoder med -3.4%, halvfabrikata med -1.5% og ikke-varige forbrugsgoder med -0.8%, mens produktionen af energi steg med 0.5%.
EU's industriproduktion faldt -1.5 % mom. Blandt de medlemsstater, for hvilke der er data tilgængelige, blev de største månedlige fald registreret i Malta (-6.3 %), Tyskland og Estland (begge -4.1 %) og Slovakiet (-3.8 %). De højeste stigninger blev observeret i Danmark (+3.5%), Litauen (+2.9%) og Luxembourg (+2.1%).
NIESR forventer, at Storbritanniens BNP vil vokse med 1.5 % i 3. kvartal, 0.8 % i 4. kvartal
NIESR sagde, at forsyningsbegrænsningerne vokser og sandsynligvis vil fortsætte i efteråret. Den forudser en vækst i Storbritanniens BNP på 1.5 % i 3. kvartal efterfulgt af 0.8 % i 4. kvartal. Det inkluderede en anslået 0.4 % vækst i BNP i september.
Rory Macqueen Hovedøkonom, NIESR: "Genåbningen af økonomien fortsatte med at understøtte væksten i august, hvor populariteten af indenlandske helligdage bidrog til 23 procent måned-til-måned vækst for især hoteller og campingpladser. Det faktum, at forbrugervendte tjenester forbliver 5 procent under deres top, tyder på, at der er rigelig plads til fremtidig indhentning også i fremtiden. Andre steder kan et yderligere fald i byggeproduktionen delvist have været et resultat af en rapporteret stigning i inputomkostningerne: noget, der sandsynligvis vil påvirke økonomien bredere, hvis mangel fører til mere generelle prisstigninger hen over efteråret. De kommende måneder kan se noget af et opsving med to hastigheder, hvor sektorer er mest berørt af mangel på tilbagegang, mens andre fortsætter med at komme sig."
Storbritanniens BNP voksede 0.4 % mor i august, stadig -0.8 % under præ-pandeminiveau
Storbritanniens BNP voksede 0.4 % mor i august, lidt under forventningen på 0.5 % mor. Services voksede 0.3 pct. Produktionen steg 0.8 pct. Byggeri kontraheret med -0.2% mom. I de tre måneder frem til august voksede BNP med 2.9 % 3 mio. 3 mio., hovedsageligt på grund af ydeevnen af tjenester, hvilket stort set afspejler gradvis genåbning.
Sammenlignet med præpandeminiveauerne i februar 2020 var det samlede BNP stadig faldet -0.8 %. Services faldt -0.6%. Produktionen faldt -1.3 pct. Fremstilling faldt -2.4 pct. Byggeriet faldt -1.5 pct.
Også fra Storbritannien steg underskuddet på varehandelen til BNP -14.9 mia. i august, mod forventning om -11.9 mia. GBP.
Australien Westpac forbrugerstemning faldt til 104.6, stadig flere optimister
Australiens Westpac-Melbourne Institutes forbrugerstemning faldt -1.5 % til 104.6 i oktober, ned fra septembers 106.2. Der var fortsat et klart flertal af optimister nationalt, selv på statsniveau – NSW (103.4); Victoria (105.4); Queensland (105.3) og Western Australia (105.4).
Westpac forventer, at RBA "næsten helt sikkert opretholder sine politiske indstillinger" på mødet den 2. november. I stedet vil den næste ændring sandsynligvis være endnu en runde nedtrapning i februar. Når vi ser fremad, forventer Westpac en renteforhøjelse i 2. kvartal af 2023, mens RBA har gentagne gange sagt, at betingelserne for forhøjelsen først vil blive opfyldt i 2024.
New Zealand ANZ erhvervstillid faldt en smule til -8.6 i oktober
New Zealand ANZ erhvervstillid faldt en smule til -8.6 i oktobers foreløbige måling, ned fra septembers -7.2. Forventningerne til egen aktivitet steg kraftigt fra 18.2 til 26.2. Eksportintentionerne steg fra 7.4 til 9.2. Investeringsintentionerne steg fra 9.2 til 14.3. Beskæftigelsesintentionerne faldt fra 14.1 til 12.1. Omkostningsforventningerne steg fra 84.2 til 84.9. Inflationsforventningerne steg også fra 3.02 % til 3.04 %.
ANZ sagde, at undersøgelsen fortæller en historie om "bemærkelsesværdig modstandsdygtighed", hvor de fleste fremadrettede aktivitetsindikatorer holder op eller forbedres. Inflationspresset forbliver "intenst", og omkostningspres er "ekstremt".
USD / JPY Mid-Day Outlook
Daglige drejninger: (S1) 113.15; (P) 113.47; (R1) 113.93; Mere…
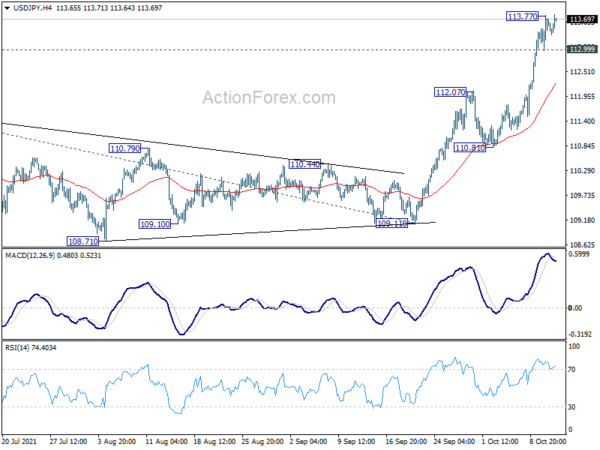
Intradag bias i USD/JPY er tilbage på opsiden, da det forsøger at genoptage det seneste rally efter kort tilbagetog. Optrenden fra 102.58 bør målrette 61.8% fremskrivning af 102.58 til 111.65 fra 109.11 til 114.71. Fast break der vil målrette 100% fremskrivning på 118.18 næste. På den negative side vil et brud på 112.99 mindre støtte gøre intradag bias neutral og bringe konsolideringer igen. Men stærk støtte bør ses over 112.07 for at bringe stigningen i gang.
I det større billede burde det korrigerende fald fra 118.65 (høje 2016) allerede være afsluttet på 101.18. Stigning fra 102.58 ses som det tredje ben i op-trenden fra 101.18. Næste mål er 114.54 modstand og derefter 118.65 høj. Dette vil nu være det foretrukne tilfælde, så længe 108.71-støtten holder, selv i tilfælde af tilbagetrækning.
Opdatering af økonomiske indikatorer
| GMT | CCY | Events | Actual | Forecast | Tidligere | Revideret |
|---|---|---|---|---|---|---|
| 23:30 | AUD | Westpac Forbruger Tillid Okt | -1.50% | 2.00% | ||
| 23:50 | JPY | Pengeforsyning M2 + CD Å / Å Sep | 4.20% | 4.20% | 4.70% | |
| 23:50 | JPY | Maskinordrer M / M aug | -2.40% | 1.60% | 0.90% | |
| 03:00 | CNY | Handelsbalance (USD) september | 66.8B | 47.2B | 58.3B | |
| 03:00 | CNY | Eksport (USD) Å / Å Sep. | 28.10% | 21.50% | 25.60% | |
| 03:00 | CNY | Import (USD) Å / Å Sep. | 17.60% | 19.20% | 33.10% | |
| 03:00 | CNY | Handelsbalance (CNY) Sep | 433B | 323B | 376B | |
| 03:00 | CNY | Eksport (CNY) Å / Å Sep. | 19.90% | 17.10% | 15.70% | |
| 03:00 | CNY | Import (CNY) Å / Å Sep. | 10.10% | 22.30% | 23.10% | |
| 06:00 | EUR | Tyskland CPI M / M Sep F | 0.00% | 0.00% | 0.00% | |
| 06:00 | EUR | Tyskland CPI Å / Å Sep F | 4.10% | 4.10% | 4.10% | |
| 06:00 | GBP | BNP M / M Aug | 0.40% | 0.50% | 0.10% | -0.10% |
| 06:00 | GBP | Industriel Produktion M / M Aug | 0.80% | 0.40% | 1.20% | 0.30% |
| 06:00 | GBP | Industriel Produktion Y / Y Aug | 3.70% | 3.00% | 3.80% | 4.40% |
| 06:00 | GBP | Produktion Produktion M / M Aug | 0.50% | 0.00% | 0.00% | -0.60% |
| 06:00 | GBP | Produktion Produktion Y / Y Aug | 4.10% | 6.00% | 6.00% | 6.10% |
| 06:00 | GBP | Varebeholdning (GBP) Aug. | -14.9B | -11.9B | -12.7B | |
| 09:00 | EUR | Eurozone Industriel Produktion M / M Aug | -1.60% | -1.60% | 1.50% | -1.40% |
| 12:30 | USD | KPI M / M Sep | 0.40% | 0.30% | 0.30% | |
| 12:30 | USD | KPI Y / Y Sep | 5.40% | 5.30% | 5.30% | |
| 12:30 | USD | KPI Core M / M Sep | 0.20% | 0.20% | 0.10% | |
| 12:30 | USD | KPI Kerne Y / Y Sep | 4.00% | 4.00% | 4.00% | |
| 18:00 | USD | FOMC-referatet |




 Signal2forex.com - Bedste Forex robotter og signaler


