
Den kommende uge vil stille lidt op efter, hvad der var en travl tid for centralbanker og geopolitiske begivenheder. Men der er stadig masser af aktivitet forude, da de seneste flash-PMI-målinger er på vej, og den schweiziske nationalbank vil holde det pengepolitiske tema kørende, for ikke at nævne, hvordan krigen i Ukraine vil udvikle sig midt i langsomme fremskridt i forhandlingerne om en våbenhvile.
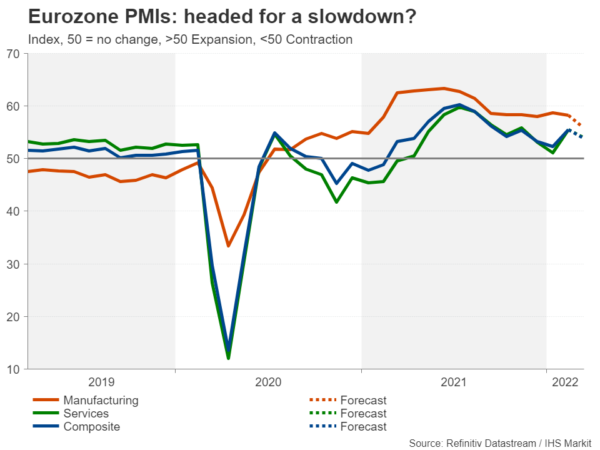
Vil eurozonens PMI'er markere en afmatning?
Nedfaldet fra Ukraine-konflikten har haft vidtrækkende konsekvenser på de globale markeder og på de økonomiske udsigter, efterhånden som verden er gledet ind i en ny krise, lige som den var ved at komme ud af en anden. Men den mest opsigtsvækkende effekt har været på inflationen, da sanktionerne mod det råvarerige Rusland har sat gang i et allerede kogende prispres.
Med alt fra energi, landbrugs- og metalvarer steget højere siden Rusland invaderede Ukraine, er presset på virksomheder og forbrugere blevet endnu mere strammet, hvilket har udløst frygt for en recession. Europa har en større risiko for at lide endnu en nedtur, da det er blevet for afhængigt af russisk olie og gas til at opfylde sine energibehov gennem årene.
Europæiske eksportører vil desuden skulle bære konsekvenserne af de hårde vestlige sanktioner, og kombineret med skyhøje inputomkostninger er erhvervstilliden allerede begyndt at falde. Dette sætter så meget desto mere fokus på torsdagens flash-PMI-tal for euroområdet for marts, da investorerne ønsker at se, om den geopolitiske uro på EU's dørtrin hæmmer den økonomiske aktivitet. Ifo erhvervsklimamåler på fredag vil også blive overvåget.
Den Europæiske Centralbank har netop annonceret, at den vil afvikle sit aktivopkøbsprogram på et tidspunkt i løbet af sommeren, men har ikke forpligtet sig til en tidslinje for at hæve renten. Hvis PMI-dataene er svagere end forventet, kan satsninger på renteforhøjelser blive reduceret, og euroen kan skride igen, da den kun lige er vendt tilbage fra 22-måneders lave niveauer over for den amerikanske dollar.
SNB forventes ikke at ændre politikken
Euroens fald over for schweizerfrancen var også ret markant. Euro/franc faldt kortvarigt under paritet den 7. marts, da kampene i Ukraine blev intensiveret, og efterhånden som spekulationerne tog til om, at ECB ville udsætte sin stimulusexit. Den schweiziske nationalbank greb sandsynligvis ind for at presse francen ned, men dataene fra dens folioindskud tyder på, at den kun gjorde det beskedent.
Ikke desto mindre forventes SNB at gentage sit løfte om at intervenere, hvis det er nødvendigt, for at holde francen nede, når den mødes på torsdag, da valutaen er blevet apprecieret sammen med andre sikre havn som dollar og yen i denne turbulente periode. SNB opjusterede for nylig sine prognoser for inflationen for 2022, mens den nedjusterede vækstprognosen for året.
Inflationen ses dog stadig kun på 1.9 %, og derfor er det usandsynligt, at SNB vil signalere nogen stramning, da den holder styringsrenten i bero på -0.75 %. Schweiz' økonomi er ikke særlig udsat for Rusland, og landet er heller ikke meget afhængigt af olie- og gasimport til energi, da det for det meste bruger vandkraft og atomkraft. Så enhver påvirkning fra krigen mellem Rusland og Ukraine vil sandsynligvis være begrænset.
Alligevel forudser investorer, at SNB vil have løftet renten ud af negativt territorium i første kvartal af 2023. Selvom det i virkeligheden kun kan lade sig gøre, hvis ECB gør det samme. Indtil da forventes SNB at holde sig til valutakursintervention for at forhindre uberettigede stigninger i francen, mens de geopolitiske risici forbliver høje.
Kan Sunak standse pundets skred?
Flash PMI-udskrifter skal også ud af Storbritannien på torsdag, og ligesom for euroområdet forventes de at tikke lavere i marts. Detailsalgstallene for februar ud på fredag vil også være vigtige. Selvom den økonomiske smerte i Storbritannien fra sanktionerne mod Rusland sandsynligvis vil være mindre end i eurozonen, var investorerne allerede bekymrede for, hvordan stigende inflation og energiregninger ville påvirke husholdningernes forbrug i en forbrugerdrevet økonomi.
Disse bekymringer kan måske forklare, hvorfor pundet ikke rigtig har draget stor fordel af Bank of Englands rentestigninger. BoE hævede bankrenten for tredje møde i træk i denne uge, da inflationen fortsætter med at stige. Data ude på onsdag forventes at vise, at det britiske forbrugerprisindeks steg med 5.9 % år-til-år i februar.
Men på trods af de stigende priser ser det ud til, at nogle politiske beslutningstagere allerede er begyndt at få kolde fødder om yderligere stramninger midt i Ukraine-krisen, da der var en overraskende dissens i BoE-afstemningen.
Sterling risikerer nu at gense det seneste 16-måneders laveste niveau lige under $1.30, medmindre kansler Rishi Sunak kommer med en plan for at hjælpe husholdninger og små virksomheder med stigningen i brændstofpriserne, når han laver sin forårsbudgeterklæring på onsdag.
Sunak er under pres for at give yderligere lindring end de foranstaltninger, han havde annonceret tilbage i februar, og hvis han leverer, kan pundet tilbageholde noget tabt terræn.
Ukraines overskrifter kan diktere dollarens retning
I modsætning til BoE kunne de høgagtige signaler fra Fed på mødet i marts ikke have været højere. Alligevel faldt dollaren efter beslutningen, hvilket tyder på, at forventningerne til renteforhøjelser er blevet fuldt indbagt nu. Det er svært at se, hvordan næste uges anden-tier-data kan sætte vinden tilbage i dollarens sejl.
Salg af nye boliger for februar vil være den første store udgivelse på onsdag, efterfulgt af varige godsordrer for samme måned og det endelige BNP-estimat for 4. kvartal torsdag. De flash-PMI'er er også ude på torsdag. Selvom disse ikke er så nøje overvåget i USA som ISM PMI'erne, vil investorerne ikke desto mindre holde øje med dem for at se, om input- og outputprisinflationen er tæt på at toppe, og om vækstmomentumet forblev stærk i første halvdel af Marts. Afventende boligsalg afslutter tingene på fredag.
I en afgørende måned for centralbankmøder stjal pengepolitikken rampelyset noget fra krigsoverskrifterne i de sidste par uger. Men med ECB, Fed, BoE og BoJ-beslutning nu af vejen, vil geopolitikken sandsynligvis tage det fulde roret igen.
Skulle bestræbelserne på en våbenhvile mellem Rusland og Ukraine halte, kan dollaren genoptage sin opadgående tendens og presse dens vigtigste rivaler, euroen og pundet.
Den japanske yen kan også vinde ved enhver fornyet risikoaversion, da den er faldet kraftigt, siden tegn på fremskridt fra fredsforhandlingerne først begyndte at dukke op, såvel som fra Bank of Japan, som ikke sluttede sig til sine globale peers i at trække stimulanserne tilbage. Japanske PMI'er, der udsendes torsdag, vil sandsynligvis ikke tiltrække megen opmærksomhed for yenen.




 Signal2forex.com - Bedste Forex robotter og signaler


