
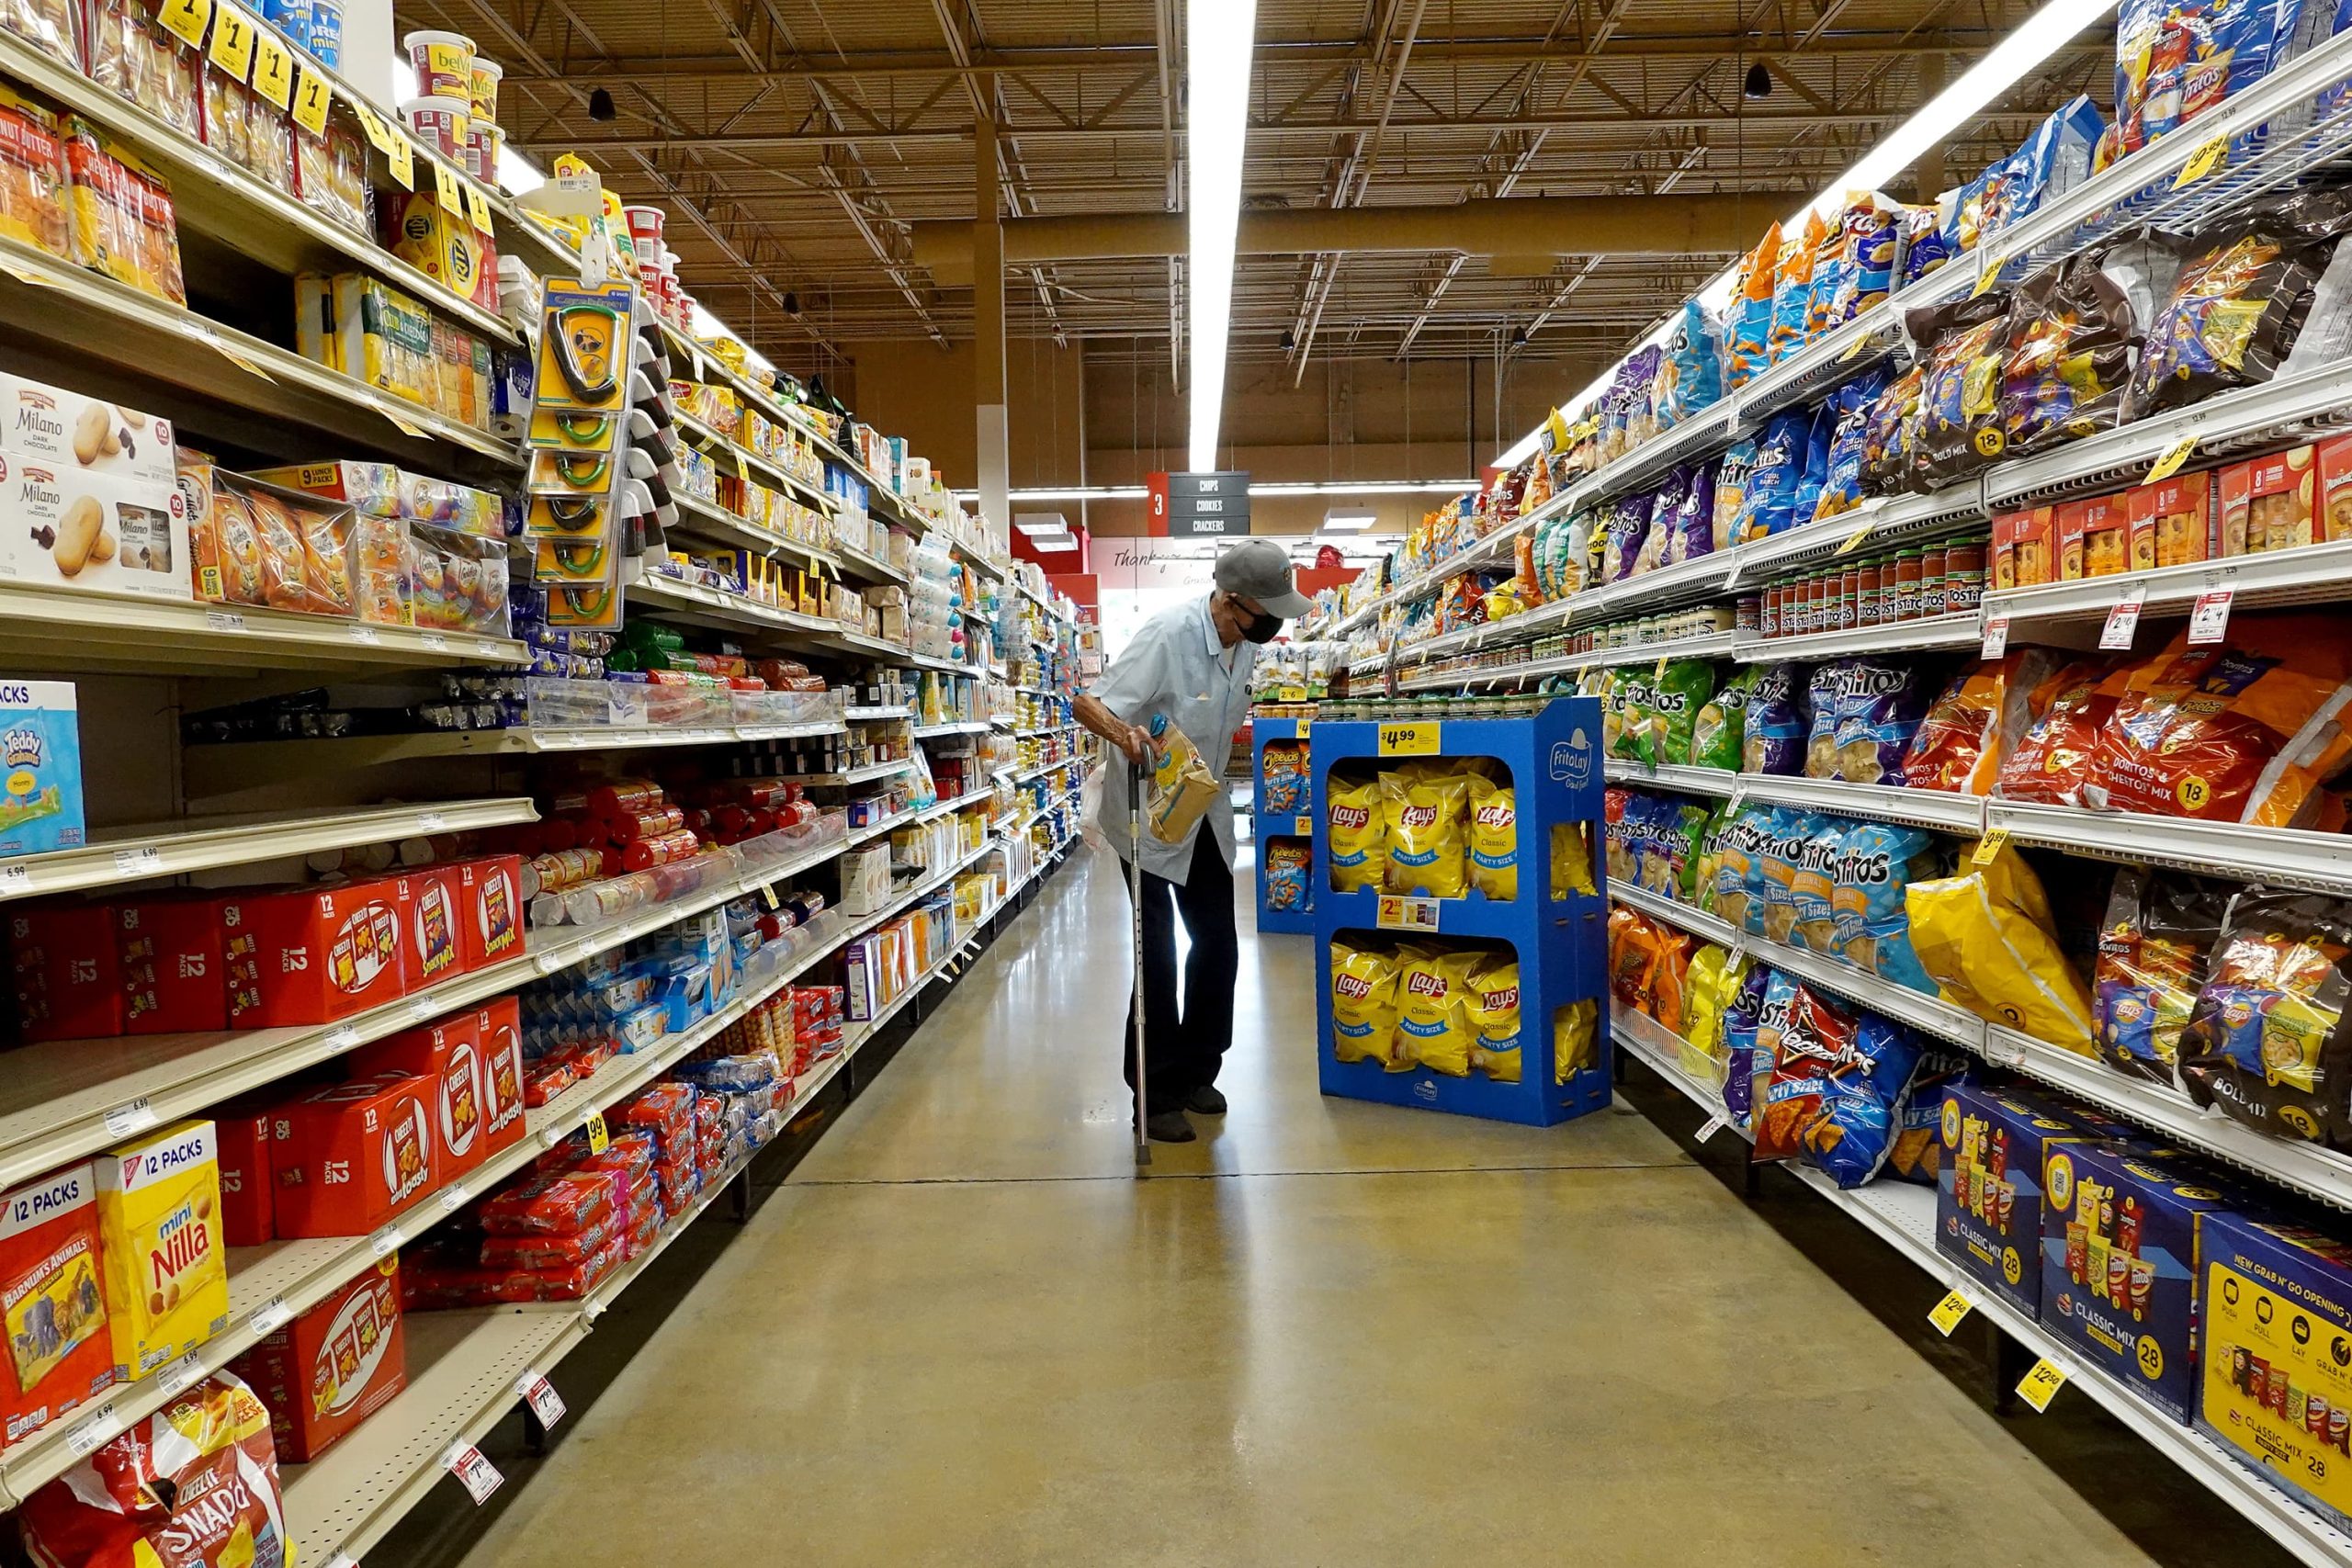
En kunde handler hos en købmand den 10. februar 2022 i Miami, Florida. Arbejdsministeriet meddelte, at forbrugerpriserne steg 7.5 % i sidste måned sammenlignet med 12 måneder tidligere, den stejleste år-til-år-stigning siden februar 1982.
Joe Raedle | Getty Images
Synspunktet om, at højere renter hjælper med at udrydde inflationen, er i bund og grund en trosartikel, baseret på et langvarigt økonomisk evangelium om udbud og efterspørgsel.
Men hvordan fungerer det egentlig? Og vil det virke denne gang, når oppustede priser i det mindste delvist virker uden for rækkevidde af konventionel pengepolitik?
Det er dette dilemma, der har forvirret Wall Street, og markederne er volatile.
I normale tider ses Federal Reserve som, at kavaleriet kommer ind i at dæmpe stigende priser. Men denne gang får centralbanken brug for hjælp.
"Kan Fed bringe inflationen ned på egen hånd? Jeg tror, at svaret er 'nej',” sagde Jim Baird, investeringschef hos Plante Moran Financial Advisors. "De kan helt sikkert hjælpe med at dæmme op for efterspørgselssiden ved højere renter. Men det kommer ikke til at losse containerskibe, det vil ikke genåbne produktionskapaciteten i Kina, det kommer ikke til at ansætte de langdistancevognmænd, vi har brug for for at få tingene på tværs af landet."
Alligevel vil politikere forsøge at bremse økonomien og dæmpe inflationen.
Fremgangsmåden er tostrenget: Centralbanken vil hæve benchmark-kortfristede renter, samtidig med at den reducerer de mere end 8 billioner dollars i obligationer, den har akkumuleret gennem årene for at hjælpe med at holde penge gennem økonomien.
Under Fed-planen går transmissionen fra disse handlinger til lavere inflation nogenlunde sådan her:
De højere satser gør penge dyrere og mindre attraktivt at låne. Det bremser til gengæld efterspørgslen til at indhente udbuddet, som har haltet dårligt under hele pandemien. Mindre efterspørgsel betyder, at handlende vil være under pres for at sænke priserne for at lokke folk til at købe deres produkter.
Potentielle virkninger omfatter lavere lønninger, et stop eller endda et fald i skyhøje boligpriser og, ja, et fald i værdiansættelsen for et aktiemarked, der hidtil har holdt sig ret godt over for den stigende inflation og nedfaldet fra krigen i Ukraine .
"Fed har haft rimelig succes med at overbevise markederne om, at de har øje på bolden, og de langsigtede inflationsforventninger er blevet holdt i skak," sagde Baird. ”Som vi ser fremad, vil det fortsat være det primære fokus. Det er noget, vi holder meget øje med, for at sikre, at investorerne ikke mister troen på [centralbankens] evne til at holde låg på langsigtet inflation."
Forbrugerinflationen steg med 7.9 % årligt i februar og steg sandsynligvis i et endnu hurtigere tempo i marts. Benzinpriserne steg 38% i løbet af 12-månedersperioden, mens fødevarer steg 7.9%, og huslypriserne steg med 4.7%, ifølge arbejdsministeriet.
Forventningsspillet
Der er også en psykologisk faktor i ligningen: Inflation menes at være noget af en selvopfyldende profeti. Når offentligheden tror, at leveomkostningerne vil være højere, tilpasser de deres adfærd i overensstemmelse hermed. Virksomheder øger de priser, de tager, og arbejdere kræver bedre løn. Denne skyl-og-gentag-cyklus kan potentielt drive inflationen endnu højere.
Det er derfor, Fed-embedsmændene ikke kun har godkendt deres første renteforhøjelse i mere end tre år, men de har også talt hårdt om inflationen i et forsøg på at dæmpe fremtidige forventninger.
På den måde holdt Fed-guvernør Lael Brainard - længe en tilhænger af lavere renter - tirsdag en tale, der lamslåede markederne, da hun sagde, at politikken skal blive meget strammere.
Det er en kombination af disse tilgange - håndgribelige bevægelser i de politiske renter plus "fremadrettede vejledning" om, hvor tingene er på vej hen - som Fed håber vil bringe inflationen ned.
"De har brug for at bremse væksten," sagde Mark Zandi, cheføkonom hos Moody's Analytics. "Hvis de tager lidt af dampen ud af aktiemarkedet, og kreditspændene udvides, og forsikringsstandarderne bliver lidt strammere, og boligprisvæksten aftager, vil alle disse ting bidrage til en opbremsning i væksten i efterspørgslen. Det er en central del af det, de forsøger at gøre her, at forsøge at få de finansielle vilkår til at stramme lidt op, så efterspørgselsvæksten aftager, og økonomien modereres.”
Finansielle forhold efter historiske standarder anses i øjeblikket for at være løse, selvom de bliver strammere.
Der er faktisk en masse bevægelige dele, og politikernes største frygt er, at de ved at dæmpe inflationen ikke bringer resten af økonomien ned på samme tid.
"De har brug for lidt held her. Hvis de får det, tror jeg, de vil være i stand til at klare det,” sagde Zandi. "Hvis de gør det, vil inflationen aftage, efterhånden som problemerne på udbudssiden aftager, og efterspørgselsvæksten aftager. Hvis de ikke er i stand til at holde inflationsforventningerne bundet, så nej, vi går ind i et stagflationsscenario, og de bliver nødt til at trække økonomien ind i en recession."
(Værd at bemærke: Nogle hos Fed mener ikke, at forventningerne betyder noget. Denne meget diskuterede hvidbog af en af centralbankens egne økonomer i 2021 udtrykte tvivl om virkningen og sagde, at troen hviler på "ekstremt vaklende grundlag.")
Shades of Volcker
Folk omkring under den sidste alvorlige stagflationsanfald, i slutningen af 1970'erne og begyndelsen af 1980'erne, husker godt denne påvirkning. Stillet over for løbske priser stod den daværende Fed-formand Paul Volcker i spidsen for et forsøg på at hæve Fed Funds-renten til næsten 20 %, hvilket kastede økonomien ud i en recession, før den tæmmede inflationsdyret.
Det er overflødigt at sige, at Fed-embedsmænd ønsker at undgå et Volcker-lignende scenario. Men efter måneders insisteren på, at inflationen var "forbigående", er en sen-til-partiet centralbank nu tvunget til at stramme hurtigt.
"Hvorvidt det, de har plottet, er nok, vil vi finde ud af med tiden," sagde Paul McCulley, tidligere cheføkonom hos obligationsgiganten Pimco og nu senior fellow hos Cornell, til CNBC i et onsdagsinterview. "Det, de fortæller os, er, at hvis det ikke er nok, vil vi gøre mere, hvilket implicit erkende, at de vil øge nedadrettede risici for økonomien. Men de har deres Volcker-øjeblik."
For at være sikker, ser oddsene for en recession ud til at være lave i øjeblikket, selv med den øjeblikkelige vending af rentekurven, der ofte varsler nedture.
En af de mest udbredte overbevisninger er, at beskæftigelsen, og specifikt efterspørgslen efter arbejdstagere, bare er for stærk til at skabe en recession. Der er omkring 5 millioner flere jobåbninger nu, end der er ledig arbejdskraft, ifølge Labour Department, hvilket afspejler et af de strammeste jobmarkeder i historien.
Men den situation bidrager til stigende lønninger, som steg 5.6 % i forhold til et år siden i marts. Goldman Sachs-økonomer siger, at jobgabet er en situation, som Fed skal forholde sig til eller risikere vedvarende inflation. Firmaet sagde, at Fed muligvis er nødt til at tage væksten i bruttonationalproduktet ned til 1-1.5 % årligt interval for at bremse jobmarkedet, hvilket indebærer en endnu højere styringsrente, end markederne prissætter valuta - og mindre slingreplads for økonomien at tippe ind i mindst en lavvandet nedtur.
'Det er der, du får recession'
Så det er en delikat balance for Fed, da den forsøger at bruge sit monetære arsenal til at bringe priserne ned.
Joseph LaVorgna, cheføkonom for Amerika hos Natixis, er bekymret for, at et vaklende vækstbillede nu kan teste Feds beslutsomhed.
"Uden for recessionen vil du ikke få inflationen ned," sagde LaVorgna, der var cheføkonom ved National Economic Council under tidligere præsident Donald Trump. "Det er meget nemt for Fed at tale hårdt nu. Men hvis du går et par stigninger mere og pludselig viser beskæftigelsesbilledet svaghed, vil Fed så virkelig blive ved med at tale hårdt?"
LaVorgna ser den konstante vækst i priser, der ikke er underlagt økonomiske cyklusser og stiger lige så hurtigt som cykliske produkter. De er muligvis heller ikke så udsat for presset fra renten og stiger af årsager, der ikke er bundet til løs politik.
"Hvis du tænker på inflation, er du nødt til at bremse efterspørgslen," sagde han. "Nu har vi fået en forsyningskomponent til det. De kan ikke gøre noget ved udbuddet, derfor skal de måske komprimere efterspørgslen mere, end de normalt ville. Det er der, du får recession.”




 Signal2forex.com - Bedste Forex robotter og signaler


