
Markedsets følelser stabiliseres generelt i dag, da det ser ud til, at USA og Kina stadig er vilje til at fortsætte handelsforhandlingerne. Ikke desto mindre, ellers nogle glædeligt ord, er der intet konkret, ikke engang et planlagt møde. Yderligere nedgang i tysk 10-årigt udbytte, dybere ind i negativt territorium, er et tegn på nervøsitet blandt investorer. Guld holder også fast omkring 1300-håndtaget som et andet tegn på underliggende risikoaversion.
Nogle vigtige økonomiske data frigives i dag, men de er stort set ignoreret. Den britiske arbejdsløshed faldt til den friske 44-årige lav på 3.8% i marts. Eurozone industriproduktion har indgået kontrakt -0.3% i marts. Den tyske ZEW-økonomiske følelse blev forværret til -2.1 i maj. Men disse data udløste små bevægelser på markederne.
For så vidt angår i dag er Sterling så langt den svageste, efterfulgt af Yen og derefter Schweiziske Franc. New Zealand Dollar er den stærkeste, efterfulgt af canadiske og end dollar. For ugen forbliver schweiziske franc og yen overvældende den stærkeste. Dollar er ved at blive den tredje stærkeste i øjeblikket. Aussie, Sterling og canadiske er de svageste.
Teknisk set er genopretning i jenkryds ret svagt. Fokus vil være på midlertidige nedture af 109.02 og 122.48 i henholdsvis USD / JPY og EUR / JPY. Vi forventer, at Yen kryds for at genoptage tilbagegang, sandsynligvis snarere snart. AUD / USD fortsætter med at gyrere lavere til 0.6913 fibonacci projektionsniveau. Fast pause der kunne udløse nedadrettede acceleration. Med dagens svaghed kan GBP / USD være på vej til 1.2865 nøglesupport. Fast pause vil bekræfte nærliggende bearish reversering.
I Europa er FTSE i øjeblikket op 0.87%. DAX er op 0.36%. CAC er op 1.00%. Tyskt 10-årigt udbytte er nede -0.0079 ved -0.075. Tidligere i Asien faldt Nikkei -0.59%. Hong Kong HSI faldt -1.50%. Kina Shanghai SSE faldt -0.69%. Singapore Strait Times faldt -0.33%. Japan 10-års JGB-udbytte faldt -0.0061 til -0.052.
Kina indvilligede i at fortsætte handelsforhandlingerne med USA, men advarede om at undervurdere sin beslutsomhed
Kina indikerede, at det har aftalt at fortsætte forhandlingerne med USA, selvom begge parter har hævet taksterne på en anden import. Det kinesiske udenrigsministerium talesmand Geng Shuang sagde i en regelmæssig pressemeddelelse "min forståelse er, at Kina og USA er enige om at fortsætte med at forfølge relevante diskussioner." Men der blev ikke givet nogen detaljer om vejen frem. Geng sagde lige "for hvordan de forfølges, tror jeg, at det hænger sammen med yderligere konsultationer mellem de to sider."
Derudover advarede Geng "vi håber, at den amerikanske side ikke misjudger situationen og ikke undervurderer Kinas vilje og vilje til at beskytte sine interesser." Kina nægtede også enhver anklage for deres forkerte handlinger. Geng sagde "du kan absolut ikke sætte hatten på Kina for at vende positioner og gå tilbage på ens løfter."
Trump: Er nødt til at kompensere den enorme jord siden den latterlige ensidig dannelse af WTO
Trump fyrede en række tweets med sin egen toldpolitik igen. Han bemærkede, at der nu er en "stor en voksende" stålindustri efter 25% taksterne. Han beskyldte også, at der var ”en enorm grund” tabt til Kina siden den “latterlige ensidige dannelse af WTO”. Han hævdede også, at det er tid for landmændene som "en af de største modtagere af, hvad der sker nu." Landet vil kompensere for forskellene, hvis Kina ikke fortsætter med at købe fra dem.
Fed Williams: Nedgang i r * betyder begrænset politisk plads i fremtidige nedture
I forberedte bemærkninger sagde New York Fed-præsident John Williams, at de globale forskydninger i demografi og produktivitet har to vigtige konsekvenser for økonomien og pengepolitikken. For det første overskrider "langsommere befolkning og produktivitetsvækst direkte til langsommere trendøkonomisk vækst". For det andet: "Disse tendenser har bidraget til dramatiske fald i den langsigtede normale eller" neutrale "realrente eller r-star."
Og det globale fald i r-stjernen vil fortsat udgøre "betydelige udfordringer" for pengepolitikken. Der vil være "begrænset politisk plads" til nedskæringer i fremtidige nedture. Derfor vil "inddrivelsen være langsom og inflationen under målet". Endvidere resulterer begrænsningen i centralbankernes evne til at kompensere nedture i en "negativ feedback loop". Det er "forventninger om lav fremtidig inflation, træk den nuværende inflation og yderligere reducere tilgængelig politisk plads".
Separat sagde Williams til Bloomberg TV, at "da taksterne bliver større, forudsat at det sker, vil virkningerne blive større, øge inflationen i det næste år og sandsynligvis have negative virkninger på væksten." "Vi kunne nok få et par tiendedele eller to tiendedele inflationen i løbet af det næste år baseret på det, der allerede er annonceret. Hvis der (er) yderligere eskalering i form af takster, vil disse effekter blive endnu større ", tilføjede han.
Den britiske arbejdsløshed faldt til 44-årets lave, men lønvæksten faldt
Den britiske arbejdsløshed faldt til 3.8% i marts, ned fra 3.9% og slog forventningerne. Det er et 44-årigt lavt siden 1974. Samlet beskæftigelsesfrekvens var 76.1%, fælles højest på rekord siden 1971.
Løn vækst steg dog med den gennemsnitlige ugentlige indtjening, herunder bonus steg 3.2% 3moy, ned fra 3.5% 3moy og savnet forventningen om 3.4% 3moy. Ugentlige indtægter eksklusive bonus er også sænket til 3.3% 3moy, ned fra 3.4% 3moy, matchet forventningerne.
Tysk ZEW faldt til -2.1, fastholdt økonomisk vækst i de næste seks måneder
Den tyske ZEW økonomiske stemning faldt til -2.1 i maj, ned fra 3.1 og savnet forventning fra 5.0. Det ligger også langt under langtidsgennemsnittet af 22.1. Nuværende situation indeks steg imidlertid til 8.2, op fra 5.5 og slog forventning om 6.0. Eurozone ZEW økonomiske følelser faldt til -1.6, ned fra 4.5 og savnet forventning fra 5.0. Nuværende situationsmåler steg 6.2 pt til 7.0.
ZEW bemærkede, at "Udviklingen i produktion og eksport i Tyskland samt Eurostats seneste flashoverslag over BNP-væksten i euroområdet i første kvartal af 2019 giver anledning til håb om, at den tyske økonomi også er vokset stærkere end forventet i den første kvarter. "
ZEW Præsident Achim Wambach sagde: "Faldet i ZEW-indikatoren for økonomisk sondring viser, at eksperterne på det finansielle marked fortsat forventer fastholdt økonomisk vækst i Tyskland i de kommende seks måneder. Den seneste eskalering i handelsskaden mellem USA og Kina øger igen usikkerheden omkring den tyske eksport - en nøglefaktor for væksten i bruttonationalproduktet ".
Eurozone industriproduktion faldt -03% mor, -0.6% yoy
Eurozone industriproduktion faldt -0.3% mamma i marts, matchede forventningerne. I løbet af året faldt industriproduktionen -0.6% yoy, over forventningen om -0.8% yoy. EU28 industriproduktion faldt -0.1% mor, steg 0.4% yoy.
I løbet af måneden er der blandt de medlemsstater, for hvilke der foreligger data, registreret de største fald i industriproduktionen i Malta (-3.7%), Grækenland (-2.7%) og Sverige (-2.3%). De højeste stigninger blev observeret i Litauen (3.5%), Danmark (1.8%) og Slovakiet (1.2%).
Også frigivet i europæisk session blev den tyske CPI færdiggjort på 1.0% mom, 2.0% yoy i april. Schweiziske PPI steg 0.0% mor, faldt -0.6% yoy i april.
Australien NAB forretningsbetingelser afvikle marts rebound, beskæftigelse dived
I april blev Australien NAB Business Conditions forværret yderligere til 3, ned fra 7 og savnet forventning fra 4. Den overraskede hoppede i Betingelser fra 4 til 7 var mere end afviklet. Business Confidence, dog forbedret lidt til 0, op fra -1, men stadig savnet forventning af 1.
Kig på detaljerne, forretningsbetingelser, tillid og fremadrettede ordrer er alle under gennemsnittet. Mere bekymrende var der et kraftigt fald i beskæftigelsesindekset fra 6 til -1, først under gennemsnittet siden sen 2016. Af erhvervslivet er det største fald i beskæftigelsen sket i detailhandel, fremstilling af engros. Men den generelle forringelse var ret bred.
Alan Oster, NAB Group Chief Economist bemærkede: "Vi vil fortsætte med at se beskæftigelsesindekset samt de andre fremadrettede variabler i de kommende måneder for yderligere at bremse. Specielt vil aflæsningerne af arbejdsmarkedsrelaterede variabler forblive vigtige, da rentesikluserne hidtil hænger sammen med fortsat styrke på arbejdsmarkedet. "
EUR / USD Mid-Day Outlook
Daglige drejninger: (S1) 1.1211; (P) 1.1237; (R1) 1.1251; Mere…..
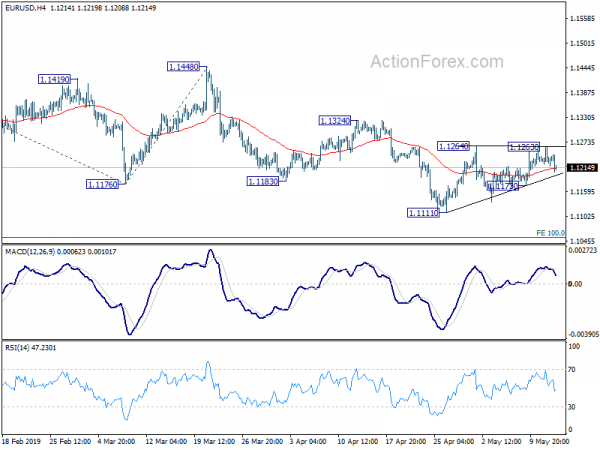
EUR / USD svækkes især efter afvisning af 1.1264 modstand, men forbliver i konsolidering fra 1.1111. Intradag-bias forbliver neutral og outlook er uændret. I tilfælde af en anden stigning skal opadgående begrænses langt under 1.1324-modstand for at bringe efterfølgende genoptagelse. På downside, under 1.1173 mindre understøttelse bliver bias til downside for 1.1111 low. Break vil udvide tendens til 100% projektion af 1.1448 til 1.1183 fra 1.1324 på 1.1059. Break vil målrette 161.8% projektion på 1.0895.
På det større billede er nedadgående trend fra 1.2555 (2018 high) netop genoptaget. 61.8% retracement af 1.0339 (2016 lav) til 1.2555 (2018 høj) ved 1.1186 blev også udtaget. Nuværende fald skal nu målrette 78.6% retracement på 1.0813. Vedvarende pause der vil bane vejen for at genprøve 1.0339. På downside er det nødvendigt at bryde 1.1448 modstand for at være det første tegn på mellemlang sigtning. Ellers vil udsigterne forblive baade i tilfælde af rebound.
Opdatering af økonomiske indikatorer
| GMT | CCY | Events | Actual | Forecast | Tidligere | Revideret |
|---|---|---|---|---|---|---|
| 23:50 | JPY | Nuværende konto (JPY) Mar P | 1.27T | 1.71T | 1.96T | 1.90T |
| 01:30 | AUD | NAB forretningsbetingelser apr | 3 | 4 | 7 | |
| 01:30 | AUD | NAB Business Confidence Apr | 0 | 1 | 0 | -1 |
| 05:00 | JPY | Eco Watchers Survey Nuværende apr | 45.3 | 45.8 | 44.8 | |
| 06:00 | EUR | Tysk KPI M / M Apr F | 1.00% | 1.00% | 1.00% | |
| 06:00 | EUR | Tysk CPI Y / Y Apr F | 2.00% | 2.00% | 2.00% | |
| 06:30 | CHF | Producent- og importpriser M / M apr | 0.00% | 0.20% | 0.30% | |
| 06:30 | CHF | Producent- og importpriser Å / Å apr | -0.60% | -0.40% | -0.20% | |
| 08:30 | GBP | Arbejdsløse krav ændres apr | 24.7K | 24.2K | 28.3K | |
| 08:30 | GBP | Gennemsnitlig ugentligt indtjening 3M / Y Mar | 3.20% | 3.40% | 3.50% | |
| 08:30 | GBP | Ugentlige indtægter ex Bonus 3M / Y Mar | 3.30% | 3.30% | 3.40% | |
| 08:30 | GBP | ILO Arbejdsløshedsrente 3Mths Mar | 3.80% | 3.90% | 3.90% | |
| 09:00 | EUR | Eurozone Industriel Produktion M / M Mar | -0.30% | -0.30% | -0.20% | |
| 09:00 | EUR | Eurozone Industriel Produktion wda Y / Y Mar | -0.60% | -0.80% | -0.30% | |
| 09:00 | EUR | Tysk ZEW Economic Sentiment May | -2.1 | 5 | 3.1 | |
| 09:00 | EUR | Tysk ZEW Aktuel situation maj | 8.2 | 6 | 5.5 | |
| 09:00 | EUR | Eurozone ZEW Økonomisk Sentiment Maj | -1.6 | 5 | 4.5 | |
| 12:30 | USD | Importprisindeks M / M Apr | 0.20% | 0.70% | 0.60% |
Signal2forex anmeldelse




 Signal2forex.com - Bedste Forex robotter og signaler


