
Risikoaversion intensiveres igen i dag, da Trump igen bruger sin ene gamle tricky i tolden, men vendte sig mod Mexico. 5% told vil blive pålagt al mexicansk import den 10. juni, og "gradvis" rykke op til 25% på mindre end 4 måneders tid, hvis Mexico ikke hjælper på grænsesikkerhedskrisen i USA. Meddelelsen kom, da den tyske kansler Angela Merkel opfordrede Harvard-kandidater til at "rive mure ned af uvidenhed og snæversynethed, for intet skal blive som det er." i en tale. Og hun opfordrede til "sandfærdighed i vores holdning til andre", som "kræver, at vi ikke beskriver løgn som sandhed og sandhed som løgn".
Yen stiger bredt i dag sammen med schweiziske franc, og det forstærkede igen salget i Nikkei. Canadiske dollar er den svageste i dag, delvist trukket ned af fornyet salg af WTI-råolie. Selvom den australske og newzealandske dollar har været ret fast i denne uge trods handelskrigstrusler. Dollaren er den næstsvageste for i dag indtil videre. Der er i stigende grad tale om såkaldt "forsikringsnedsættelse" af Fed. Men sådanne spekulationer skal først bestå testen af dagens PCE-inflationsdata.
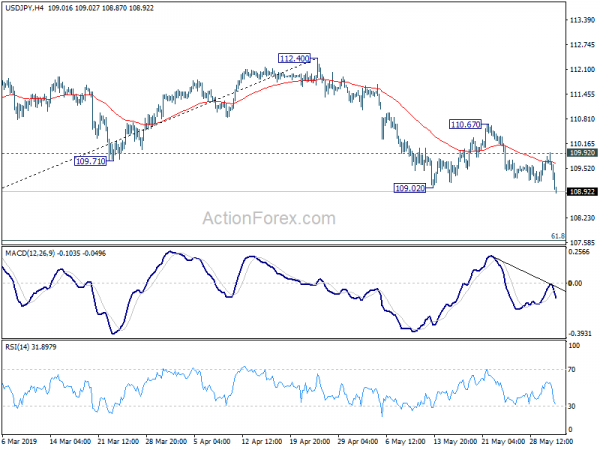
Teknisk set har USD/JPY endelig brudt 109.02-understøttelsen og faldet fra 112.40 genoptages til 107.63 fibonacci-niveau. EUR/JPY og GBP/JPY forlænger også faldet på kort sigt, målrettet mod henholdsvis 118.62 og 131.51. Efter et kort tilbagetog genoptages USD/CAD's rally i dag og er på vej mod 1.3664 modstand. EUR/USD, USD/CHF og AUD/USD sidder fast inden for rækkevidde, mens breakout ventede.
I Asien lukkede Nikkei ned -341.34 pt eller -1.63%. Hongkong HSI er faldet -0.42%. Kina Shanghai SSE falder -0.20 pct. Singapore Strait Times falder -0.78 pct. Japans 10-årige rente falder -0.016 til -0.097. I nat lukkede DOW op 0.17 pct. S&P 500 steg 0.21 pct. NASDAQ steg 0.27 pct. 10-års udbytte faldt -0.009 til 2.227. DOW-future er i øjeblikket nede med -200 punkter, og vi vil sandsynligvis se, at DOW mister 25000-håndtaget inden udgangen af måneden.
Trump bruger told til at stoppe illegale migranter gennem Mexico
Den meget ventede "big league statement" fra Trump vedrørende grænsesikkerhed viste sig at være annonceringen af det samme gamle "one-trick". I et temmelig chokeret meddelte han ved sine tweets at indføre 5% told på al mexicansk import, "indtil illegale migranter kommer gennem Mexico og ind i vores land, STOP." Og taksten vil "gradvis stige, indtil problemet med ulovlig indvandring er afhjulpet".
I den mere detaljerede meddelelse fra Det Hvide Hus sagde Trump, at han "påberåber sig de myndigheder, der er givet mig i henhold til den internationale lov om økonomiske nødbeføjelser". Fra den 10. juni vil der blive pålagt 5 % told på alle varer importeret fra Mexico. Hvis "krisen fortsætter", vil taksterne blive hævet til 10 % den 1. juli, derefter 15 % den 1. august, 20 % den 1. september og 25 % den 1. oktober.
Han advarede yderligere: "Hvis Mexico undlader at handle, vil toldsatserne forblive på det høje niveau, og virksomheder i Mexico kan begynde at flytte tilbage til USA for at fremstille deres produkter og varer. Virksomheder, der flytter til USA, vil ikke betale tarifferne eller blive påvirket på nogen måde."
Fed Clarida: Rentesats i overensstemmelse med Talyor-type regelresultater
Fed-næstformand Richard Clarida gentog synspunktet om, at amerikansk økonomi er et "meget godt sted". Også den nuværende rente ligger i området neutral og forbliver passende. Blødhed i den seneste inflation ses som "forbigående". Han skitserede dog også betingelserne for en rentenedsættelse, i vedvarende inflationstab eller forværring af den globale økonomiske finansielle udvikling.
I en tale holdt i går sagde han, at "den amerikanske økonomi er et meget godt sted, med arbejdsløsheden tæt på et lavpunkt i 50 år, inflationspres afdæmpet, forventet inflation stabil, og BNP-vækst solid og forventes at forblive sådan."
Også federal funds-renten er nu inden for rækkevidden af estimater af dets længerevarende neutrale niveau, og arbejdsløshedsraten er ikke langt under mange estimater af u*. Og "tilslutning af disse input til en regel af Taylor-typen fra 1993 producerer en federal funds-rente mellem 2.25 og 2.5 procent, hvilket er intervallet for den politiske rente, som FOMC har bekræftet".
Feds beslutning om at lade renten være uændret i maj "afspejler vores opfattelse af, at noget af blødheden i de seneste inflationsdata vil vise sig at være forbigående."
Ikke desto mindre bemærkede Clarida også, "hvis de indkommende data skulle vise et vedvarende underskud i inflationen under vores mål på 2 procent, eller skulle det indikere, at den globale økonomiske og finansielle udvikling udgør en væsentlig nedadgående risiko for vores basisudsigter, så er disse udviklinger, som Udvalget vil tage hensyn til, når den vurderer den passende holdning til pengepolitikken."
BoC Wilkins: Handelskrig er et wild card og vores største bekymring
BoC senior viceguvernør Carolyn Wilkins gentog i en tale centralbankens synspunkt om, at "afmatningen i slutningen af 2018 og begyndelsen af 2019 var midlertidig." Men "globale handelsrisici er steget". Den nuværende bolig, som BoC tilbyder, forbliver således "passende". Og kommende rentebeslutninger vil forblive dataafhængige med opmærksomhed på "husholdningernes udgifter, oliemarkeder og det globale handelsmiljø."
Hun beskrev handelskrig som "wild card" på globale og indenlandske udsigter. "Hvor dyre er handelskrige for den globale økonomi? I april sagde vi, at toldsatser over de sidste to år og handelspolitisk usikkerhed ville skære 0.4 procent fra det globale BNP ved udgangen af 2021 – det er omkring 350 milliarder USD. Selvom dette kun kan være et groft skøn, ved vi, at det betyder mere for handelsafhængige økonomier som Canadas."
Wilkins bemærkede den positive udvikling, at USA har droppet stål- og aluminiumtold for nylig, hvilket øger chancen for ratificering af USMCA. Men "anden udvikling er nedslående", hvor USA og Kina eskalerede deres strid, og Canada "fangede i krydsilden". Hun bemærkede også "potentialet for mere friktion mellem USA og EU."
Hun advarede, "hvis stridighederne skulle forværres og blive langvarige, ville udsigterne være helt anderledes. Ikke alene ville vi se en svagere økonomisk efterspørgsel, men udbudssiden af økonomien ville også blive ramt, når virksomheder håndterer forstyrrelser i deres forsyningskæder. Det er naturligvis fortsat en stor bekymring for os."
Japans arbejdsløshed faldt, det samme var forbrugertilliden
Den batch af økonomiske data frigivet fra Japan i dag er blandet. Arbejdsløsheden faldt til 2.4 % i april, et fald fra 2.5 %, hvilket svarede til forventningerne. Bedre beskæftigelse blev dog ikke afspejlet i detailsalget eller forbrugernes stemning. Detailsalget steg 0.5 % år-til-år, og gik glip af forventningen på 1.0 % år-til-år. Forbrugertilliden faldt til 39.4, under forventningen på 40.6.
I mellemtiden steg industriproduktionen 0.6 % mom i april, over forventningen på 0.2 % mom. Vejen frem kan dog være ujævn med eskalering af handelskrigen i maj. Igangsættelse af boliger faldt -5.7 % å/å i april, under forventningen på -0.8 % år/år. Tokyo CPI-kernen faldt til 1.1 % å/å i maj, et fald fra 1.3 % å/å og gik glip af forventningen på 1.2 % å/å.
Kinas PMI-fremstilling faldt til 49.4, hvilket øgede faldet og øgede det nedadgående pres
Kinas officielle PMI-fremstilling faldt til 49.4 i maj, et fald fra 50.1 og gik glip af forventningen på 49.9. Det bekræftede yderligere, at martss opsving var et falsk daggry, og afmatningsforløbet i Kina er i gang. Endnu vigtigere er det, at forværringen kan komme hurtigere med den nuværende runde af eskalering af handelskrigen mellem USA og Kina. PMI for ikke-fremstilling var uændret på 54.3.
Analytiker Zhang Liqun bemærkede, at "faldet voksede, hvilket indikerer, at det nedadgående pres på økonomien er steget." Og "grundlaget for økonomisk stabilisering er endnu ikke etableret." Især nye ordrer indeks, eksportordreindekset faldt betydeligt, "afspejler manglen på markedets efterspørgsel er mere fremtrædende, især det nedadgående pres på eksporten".
Ser man på nogle detaljer: Produktionen faldt -0.4 til 51.7; Ny ordre faldt -1.6 til 49.8; Ny eksportordre faldt -2.7 til 46.5; Importen faldt -2.6 til 47.1; Beskæftigelsen faldt -0.2 til 47.0.
Andre steder
UK Gfk-forbrugerstemningen forbedredes til -10 i maj, op fra -13 og slog forventningen på -12. Den australske private sektors kreditgivning steg 0.2 % mom i april, og gik glip af forventningen på 0.3 % mom. Tysklands detailsalg faldt -2.0% mom i april, under forventningen på 0.4% mom.
Ser frem til. UK vil frigive realkreditgodkendelser og M4. Tyskland udgiver maj CPI flash. Hovedfokus vil være USA's personlige indkomst og forbrug med PCE-inflation. USA vil offentliggøre Chicago PMI. Canadas BNP vil være et andet stort fokus, mens IPPI og RMPI også vil blive fremhævet.
USD / JPY Daily Outlook
Daglige drejninger: (S1) 109.42; (P) 109.68; (R1) 109.88; Mere…
USD/JPY falder til så lavt som 108.87 indtil videre i dag. Brud på 109.02 support indikerer genoptagelse af fald fra 112.40. Intraday bias er tilbage på nedsiden for 61.8% retracement på 104.69 til 112.40 ved 107.63 næste. Vedvarende handel under 107.63 vil bane vejen for at genteste 104.69 lav. På opsiden er brud på 109.92 modstand nødvendig for at indikere kortsigtet bund. Ellers vil udsigterne forblive bearish i tilfælde af genopretning.
På det større billede opholder USD / JPY indenfor faldende kanal fra 118.65. Nuværende udvikling tyder på, at rebound fra 104.69 kun er en korrigerende bevægelse. Og falder fra 118.65 er endnu ikke afsluttet. Afgørende brud på 104.69 vil udvide nedtrenden mod 98.97 support (2016 low). For nu vil vi forvente stærk støtte derovre for at bringe rebound.
Opdatering af økonomiske indikatorer
| GMT | CCY | Events | Actual | Forecast | Tidligere | Revideret |
|---|---|---|---|---|---|---|
| 23:01 | GBP | GfK Forbruger Tillid Maj | -10 | -12 | -13 | |
| 23:30 | JPY | Arbejdsløshedsrate apr | 2.40% | 2.40% | 2.50% | |
| 23:30 | JPY | Tokyo CPI Core Y / Y maj | 1.10% | 1.20% | 1.30% | |
| 23:50 | JPY | Industriproduktion M / M Apr. P | 0.60% | 0.20% | -0.60% | |
| 23:50 | JPY | Detailhandel Y / Y Apr | 0.50% | 1.00% | 1.00% | |
| 1:00 | CNY | Produktion PMI maj | 49.4 | 49.9 | 50.1 | |
| 1:00 | CNY | Ikke-produktion PMI maj | 54.3 | 54.3 | 54.3 | |
| 1:30 | AUD | Privat sektor Kredit M / M Apr | 0.20% | 0.30% | 0.30% | |
| 5:00 | JPY | Forbruger Tillid Index maj | 39.4 | 40.6 | 40.4 | |
| 5:00 | JPY | Boligerne starter i juni | -5.70% | -0.80% | 10.00% | |
| 6:00 | EUR | Tysk Detailsalg M/M apr | -2.00% | 0.40% | -0.20% | |
| 6:30 | CHF | Detailhandel Salg Ægte Y / Y Apr | -0.80% | -0.70% | ||
| 8:30 | GBP | Mortgage Approvals Apr | 64K | 62K | ||
| 8:30 | GBP | Pengeforsyning M4 M / M Apr | 0.40% | -0.50% | ||
| 12:00 | EUR | Tysk CPI M/M maj P | 0.30% | 1.00% | ||
| 12:00 | EUR | Tysk CPI Å/Å maj P | 1.60% | 2.00% | ||
| 12:30 | CAD | BNP M / M Mar | 0.30% | -0.10% | ||
| 12:30 | CAD | BNP Å/Å Mar | 1.20% | 1.10% | ||
| 12:30 | CAD | Industriproduktpris M / M Apr | 1.30% | |||
| 12:30 | CAD | Råvareprisindeks M/M apr | 2.80% | |||
| 12:30 | USD | Personlig indkomst apr | 0.30% | 0.10% | ||
| 12:30 | USD | Personlige udgifter april | 0.20% | 0.90% | ||
| 12:30 | USD | PCE Deflator M / M Apr | 0.30% | 0.20% | ||
| 12:30 | USD | PCE Deflator Y / Y Apr | 1.60% | 1.50% | ||
| 12:30 | USD | PCE Core M / M Apr | 0.20% | 0.00% | ||
| 12:30 | USD | PCE Core Y / Y Apr | 1.60% | 1.60% | ||
| 13:45 | USD | Chicago PMI maj | 54 | 52.6 | ||
| 14:00 | USD | U. of Mich. Sentiment May F | 101 | 102.4 |
Signal2forex anmeldelse




 Signal2forex.com - Bedste Forex robotter og signaler


