
Markeder er generelt i risikoverse tilstand i dag, delvis på grund af tilbagegang fra USA og Kina handelsoptimisme efter hårde kommentarer fra den amerikanske præsident Donald Trump ved FN i går. Den amerikanske hushøjttaler besluttede også at frokostlægge en formel henvendelse om henvendelse til Trump. Ikke desto mindre, mens de europæiske markeder er røde, er DOW-fremtiden bare flad. På valutamarkederne er Dollar den stærkeste i dag, efterfulgt af schweizisk frank og end canadisk. Sterling er den svageste, efterfulgt af australske og derefter New Zealand Dollar.
Teknisk set vil 0.6760 midlertidigt lavt niveau i AUD / USD genoptage faldet fra 0.6894 til gentest 0.6677 lavt. 1.3310 i USD / CAD vil blive overvåget, og break vil genoptage rebound fra 1.3133 til 1.3382 modstand. EUR / GBP ser ud til at samle fart for en stærkere rebound. Afbrydelse af mindre modstand i 0.8894 vil bekræfte kortvarig bundbund i EUR / GBP. I dette tilfælde kan vi måske også se faldet i GBP / USD og GBP / JPY også accelerere.
I Europa er FTSE i øjeblikket nede på -0.51%. DAX er nede -1.00%. CAC er nede -1.37%. Tyskt 10-årigt udbytte er nede -0.011 ved -0.611. Tidligere i Asien faldt Nikkei -0.36%. Hong Kong HSI faldt -1.28%. Kina Shanghai SSE faldt -1.00%. Singapore Strait Times faldt -0.94%. Japan 10-års JGB-udbytte faldt -0.0169 til -0.255.
ECB Coeure: Rentesænkning fuldt ud prissat i ESTR
ECBs direktionsmedlem Benoit Coeure sagde, at den nye benchmarkrente for udlån mellem banker er fuldt prisfastsat i den nylige rentenedsættelse. Han sagde, "vi var alle glade for at se, at ESTR reagerede nøjagtigt som forventet, og rentenedsættelsen var fuldt prissat igennem." Og, "vi har et meget glat og stabilt pengemarked, hvilket er rart at se."
Den nye Euro-kortsigtede rente (ESTR) starter live på oktober 1. Det afviste på -0.553% i dag, stort set i overensstemmelse med ECB's -0.5% indlånsrente.
CBI: Det Forenede Kongeriges detailsalg faldt i femte måned i september, men i et langsommere tempo
I henhold til UK CBI Distributive Trades Survey, var detailomsætningsvolumen i år til september kontraheret for den femte på hinanden følgende måned på -16%. Men det var allerede en markant forbedring fra -49% i august og slog forventningen til -26%. Også detailhandlere forventer, at salgsmængden vil falde i et endnu langsomt tempo på -5% næste måned.
Rain Newton-Smith, CBI-cheføkonom, sagde: ”Fem på hinanden følgende måneder med faldende mængder fortæller sin egen historie om de hårde forhold, som detailhandlerne er nødt til at operere i. Tilføj til dette presset af Sterling-afskrivninger og behovet for at planlægge for potentielle toldsatser og forsyningsproblemer i tilfælde af en Brexit-aftale, og du får et dystert billede af sektoren.
”Detailhandlere kæmper også med løbende udfordringer som digital afbrydelse og den samlede byrde af regeringspolitikker. En reform af et forældet forretningsrate-system og en mere fleksibel lærepladsafgift, der giver bedre værdi for pengene, kan virkelig hjælpe med at lindre presset på detailhandlere i disse vanskelige tider. ”
RBNZ står klappet, opretholder lempelse af bias uden antydning til forestående rentesænkning
RBNZ efterlod OCR uændret på 1.00% som vidt forventet. Den samlede erklæring var afbalanceret med lempelse af bias. Der er dog ingen klar indikation af endnu en forestående rentenedsættelse. Vigtigst af alt bemærkede RBNZ, at ”udviklingen siden august-erklæringen ikke havde ændret udsigterne for pengepolitikken væsentligt”. Det antyder, at centralbanken stadig er i vent-og-se-tilstand til at observere virkningen af -50bps-rentenedsættelsen i august.
Ikke desto mindre opretholdes lempelse af bias, da "der stadig er plads til mere finanspolitisk og monetær stimulans, hvis nødvendigt, til at støtte økonomien og opretholde vores inflations- og beskæftigelsesmål." Men erklæringen ses mere som at man tilskynder regeringen til finanspolitisk stimulus. Og det nødvendige monetære stimulusniveau afhænger muligvis af, hvor meget regeringen vil gøre.
Også fra New Zealand blev handelsunderskuddet udvidet til NZD -1565m, større end forventet om NZD -100m.
BoJ-protokoller: Passende til vedvarende at fortsætte med kraftig monetær lempelse
I protokollen fra juli-politimødet fastholdt BoJ, at ”økonomien sandsynligvis ville fortsætte med en” ekspanderende tendens ”gennem hele fremskrivningsperioden gennem finanspolitiske 2021, på trods af at være påvirket af afmatningen i de oversøiske økonomier. Eksporten forventedes at "vise en vis svaghed", men ville fortsætte med en "moderat stigende tendens". Den "fortsatte relativt svage prisudvikling" blev stort set påvirket af "dybt forankret tankegang og adfærd baseret på antagelsen om, at lønninger og priser ikke ville stige let". Medlemmerne troede stadig, at KPI „sandsynligvis steg gradvist mod 2 procent“.
Der blev skitseret fire risici for de økonomiske udsigter: (1) udviklingen i oversøiske økonomier; (2) virkningerne af den planlagte stigning i forbrugsskatten; (3) virksomheder og husholdninger 'mellem- til langvarige vækstforventninger; og (4) finanspolitisk bæredygtighed på mellemlang til lang sigt. Også nedadgående risici fra udlandet var "betydelige": (1) konsekvenserne af protektionistiske bevægelser - inklusive den fransk-amerikanske handelsfriktion - og deres virkninger såvel som (2) udviklingen i den kinesiske økonomi, herunder virkningerne af den nævnte faktor og (3) muligheden for, at fremskridtene med justeringer i den globale cyklus for IT-relaterede varer kan tage længere tid end forventet.
Med hensyn til pengepolitikken anerkendte de fleste medlemmer, at nedadgående risici berettigede opmærksomhed. Og "det var passende at vedvarende fortsætte med den nuværende kraftige monetære lempelse, da momentumet mod opnåelse af 2-procent inflation blev opretholdt, mens produktionsgabet forblev positivt".
Også fra Japan steg prisindekset for erhvervstjenester 0.6% ååå i august, over forventningen til 0.5% ååå.
ADB advarer om dystre udsigter til international handel på grund af spændinger mellem USA og Kina
Den asiatiske udviklingsbank sagde i en rapport, at væksten i 45-landene i udviklingsasien ville falde fra 5.9% i 2018 til 5.4% i 2019 og derefter genvinde til 5.5% i 2020. Prognoserne afspejler ”dystre udsigter for international handel” delvis på grund af eskalering af amerikanske og Kina handelsspændinger, afmatning i avancerede økonomier og de større økonomier i udviklingen af Asien.
ADB-cheføkonom Yasuyuki Sawada advarede: ”Folkekrigs-amerikanske handelskonflikt kan godt fortsætte ind i 2020, mens store globale økonomier måske kæmper endnu mere, end vi i øjeblikket forventer. I Asien er svækkelse af handelsmomentum og faldende investering de største bekymringer ”.
Rapporten bemærkede også, at en eskalering og udvidelse af den handelskonflikt mellem USA og Kina kan omforme forsyningskæder i regionen. Der er allerede tegn på handelsomdirigering fra Kina til andre økonomier i udviklingen af Asien som Vietnam og Bangladesh. Udenlandske direkte investeringer følger et lignende mønster.
GBP / USD Mid-Day Outlook
Daglige drejninger: (S1) 1.2438; (P) 1.2470; (R1) 1.2527; Mere….
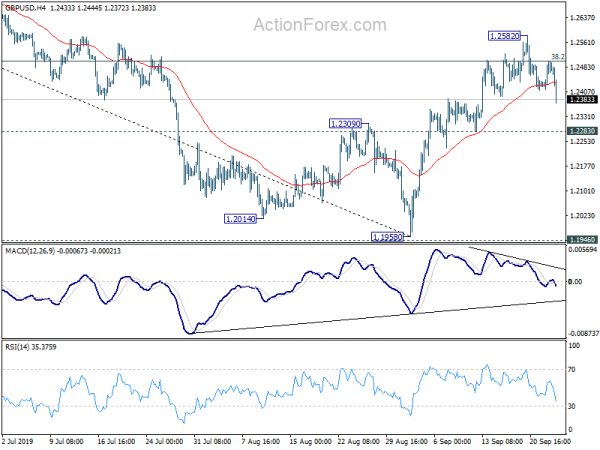
GBP / USD falder især i dag, men forbliver over 1.2283 mindre support. Intraday bias forbliver neutral først. På nedsiden vil brud på 1.2283 imidlertid antyde, at rebound fra 1.1958 er afsluttet. Intradagskræk vil blive vendt tilbage til nedadgående eller prøve igen 1.1958 lavt. På hovedet vil pause af 1.2582 og vedvarende pause af 38.2% retracement af 1.3381 til 1.1958 ved 1.2502 bane vejen for 61.8% retracement ved 1.2837.
I det større billede ville vi forblive forsigtige ved mellemlang sigt bundbund omkring 1.1946 (2016 lav). Vedvarende handel over 55-uges EMA (nu ved 1.2758) vil forlænge konsolideringsmønsteret fra 1.1946 med endnu en stigning til 1.4376-modstand. Ikke desto mindre vil den afgørende pause af 1.1946 genoptage tendensen fra 2.1161 (2007 høj) til 61.8% -projektion af 1.7190 til 1.1946 fra 1.4376 ved 1.1135.
Opdatering af økonomiske indikatorer
| GMT | CCY | Events | Actual | Forecast | Tidligere | Revideret |
|---|---|---|---|---|---|---|
| 22:45 | NZD | Handelsbalance (NZD) M / M | -1565M | -100M | -685M | -700M |
| 23:50 | JPY | Corporate Services Prisindeks Å / Å | 0.60% | 0.50% | 0.50% | 0.60% |
| 23:50 | JPY | BoJ minutter | ||||
| 2:00 | NZD | RBNZ Rate Decision | 1.00% | 1.00% | 1.00% | |
| 8:00 | CHF | ZEW forventninger sep | -15.4 | -37.5 | ||
| 10:00 | GBP | CBI Distributive Trades Survey Sep | -16 | -26 | -49 | |
| 14:00 | USD | Ny Hjem Salg Aug | 660K | 635K | ||
| 14:30 | USD | Råolie lagervarer | 1.1M |




 Signal2forex.com - Bedste Forex robotter og signaler


