
Med de fleste markeder lukket om mandagen på grund af påskefejringen, bliver det en ret afdæmpet uge, da der ikke er meget på dagsordenen, der kan begejstre markeder. Reserve Bank of Australias politiske beslutning vil være hovedhøjdepunktet, men referaterne fra Federal Reserves og Den Europæiske Centralbanks seneste møder kan også vække nogle reaktioner, mens politikerne træder vandet for ikke at uddybe obligationsruten. Uden for centralbanksfæren vil beskæftigelsestal fra Canada og ISM ikke-fremstillings-PMI i USA være de eneste bemærkelsesværdige udgivelser at se.
RBA for at bekræfte besked om udbytte
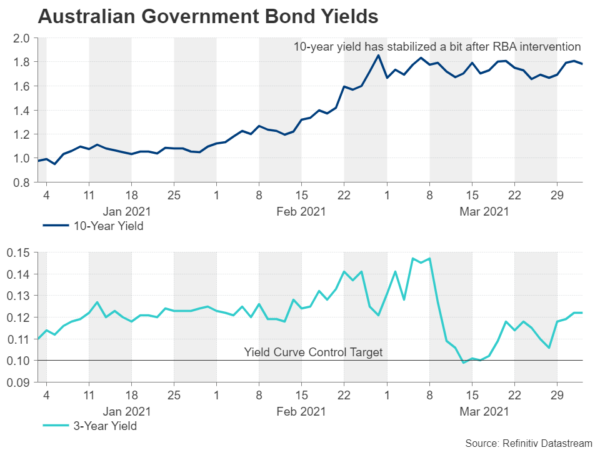
Det ser ud til, at nedskæring af kontantrenten til rekordlave niveauer, indførelse af rentekurvekontrol og lancering af QE ikke var nok til at overbevise markederne om, at RBA betyder alvor, når det kommer til deres ønske om at opnå lave låneomkostninger. Et relativt mildere ramt af økonomien fra Covid-19-pandemien og et hurtigt opsving i Australiens største handelspartnere fik mange investorer til at prissætte en renteforhøjelse i 2022 – hurtigere end RBA's guidance fra 2024.
Men det, der virkelig satte gang i markedssnakren om RBA-nedtrapning, som fik renterne til at skyde i vejret, var tvivl om centralbankens forpligtelse til aktiv deltagelse på obligationsmarkederne. Tja, denne tvivl blev hurtigt udhulet, da RBA ikke kun fordoblede sine obligationskøb, men også pressede shortsælgere ud, der truede med at underminere dens politik med at fastlægge den treårige rente til 0.1 %.
Efter al volatiliteten på obligationsmarkedet i den seneste måned, kan RBA forsøge at gøre et bedre stykke arbejde med at få sit budskab igennem i sin politikerklæring på tirsdag. En stærkt dueagtig tone kan være ret skadelig for den australske dollar, som har siddet på bagfoden over for den amerikanske dollar den seneste måned.
Fed minutter: mere af det samme?
Fed-embedsmænd har været temmelig konsekvente på det seneste med at binde stigningen i renter til økonomisk optimisme og afvise forventninger om, at opbygningen af inflationspres, der bliver observeret lige nu, vil være alt andet end forbigående. Obligationshandlere vil måske endelig lytte til denne besked, da stigningen i statsrenterne ser ud til at være aftagende, og aktiemarkederne er holdt op med at gå i panik. Men hvis det amerikanske opsving fortsætter med at gå fra styrke til styrke, efterhånden som mere af Bidens stimulans går gennem folks lommer, og en hurtig vaccinationskampagne gør det muligt at løsne virusbegrænsninger yderligere, er det svært at se, at amerikanske statsobligationer forbliver så rolige i meget længere tid.
Det ville så sætte fokus på, hvad Fed's definition af "uorden", da politiske beslutningstagere har indikeret, at kun under sådanne forhold ville de begynde at blive bekymrede over udbruddet på obligationsmarkederne. Referatet fra FOMC-mødet i marts, som afholdes på onsdag, kan kaste lidt lys over, hvad Fed anser for at være uordnede bevægelser, og om alle udvalgsmedlemmer virkelig er så afslappede med hensyn til inflation, som de hidtil har vist at være.
Den mindste antydning af, at nogle politiske beslutningstagere er bekymrede for at lade økonomien køre varm, kan udløse endnu en udsalgsepisode i statsobligationer, hvilket løfter renterne og dollaren. Der er dog også en risiko for, at referatet kan afsløre, at Powell & Co allerede har indledt diskussioner om, hvordan de kan reagere på en pludselig stramning i de finansielle forhold, som ville have den modsatte effekt på renterne og dollaren.
Forud for minutterne vil februar fabriksordrer og ISM ikke-fremstillings-PMI for marts blive overvåget på mandag, hvor producentprisindekset runder ugen op på fredag.
Vil ECB-minutter ødelægge tilbagetoget i euroområdets renter?
ECB vil offentliggøre sin redegørelse for det politiske møde i marts en dag efter Fed på torsdag. I modsætning til Fed har ECB indtaget en aggressiv holdning over for stigningen i obligationsrenterne og argumenteret for, at de kan føre til for tidlig stivning af de finansielle forhold. Det europæiske opsving er trods alt meget mere skrøbeligt, end amerikanske og eurozoneobligationer blot er blevet fanget af den globale rentestorm. Denne "ubegrundede stramning" er det, der overtalte ECB til at annoncere et hurtigere tempo for aktivopkøb på mødet i marts, med den efterfølgende negative indvirkning på euroen, der gav et yderligere incitament til politiske beslutningstagere.
Medmindre det opadrettede pres på euroområdets statsobligationsrenter skulle aftage i de kommende måneder, kan PEPP's ildkraft begynde at blive opbrugt meget hurtigere end forventet, og derfor vil investorerne lede efter spor til, hvor åbne politikere er over for ideen om at udvide størrelsen af deres aktivkøb igen. Men det er formentlig for tidligt til, at dette bliver et varmt emne endnu, da der stadig er masser tilbage i PEPP-konvolutten, så hovedfokus for marts-referatet vil være på, i hvilket omfang politikerne er villige til at vende de markedsdrevne gevinster i udbytter. Forskellige holdninger til dette spørgsmål i Styrelsesrådet kan rejse tvivl om ECB's vilje til at holde euroområdets renter lavt, hvilket kan resultere i, at renterne skubber højere og igen løfter euroen.
På datafronten er der ingen top-tier-udgivelser, men det endelige service-PMI tirsdag og tyske industriordrer og produktion på henholdsvis torsdag og fredag kan tiltrække en vis opmærksomhed.
Loonie går fra FX efternøler til leder
Den genopblussende amerikanske dollar, eller mere specifikt, den robuste amerikanske økonomi har vendt op og ned på FX-ligatabellen sammenlignet med, hvordan tingene så ud for bare en måned siden. Aussie og kiwi er rykket tættere på bunden af tabellen, pundet har mistet sin krone i toppen, og den canadiske dollar er blevet den næstbedste valuta efter dollaren.
Et stærkere end ventet opsving i den canadiske økonomi, et stærkt udsigter for olie og vigtigst af alt, et forudsagt økonomisk boom i Amerika – Canadas langt største handelspartner – har givet lortemanden et forspring i forhold til sine jævnaldrende.
Jobrapporten fra marts, der kommer på fredag, kan yderligere understøtte denne fortælling, hvis der er endnu et stærkt beat, som det var i den sidste udgivelse. Den canadiske økonomi tilføjede utrolige 259.2k job i februar, og beskæftigelsen forventes at være steget med yderligere 90k i marts. Bank of Canada er allerede begyndt at tage skridt til at reducere sin balance med omkring 100 milliarder C$, og hvis de indkommende data fortsætter med at overraske på opsiden, er det kun et spørgsmål om tid, før yderligere reduktioner i aktivkøb annonceres, hvilket understreger lortens slægtning appel.




 Signal2forex.com - Bedste Forex robotter og signaler


