
El uso de información privilegiada sigue siendo un problema desenfrenado en Wall Street, con una nueva investigación que concluye que las instituciones financieras más grandes del país se embolsan grandes sumas con la ayuda de información no pública.
Un estudio de la Universidad de Cambridge y Stanford sostiene que personas bien informadas en los principales bancos de EE. UU. Aumentaron las ganancias gracias al conocimiento avanzado de los programas gubernamentales durante la crisis financiera.
Específicamente, los economistas encontraron “pruebas sólidas” de una relación entre las conexiones políticas y el comercio informado, especialmente durante el período en el que se distribuyeron los fondos del Programa de Alivio de Activos en Problemas. Los hallazgos se publicaron en The Economist.
TARP, promulgada en 2008, permitió al Tesoro de los Estados Unidos comprar o asegurar hasta $ 700 mil millones en activos tóxicos y capital, $ 250 mil millones de los cuales fluyeron a los bancos. Tan importante fue esta inyección de efectivo que se requirió la participación de los nueve bancos más grandes del país, y las deliberaciones sobre la intervención tuvieron lugar en reuniones privadas entre el gobierno y los expertos financieros.
"Las conexiones políticas parecen haber jugado un papel en la asignación de estos fondos", escribió Alan Jagolinzer, profesor de la Judge Business School de la Universidad de Cambridge. "Por lo tanto, los iniciados políticamente conectados en las principales instituciones financieras estaban en condiciones de recibir información privada desproporcionada sobre el alcance de la intervención del gobierno".
“Nuestros hallazgos sugieren que los iniciados políticamente conectados tenían una ventaja de información durante la crisis y comerciaron para explotar esta ventaja”, agregó.
De acuerdo con su hipótesis, Jagolinzer y sus colegas no encontraron evidencia de que las operaciones con información privilegiada impulsaran el desempeño en los dos años anteriores a la crisis y la creación del TARP. En contraste, sin embargo, en los nueve meses posteriores a la creación del programa, los iniciados parecían mucho mejores posicionándose.
No hubo diferencia en los retornos de los iniciados que tenían conexiones políticas y los que no en el período anterior a la crisis, encontraron los investigadores. Sin embargo, dentro del período en que se distribuyeron los fondos del TARP, los rendimientos a un mes de los iniciados con conexiones políticas y los que no las tenían fueron económica y estadísticamente significativos, 8.89 por ciento versus 2.81 por ciento, respectivamente.
Jay Clayton, el abogado designado el año pasado por el presidente Donald Trump para dirigir la Comisión de Bolsa y Valores, argumentó que la agencia no necesita la ayuda del Congreso para procesar el abuso de información privilegiada.
"Yo lo veo de esta manera", dijo Clayton en septiembre. "Creo que hacemos un trabajo bastante bueno en este espacio si lo comparo con otras jurisdicciones".
La SEC recientemente logró una gran victoria contra los operadores internos con una decisión judicial que confirma la condena 2014 del ex gerente de cartera de SAC Capital Advisors, Mathew Martoma.
La Corte de Apelaciones del Segundo Circuito de los Estados Unidos concluyó en agosto pasado que los fiscales federales ya no necesitan mostrar una "relación personal significativa y cercana" entre el proveedor de información privilegiada y el destinatario del aviso.
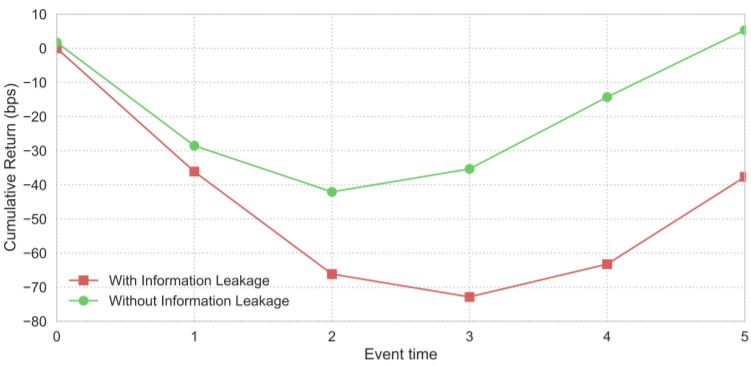
Mientras que el primer trabajo se limitó al TARP, un segundo trabajo de la Harvard Business School descubrió que los grandes inversores tienden a negociar más en períodos anteriores a los anuncios de liquidación de carteras, dando a los clientes selectos una ventaja competitiva sobre los inversores minoristas.
Ese estudio usó un conjunto de datos detallado de nivel de comercio de Abel Noser Holdings que informaba información sobre los inversores institucionales y los corredores involucrados en cada transacción entre 1999 y 2014.
Los corredores "conscientes" pueden tener un incentivo para avisar a sus clientes más grandes sobre una inminente liquidación de cartera, dando a los comerciantes depredadores la oportunidad de vender los mismos activos, según el estudio.
Fuente: Di Maggio et al., 2017
"El resultado principal de este análisis es que los mejores clientes de los corredores conscientes tienen muchas más probabilidades que otros clientes de vender las acciones que el gerente liquidador está descargando durante la venta de liquidación", escribió Marco Di Maggio, profesor asistente de la Escuela de Negocios de Harvard. . "Las operaciones predatorias generan al menos 50 puntos básicos durante 10 días y hacen que los costos de liquidación del fondo en dificultades casi se dupliquen".
"Descubrimos que los clientes que tienen más probabilidades de recibir información sobre el flujo de pedidos tienden a aumentar sus comisiones a los corredores", agregó Di Maggio, "lo que sugiere fuertemente un quid pro quo entre estas partes".
Enlace a la fuente de información: www.cnbc.com




 Signal2forex.com - Los mejores robots y señales de Forex


