
Abbie ha disfrutado de un brillante comienzo en su nuevo trabajo como administradora de fondos junior en AllianceBernstein, un grupo de inversión de $ 500bn en Nueva York. En sus primeros tres meses, ha manejado miles de operaciones de bonos por un valor de casi 19bn, sin quejarse, arruinar o incluso tomar un descanso.
Eso es porque ella es un algoritmo.
La última empleada robótica de AllianceBernstein inicialmente tuvo problemas para comprender algunas de las sutilezas de sus jefes humanos; al principio, Abbie estaba perpleja por lo que querían decir con la palabra "por favor", pero ya maneja alrededor del 35 por ciento de sus transacciones de bonos. El administrador de activos, que está considerando la reubicación de su sede en Nashville, Tennessee, es optimista de que Abbie pronto podrá automatizar gran parte del trabajo de sus dos docenas de gerentes de cartera de asistentes humanos.
Reciba 4 semanas de acceso digital ilimitado al Financial Times por solo $ 1.
Abbie puede parecer poco interesante para los observadores que han visto una serie de revoluciones tecnológicas remodelar el mercado de valores. Pero el mercado de bonos históricamente ha sido un vasto pero anticuado rincón del sistema financiero, con poca transparencia y operaciones a menudo realizadas por teléfono.
Sin embargo, una confluencia de factores está comenzando a tener un profundo impacto en el mercado de renta fija de $ 50tn.
Los bancos se quejan de que las regulaciones más onerosas han obstaculizado su capacidad para desempeñar su papel tradicional de lubricar la actividad en el mercado de bonos. Eso ha estimulado los esfuerzos para explorar nuevas formas de negociar la deuda. La esperanza es que la modernización de la arquitectura tecnológica del mercado pueda reducir costos y mejorar su eficiencia.
La "electronificación" de los mercados de deuda pública más grandes, como los bonos del Tesoro de EE. UU. O los gilts del Reino Unido, ya está en marcha, y algunos expertos predicen que los mercados menos negociados, como la deuda corporativa, municipal o de mercados emergentes, serán los próximos en sucumbir a la marcha de las máquinas.
Todavía existe el escepticismo de que los bonos puedan negociarse de manera similar a las acciones. Los que dudan señalan que una compañía podría haber emitido solo una acción, pero docenas de bonos únicos. De hecho, solo hay acciones de 43,000 en el mundo, pero hay millones de bonos, cada uno con sus propias idiosincrasias legales y financieras. Los trozos de deuda más grandes son especialmente difíciles de negociar sin delicadeza humana: los escépticos lo comparan con la forma en que las personas pueden sentirse cómodas comprando un televisor en línea, pero no una casa.
Pero si las regulaciones modernas han hundido el comercio de bonos en un funk, entonces la tecnología moderna le ha dado a la industria financiera los medios para convertir la situación en una oportunidad. Las acciones pueden ser fundamentalmente diferentes de los ingresos fijos, pero eso no significa que este último no pueda beneficiarse de los avances en la ciencia de los datos y la inteligencia artificial.
Además, la electrificación es solo una faceta de cómo se está arrastrando el comercio de bonos en el siglo 21st, con bancos e inversores explorando innumerables formas de modernizar todo el mercado de renta fija, como lo demuestra Abbie.
“Antes de la crisis, la tecnología disponible era bastante arcaica. Pero la liquidez disponible era tan buena que no nos importó. Luego ocurrió el 2008 ”, dice Douglas Peebles, director de renta fija de AllianceBernstein. "Queremos hacer que el mercado sea mejor, más fuerte y más rápido".
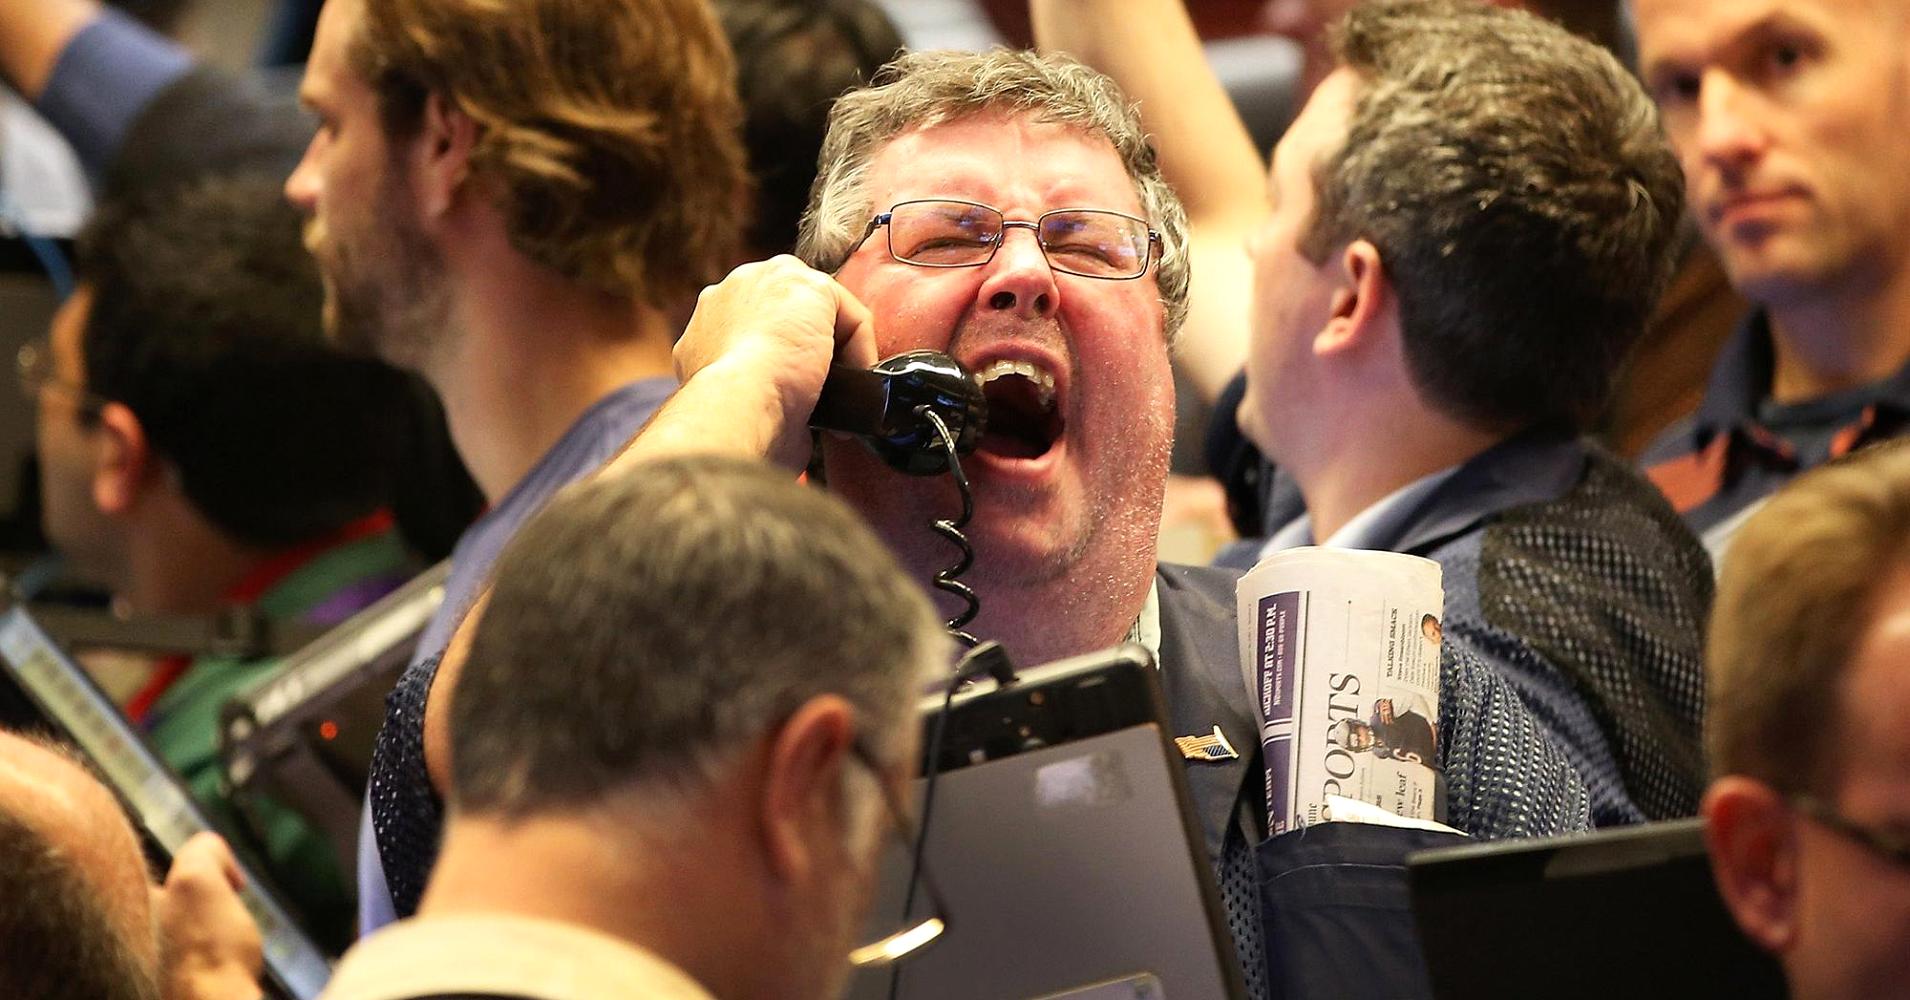
Cuando Richie Prager comenzó en Wall Street en 1981, tuvo que realizar intercambios en una máquina de Telex, las teclas eran tan incómodas que parecía que estaban luchando. La mayoría de los acuerdos de bonos se organizaron por teléfono y los pisos comerciales parecían mercados callejeros bulliciosos.
En la actualidad, Prager supervisa el comercio en BlackRock, el grupo de inversión más grande del mundo, donde los silenciosos científicos de datos han reemplazado a muchos comerciantes que gritan, y las estaciones de trabajo se parecen más a un escritorio en la NASA. “El [cambio] tecnológico es como la noche y el día durante los últimos cinco años”, dice Prager. "Es tremendamente emocionante".
BlackRock es una de varias firmas que están invirtiendo dinero en tecnología para reducir costos y mejorar la eficiencia de sus operaciones de compraventa de bonos, una tendencia catalizada por las preocupaciones sobre la salud del mercado de bonos. Mientras que la emisión de deuda ha aumentado, los operadores dicen que la liquidez se ha deteriorado considerablemente en los últimos años, ya que un torrente de regulaciones obligó a los bancos a reducir sus mesas de negociación.
Poner números precisos en torno a esta disminución es complicado, ya que la liquidez es un concepto efímero. Preguntar a una docena de traders típicamente dará por lo menos tantas respuestas. Pero en términos generales, la liquidez es lo fácil que es negociar un activo financiero sin mover significativamente su precio. La mayoría de los expertos están de acuerdo en que la liquidez se ha atrofiado para los bonos, especialmente en momentos de estrés en el mercado.
Eso ha dado lugar a una serie de advertencias a lo largo de los años. El jefe de Blackstone, Stephen Schwarzman, ha argumentado que “la sequía de liquidez puede exacerbar, o incluso desencadenar, la próxima crisis financiera”, mientras que el economista Nouriel Roubini ha predicho que “la falta de liquidez del mercado eventualmente desencadenará una quiebra y colapso”. Incluso los reguladores han expresado su preocupación, aunque en términos más cautelosos.
Hasta ahora, los agoreros pueden parecer Eeyore, el burro permanentemente pesimista de AA Milne, ya que los mercados de renta fija han resistido grandes pruebas sin dislocaciones significativas. Sin embargo, incluso si una crisis no se ha materializado, eso no significa que el mercado de bonos esté en buenas condiciones. Y varios bancos y grupos de inversión piensan que parte de la solución residirá en la modernización del comercio de renta fija.
Esto ha acelerado el cambio hacia el comercio electrónico, al estilo de las acciones, en las bolsas, en contraposición al comercio "extrabursátil". El mercado de “tasas”, donde se negocia la deuda de los principales gobiernos, ya es mayoritariamente electrónico, y la deuda corporativa también está comenzando a migrar a las plataformas de negociación, al menos para trozos más pequeños de deuda.
También hay indicios de que la división tradicional entre el mercado de bonos "de intermediario a intermediario", donde los bancos comercian entre sí, y el área de "intermediario a cliente", donde organizan intercambios para otros inversores, está empezando a difuminarse. , con algunos expertos anunciando el comienzo de un mercado “integral” para los mercados de bonos más grandes y líquidos.
Greenwich Associates estima que una quinta parte de todas las transacciones de bonos corporativos estadounidenses con grado de inversión se realizan ahora de forma electrónica, casi el doble del volumen de hace una década. Incluso los “bonos basura” más riesgosos están comenzando a moverse de esa manera.
Uno de los mayores ganadores de este cambio es MarketAxess, el foro de negociación de bonos electrónicos más grande, que ha visto el volumen promedio mensual de bonos negociados en su plataforma más del doble desde 2014 a casi $ 150 mil millones en 2018. “Hay una tendencia secular hacia más comercio electrónico a nivel mundial ”, dice Rick McVey, director ejecutivo de la empresa.
Los bancos también han comenzado a automatizar transacciones de bonos más pequeñas para liberar a los operadores de las transacciones más grandes que aún requieren un toque humano. Por ejemplo, el “motor de precios de bonos” de Goldman Sachs calcula valores para 10,000 bonos todos los días, lo que permite que sus algoritmos manejen operaciones más pequeñas.
Al principio, el "Algoritmo de Goldman Sachs" solo manejaba operaciones por debajo de $ 500,000, pero hoy cualquier cosa por debajo de $ 2 millones "no es tocada por un humano", según Justin Gmelich, un alto ejecutivo del banco de inversión. “En cuatro o cinco años no me sorprendería que tuviéramos un número menor de traders y más personal en el lado algorítmico”, agrega.
Sin embargo, la modernización del mercado de bonos de comercio Es solo un aspecto de un cambio sísmico mucho más amplio. Incluso los escépticos admiten que hay una serie de otras áreas donde la ciencia de la información moderna y la informática pueden ofrecer mejoras valiosas.
"La gente se está centrando mucho en la eficiencia", dice Steve Zamsky, director de operaciones de renta fija de Morgan Stanley. "La conversación se ha transformado de hablar sobre la electrificación del comercio de deuda corporativa a aumentar la eficiencia del ecosistema en todos los ámbitos".
Tomemos a Abbie de AllianceBernstein. Aunque principalmente es un algoritmo de gestión de pedidos integrado en el sistema de mensajería del administrador de activos, su éxito en la automatización del trabajo monótono de dimensionamiento y organización de operaciones ha alimentado el optimismo de que podrá realizar tareas más importantes. Al combinar Abbie con la plataforma de negociación y precios de bonos Alfa y la plataforma de investigación Prism, AllianceBernstein espera que el trío combinado pueda convertirse en un administrador de fondos virtual.
“Solo han pasado dos años desde que hemos aprovechado el potencial de la tecnología, y lo que hemos logrado en un corto período de tiempo es fenomenal”, dice Jim Switzer, director de operaciones crediticias de AllianceBernstein. "El mercado de bonos se verá radicalmente diferente dentro de tres años".
La disrupción también está llegando a las mesas de “sindicación” bancaria, que organizan y venden nuevas ventas de deuda por parte de empresas y países. El autor Michael Lewis describió una vez a las mesas de distribución como una "presencia omnisciente, omnipotente y omnívora" en los pisos de negociación, pero los bancos están trabajando en nuevas plataformas digitales para revisar un proceso que durante mucho tiempo ha consistido en llamadas telefónicas, correos electrónicos, servicios de mensajería instantánea y hojas de cálculo difíciles de manejar. para recoger y cotejar los pedidos.
Incluso los teléfonos móviles entran en juego. JPMorgan encuestó a más de 400 comerciantes de renta fija en grupos de inversión el otoño pasado, y el 61 por ciento dijo que era “extremadamente” o “algo” probable que usaran una aplicación de comercio móvil en 2018, frente al 31 por ciento del año anterior. "Queremos que los vendedores y los comerciantes se centren en la venta y el comercio, en lugar de dedicar tiempo a las partes torpes que podemos automatizar", dice Guy America, jefe de comercio de crédito de JPMorgan.
Subrayando el sentido de En un punto de inflexión, la Comisión de Bolsa y Valores de EE. UU. estableció el año pasado un comité asesor sobre la estructura del mercado de la renta fija, compuesto por grandes administradores de dinero, bolsas, prestatarios y banqueros. Este fue un desarrollo vital, dice Amar Kuchinad, jefe de estrategia de Trumid, una nueva plataforma de negociación de bonos y uno de los miembros del comité.
“La atención regulatoria fue lo que realmente impulsó la innovación en el mercado de valores”, dice. “La evolución es un proceso. A veces se siente tan lento que no se aprecia cuánto ha cambiado [en la renta fija] ".
Pero el interés regulatorio también destaca las preocupaciones sobre la evolución del mercado de bonos. La interrupción tecnológica a menudo puede ser dolorosa y provocar efectos secundarios no deseados. A medida que los mercados de bonos se vuelven más rápidos y más algorítmicos, es probable que también sean más propensos a las fallas que han afectado a los mercados de acciones en los últimos años.
Un ejemplo vívido de esto se produjo en octubre 15 2014, cuando el rendimiento del bono del Tesoro estadounidense de 10 año repentinamente cayó y luego volvió a subir, un movimiento intradiario de 37 basado en un punto tan agudo que en teoría solo debería esperarse una vez cada 1.6bn de años.
El caos fue posible gracias a la llegada de operadores algorítmicos más rápidos en el mercado de bonos del Tesoro de EE. UU. Que se han adentrado en la brecha dejada por los bancos en retirada. "Eventos repentinos" similares podrían volverse más frecuentes en la renta fija a medida que el comercio automatizado se generalice, dijo el Banco de Pagos Internacionales en un informe de 2016.
"Dada la importancia de los mercados de renta fija para la financiación de la economía real y la estabilidad financiera en general, los responsables de la formulación de políticas tienen un gran interés en evaluar cómo la electrificación puede estar afectando la calidad del mercado", dijo el informe.
Sin embargo, banqueros e inversores argumentan que no tiene sentido anhelar los años dorados del comercio de bonos anteriores a la crisis. “A la gente, por naturaleza, no le gustan los cambios, pero algunas de estas tendencias se han arraigado”, dice Prager. "No vamos a volver".
Más de Financial Times:
Gina Haspel se compromete a no reiniciar el programa de tortura de la CIA
Novartis admite $ 1.2m en pagos al abogado de Trump
Argentinos sorprendidos por solicitud de préstamo del FMI
Enlace a la fuente de información: www.cnbc.com




 Signal2forex.com - Los mejores robots y señales de Forex


